郵便局から他行への振込手数料と反映時間|損しない裏ワザとやり方
給与受取や生活口座として広く親しまれている郵便局(ゆうちょ銀行)ですが、他銀行(メガバンクやネット銀行、地方銀行など)へお金を送金する際、「手数料が思いのほか高かった」「土日に送金したらいつ着金するのか不安」と感じた経験を持つ方は少なくありません。
全国津々浦々に窓口やATMが広がる利便性の裏で、送金手段の選択を誤ると1回あたり数百円のコスト差が生じ、年間で数千円規模の無駄な支出につながる現実があります。本稿では、2026年現在の最新規定やシステム仕様に基づき、窓口・ATM・ゆうちょダイレクト(通帳アプリ)の手数料格差から土日・夜間の即時反映の実態、確実な送金手順までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:送金ルートの選択で手数料に最大3倍以上の格差が発生。アプリ活用で一定の無料枠や最安水準の手数料を活用するのが鉄則。
- 要点2:モアタイムシステム接続により土日・夜間も原則即時反映されるが、受取先銀行の稼働状況や夜間メンテによる「着金遅延」の盲点に注意が必要。
- 要点3:ゆうちょ独自の「記号・番号」は他行振込用の「店名・店番・口座番号」へ事前変換が必須であり、入力ミスによる組戻しリスクを未然に防ぐ知識が不可欠。
【2026年最新】窓口・ATM・アプリの手数料格差と損を避ける決定打
ゆうちょ銀行から他の金融機関へ送金を行う場合、「窓口」「ATM(カード・通帳)」「ゆうちょダイレクト/ゆうちょ通帳アプリ」の3つのチャネルが存在します。利用者が最も直感的に選びがちな窓口は、人件費や店舗維持コストの反映により手数料が最も割高に設定されています。
公式発表資料および最新の手数料体系を確認すると、窓口で5万円未満を送金する場合の手数料と、デジタルチャネル経由の手数料では明確な開きが存在します。コスト意識の高いユーザーの間では、窓口を避けアプリ送金へ完全移行する動きが定着しています。
| 取扱チャネル | 他行宛振込手数料(5万円未満/5万円以上) | 一般的な金融機関の相場 | 編集部の見解・コスト評価 |
|---|---|---|---|
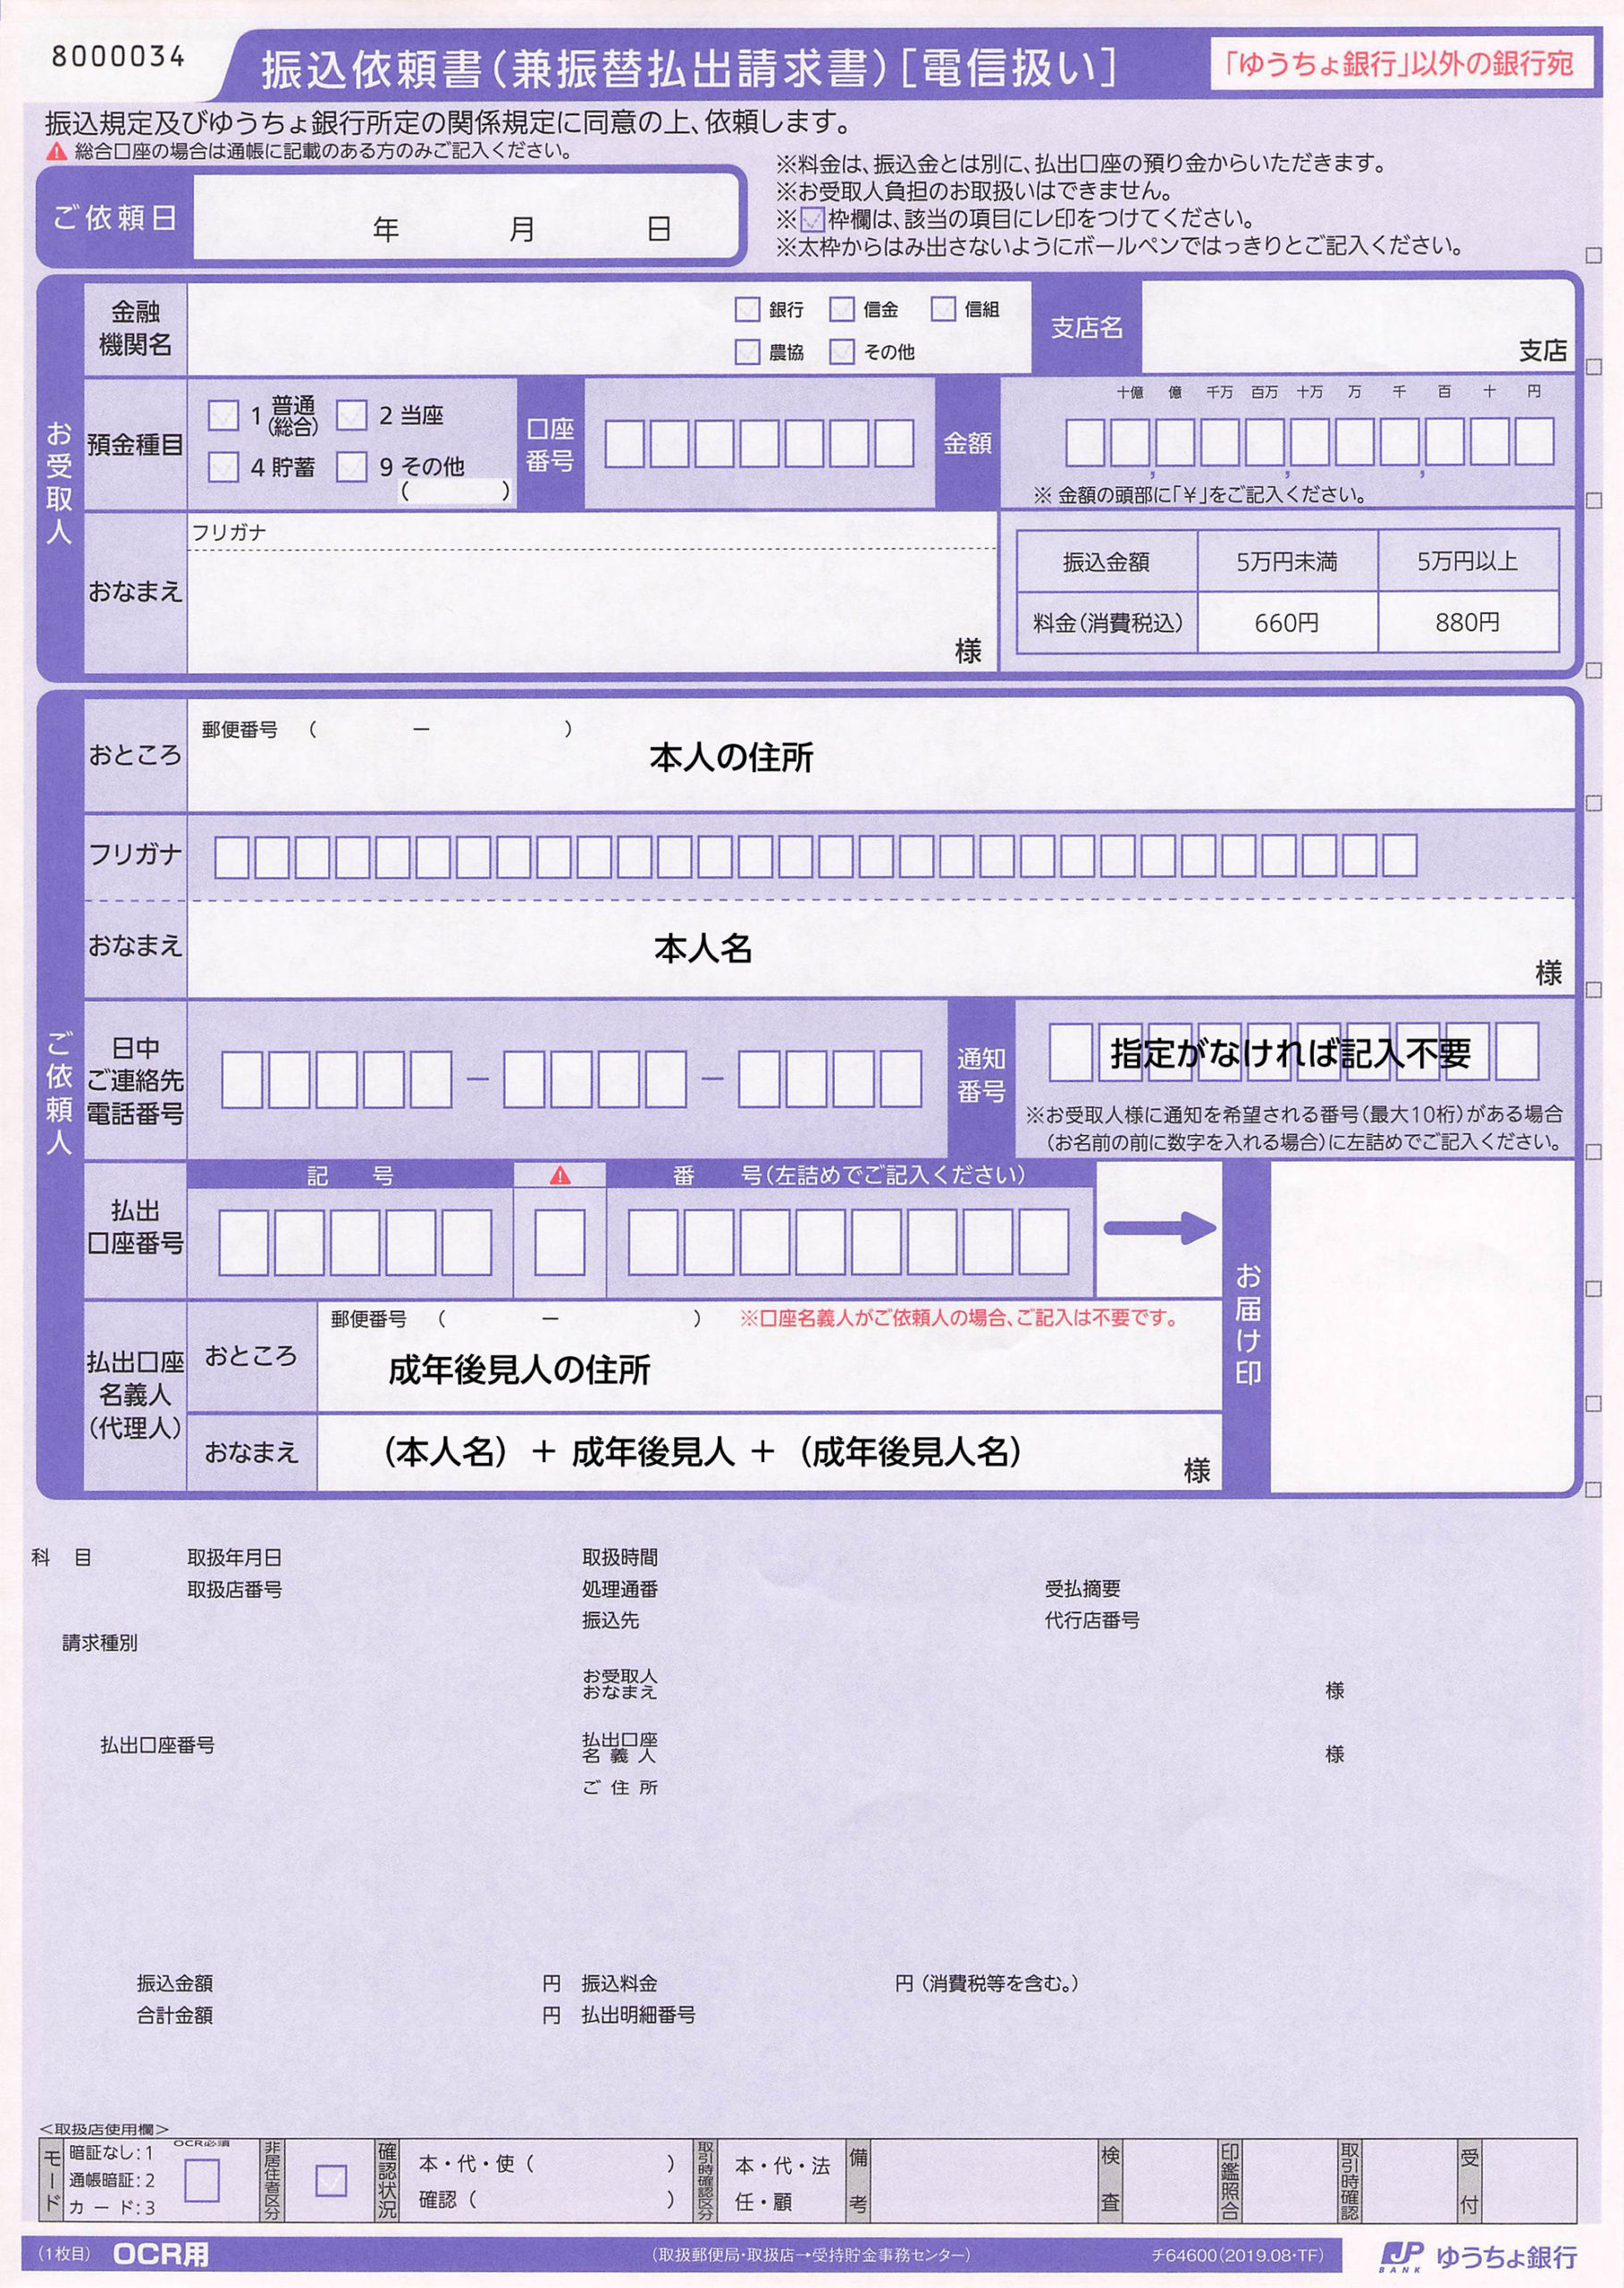
| 郵便局 窓口 | 660円 / 880円(税込) | 600円〜900円前後 | 対面サポートが必要な場合を除き、日常的な利用は非推奨。 |
| 郵便局 ATM(カード・通帳) | 220円 / 440円(税込) | 220円〜440円前後 | 窓口より大幅に安価。現金振込は追加手数料が発生するため要注意。 |
| ゆうちょダイレクト / 通帳アプリ | 165円 / 330円(税込) ※月1回無料優遇等の条件あり | 150円〜330円前後(ネット専業は無料回数枠あり) | 最安値。月ごとの無料送金回数条件を満たせば実質0円運用が可能。 |
特にゆうちょ通帳アプリ 他行振込 無料回数の活用は、毎月の固定支出削減における最重要ポイントです。所定の認証設定(ゆうちょ認証アプリの登録など)を完了させることで、他行宛てであっても月1回の送金手数料が無料となる特典が付与されます。窓口で毎回660円を支払っていた場合、アプリに切り替えるだけで年間7,920円もの固定費削減が実現します。

土日・夜間は即時反映される?モアタイムシステムと当日着金の時間帯
「金曜日の夜や日曜日に郵便局から他行へ送金した場合、相手の口座にいつお金が入るのか」という疑問は、支払い期日や商取引が絡む場面で極めて切実です。
全銀システムの24時間365日稼働基盤であるモアタイムシステム ゆうちょ 他行振込の本格運用により、現在のゆうちょ銀行では土日・祝日や夜間であっても、原則として相手先口座へ即時反映されます。平日昼間の15時を過ぎた送金が翌営業日扱いとなっていた過去の常識は刷新されています。
ただし、いかなる条件下でも100%即時着金するわけではありません。以下のような例外的な時間帯や構造的制約が存在します。
- システムメンテナンス時間帯:毎週日曜日の23:55〜翌月曜日7:00など、定期保守点検中は送金受付自体が停止または翌朝処理となります。
- 受取先金融機関のモアタイム不参加・非稼働:送金先の銀行や信用金庫がモアタイムシステムに接続していない、または夜間受取を休止している場合、相手口座への着金は翌営業日の午前9時以降となります。
- 不正送金検知システムによる保留:過去の取引パターンと異なる大口送金や深夜の不審な送金と判定された場合、一時的に処理が保留されるケースがあります。
ゆうちょダイレクト 他行振込 反映時間を正確に把握しておくことで、「送金手続きは完了したのに相手に着金していない」といったトラブルを未然に回避できます。
【図解】郵便局ATMと窓口での他行振込やり方・必要なもの
オンライン操作に不慣れな方や、現金・通帳を直接扱いたい方向けに、実店舗およびATMでの具体的な操作手順と必要書類を整理します。
郵便局 ATM 振込 やり方(ステップ別手順)
- カード・通帳を挿入:ATM画面のトップメニューから「ご送金」を選択し、「他行口座へのご送金」をタッチします。
- 暗証番号の入力:キャッシュカードの4桁の暗証番号を入力します。
- 振込先金融機関の選択:五十音順または主要行一覧から、送金先の銀行名・支店名(または支店コード)を検索・指定します。
- 口座種別と口座番号の入力:「普通」「当座」などの種別を選び、7桁の口座番号を入力します。
- 金額入力と名義確認:送金希望額を入力すると、相手先の名義人が自動照会され画面に表示されます。漢字やカナに誤りがないかを指差し確認し、「確認」を押下します。
ゆうちょ 窓口 他行振込 必要なもの
窓口で他行振込を依頼する場合は、書類不備による二度手間を防ぐため、以下の携行品を事前に揃えておく必要があります。
- ゆうちょ銀行の通帳またはキャッシュカード
- 口座の届出印(口座引落で送金する場合)
- 本人確認書類(運転免許証、マイナンバーカードなど。特に10万円を超える現金での振込時は厳格な法令確認が必須)
- 送金先情報がわかるメモや請求書(金融機関名、支店名、口座種別、口座番号、口座名義)
なお、1日あたりの送金限度額は初期設定で制限されている場合があります。高額な送金を予定している場合は、事前に郵便局 他行振込 限度額 変更を窓口またはダイレクト画面から申請しておくことが円滑な手続きの鍵となります。
【落とし穴】ゆうちょ「記号・番号」と他行向け口座番号の変換ルール
他行振込において最も多くの初心者がつまずくのが、ゆうちょ特有の口座体系です。ゆうちょ銀行口座同士の送金では「記号(5桁)」「番号(8桁以下)」を用いますが、他銀行からゆうちょへ、または他行宛振込の照会時にこの記号・番号をそのまま入力することはできません。
全銀システムの標準フォーマットである「店名(3桁の漢数字)・店番(3桁の数字)・預金種目・口座番号(7桁)」への変換が必要です。
| ゆうちょ通帳の表記 | 変換後の全銀システム形式 | 変換ルール・変換例 |
|---|---|---|
| 記号(1〇〇〇0) | 店名・店番(〇〇八など) | 記号の2桁目・3桁目の数字に「八」等を付与した店名、および3桁の店番(例: 記号「10190」→ 店番「019」店名「〇一九」) |
| 番号(12345671) | 口座番号(7桁) | 末尾の「1」を除去し、桁数が足りない場合は先頭に「0」を補完(例: 「12345671」→「1234567」) |
通帳を開くと見返しページに「振込用の店名・預金種目・口座番号」が印字されています。公式Webサイトのゆうちょ 記号番号 振込用口座番号 変換ツールを使用すれば、記号と番号を入力するだけで瞬時に正規の7桁口座番号を取得できます。
【実態検証】利用者の生の声と現場目線で見えたリアルな失敗事例
SNSや相談掲示板に寄せられる「郵便局からの他行送金」に関する実態を分析すると、システム仕様の誤認に起因するトラブルが目立ちます。
よくある失敗事例と原因
- 事例1:「振込完了画面が出たのに相手から『入金されていない』と言われた」
真相:夜間メンテナンス直前の送金、もしくは受取先金融機関のコアタイム外処理が原因。ゆうちょ銀行 振込 反映されない 理由の約6割は、送金側ではなく受取先金融機関側の夜間受付停止や名義不一致(カナ入力の微妙なスペルミス)に起因しています。 - 事例2:「窓口で急ぎの他行振込を頼んだら、手数料で千円近く引かれて驚いた」
真相:窓口の人件費シフトに伴う手数料改定を知らず、旧来の感覚で対面送金を利用したことによるコストショックです。窓口特有の手数料体系への認識不足が浮き彫りになっています。
「対面窓口の方が安全で間違いがない」という心理的安心感(窓口信仰)が、結果として年間数千円の手数料浪費を生み出す要因となっています。画面の案内が明確化された通帳アプリやATM操作をマスターすることが、最大の自衛策となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
送金手段の選択にあたっては、自身の金融リテラシーや取引内容に応じた明確な線引きが求められます。
- ゆうちょ通帳アプリ・ダイレクトを使うべき人:
- 毎月1回以上、家賃や習い事などで他行宛ての定期送金を行う人
- 手数料を1円でも抑え、場所や時間を問わず送金履歴を管理したい人
- スマートフォンの2要素認証(生体認証等)を問題なく操作できる人
- 窓口・ATMの利用を慎重に検討すべき人:
- 不動産売買や高額な自動車購入代金など、1回数百万円規模の送金で限度額引き上げが間に合わない場合(※窓口での厳格手続きが必要)
- スマートフォンの紛失・機種変更直後で認証アプリの再設定が完了していない場合
- 法人名義や特殊な振込指定番号の付与が必要で、入力に不安がある場合

【郵便 局 他 銀行 振込】に関するよくある質問(FAQ)
Q1:郵便局のATMから他行へ現金だけで直接振込はできますか?
A1:ATMでの他行宛て現金振込は原則として制限されているか、取り扱い可能な場合でも所定の加算手数料が発生します。スムーズかつ割安に送金するためには、一度ご自身のゆうちょ口座へ現金を入金した上で、キャッシュカードを使って口座間送金を行う手順が推奨されます。
Q2:土曜日や日曜日に他行へ送金した場合、相手の通帳には何日付で記帳されますか?
A2:モアタイムシステム接続金融機関宛てであれば、土日・祝日当日付で即時記帳・入金処理が行われます。ただし、受取先金融機関が夜間・休日の即時入金を停止している特殊なケースでは、翌月曜日の日付で記帳されます。
Q3:振込先の口座名義を間違えて送金してしまった場合、どうすればいいですか?
A3:受取先口座が存在しない場合は自動的に送金元口座へ資金が返還されますが、実在する別人口座に入金されてしまった場合は「組戻し(くみもどし)」という正式な手続きが必要です。組戻しには窓口への来店と所定の手数料(880円程度)が発生し、相手方の同意が得られない場合は資金回収が難航することもあるため、送金直前の名義確認は必須です。
Q4:1日の他行振込限度額はいくらまで設定できますか?
A4:ゆうちょダイレクトの場合、初期設定は50万円(または任意設定額)となっていますが、書面やゆうちょ認証アプリを利用することで最大1,000万円まで引き上げが可能です。ATMでのカード送金限度額は通常50万円までに設定されていることが多いため、まとまった資金を動かす際は事前にアプリや窓口で上限設定を確認・変更してください。
まとめ:手数料と時間を無駄にしないスマートな送金術
郵便局(ゆうちょ銀行)から他銀行への振込は、かつての窓口一択の時代から、モアタイムシステムと通帳アプリを軸とした「24時間・低コスト送金」の時代へと完全に移行しました。
窓口・ATM・アプリの各手数料体系を把握し、自身の生活スタイルに合わせた最適な送金ルートを選択することが、日常の無駄な支出を削る確実な第一歩です。まずは「ゆうちょ通帳アプリ」の設定を済ませ、月々の無料枠や最安レートを賢く活用してみてください。 (出典: 郵便 局 他 銀行 振込(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。