住友生命インフルエンザ保険の評判と真実|給付金の罠と損得を徹底検証
冬の感染症シーズンを迎えるたび、SNSや各種メディアで爆発的な注目を集めるのが、スマホ完結型の手軽なミニ保険です。なかでもキャッシュレス決済アプリを通じてワンタップで加入できる住友生命グループのインフルエンザ補償商品は、家計を守る新たな防衛策として若い子育て世代やビジネスパーソンの間で急速に浸透しました。
手頃なワンコイン感覚の負担で手厚い一時金が受け取れる利便性が評価される一方で、「いざという時に受け取れなかった」「加入タイミングを誤ると損をする」といったシビアな声も散見されます。制度の正確な仕組み、保険料と給付金の費用対効果、そして現場データから浮かび上がるメリット・デメリットを冷静に解剖していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:住友生命グループ(アイアル少額短期保険)が提供する商品は、月額数百円から加入でき、診断・処方箋発行で即座にお見舞い金が支払われる高い即効性が強み。
- 要点2:加入直後の「待機期間」や「抗インフルエンザ薬の処方」など厳格な適用条件が存在し、事前の理解不足がネット上の不満につながっている。
- 要点3:自治体の子ども医療費助成が手厚い世帯や単身者では損得勘定が分かれるため、家族構成や感染リスクに応じた戦略的選択が不可欠。
【話題沸騰】SNSで注目を集める住友生命インフルエンザ保険の仕組みとは
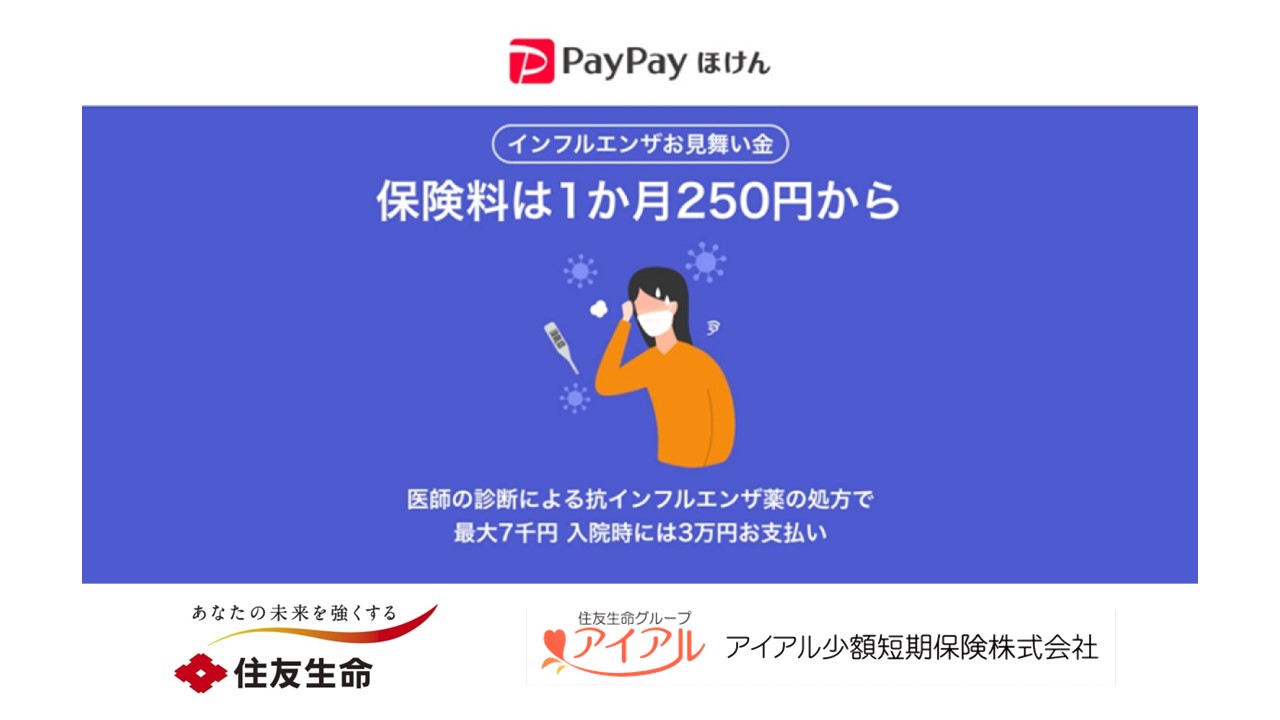
キャッシュレス決済大手との連携によって誕生した「PayPayほけん」のラインナップにおいて、冬期に突出した加入件数を記録しているのが、住友生命保険およびその傘下であるアイアル少額短期保険が引き受けるインフルエンザ特化型プランです。従来型の生命保険や医療保険のような煩雑な告知・書類郵送手続きを一切排除し、住友生命 インフルエンザ保険 PayPay連携の強みを最大限に活かした設計が支持を集めています。
本商品の基本構造は、保険期間中に医師からインフルエンザ(A型・B型等)と確定診断され、所定の治療薬を処方された際に定額の給付金が支払われるというシンプルなものです。決済プラットフォーム上で数タップするだけで手続きが完了し、保険料もキャッシュレス決済の残高から自動引き落としされる手軽さが、若年層や多忙なファミリー層のライフスタイルに合致しました。
【給付金はいくら?】プラン別保険料と補償内容を徹底比較
加入を検討する際、最も気になるのがインフルエンザ保険 給付金 いくらもらえるのか、そして支払う住友生命 インフルエンザ保険 保険料とのバランスです。現在提供されている主なプランでは、月額数百円の負担に対して数千円から最大数万円規模のお見舞い金が設定されています。
家計の防衛ラインとしてどのプランが最適であるかを判断するため、補償額とコスト、費用対効果の構造を一覧で整理しました。
| プラン種別 | 保険料(月額目安) | 給付金(お見舞い金) | 編集部の見解・費用対効果 |
|---|---|---|---|
| お手軽プラン(月払) | 約250円〜 | 3,000円〜5,000円 | 初診料・薬代の実費を相殺するのに適したライト設計。単身者向け。 |
| 基本プラン(月払) | 約400円〜500円 | 10,000円 | 実費をカバーした上で余剰金が出るため、最もコストパフォーマンスが高い。 |
| 手厚いプラン(シーズン型) | 一時払 1,500円〜2,000円 | 20,000円〜30,000円 | 休業損害や看病に伴うデリバリー費用・日用品代まで幅広く補填可能。 |
一般的な医療保険が「入院」や「手術」を給付要件としているのに対し、通院治療のみでまとまった給付金が即時に手に入る点は、感染症特化型少短商品ならではの独自性と言えます。
【実態検証】利用者の口コミ・評判から見えたメリットと満足度
Webメディアやコミュニティ上で見られるPayPayほけん インフルエンザ 口コミおよびインフルエンザお見舞い金 評判を多角的に分析すると、ユーザーの満足度は「請求のスピード感」に集中しています。
「子どもが学校で感染し、小児科を受診した当日の夜にスマホから申請したところ、翌営業日には給付金が残高にチャージされていた」「家族全員が順番に罹患した際、まとまった見舞金が入ったことで病児保育やレトルト食品の調達費用に充てられて本当に助かった」という実体験が多数寄せられています。
感染時の経済的損失は、単なる診察代や薬剤費にとどまりません。仕事を急遽休むことによる収入減少や、看病のための経費など、間接的な出費が重なる家庭において、スピーディーな現金給付は確かな安心感をもたらしています。
【落とし穴を暴く】加入前に絶対知るべきデメリットと適用条件の罠
多くの称賛を集める一方で、契約者が直面しがちなインフルエンザ保険 デメリットやトラブルの火種も存在します。最も多い誤解は、加入した当日に発症しても保険金が支払われないという点です。
第一の注意点は、住友生命 インフルエンザ保険 待機期間の存在です。不正受給やモラルハザードを防ぐため、保険加入手続き完了後、補償が開始されるまでに数日間の不担保期間(待機期間)が設定されています。「発熱して病院に行く直前にスマホで加入しても対象外になる」という厳格なルールを理解していなければなりません。
第二の落とし穴は、住友生命 インフルエンザ保険 適用条件の詳細です。単に検査キットで陽性反応が出ただけでは不十分であり、医師からタミフル、ゾフルーザ、イナビル、リレンザなどの「治療用抗インフルエンザウイルス薬」の処方を受けることが要件となっているケースが主流です。症状が軽微で対症療法の解熱鎮痛剤のみ処方された場合は、給付の対象外となる場合があるため注意が必要です。
【スマホ完結】診断書は不要?インフルエンザ保険の請求方法と家族加入の手順
保険金の請求手続きにおいて最も懸念されるのが「高額な医師の診断書を取得しなければならないのか」という点です。結論から言えば、インフルエンザ保険 診断書 必要か否かという問いに対して、本商品は「原則不要」という極めて合理的な仕組みを採用しています。
具体的なインフルエンザ保険 請求方法は以下の通りです。
1. 医療機関を受診し、インフルエンザの確定診断と抗ウイルス薬の処方を受ける。
2. 調剤薬局で発行される「調剤明細書(処方薬の名称・受診者氏名・発行日が記載されたもの)」または「医療機関の領収書」をスマホカメラで撮影する。
3. 専用アプリの請求画面から画像をアップロードし、必要事項を入力して送信する。
このプロセスにより、数千円かかる診断書作成費用を負担することなく、数分で手続きが完了します。また、世帯主のアカウントからPayPay インフルエンザ保険 家族加入を一括で行える仕様となっており、扶養する配偶者や子どもの分もまとめて管理・請求できる点がファミリー層に高く評価されています。
【プロの結論】行動経済学と家計防衛から導く「入るべき人・不要な人」
行動経済学や家計リスク管理の視点から検証すると、少額短期保険は「小さな確率の損失を小額でヘッジする」心理的安心料としての性質を持ちます。この構造を踏まえた、契約の是非を見極める判断基準は以下の通りです。
加入をおすすめできる世帯
・保育園・幼稚園・小中学校に通う子どもがいる家庭:集団生活による家庭内感染リスクが極めて高く、給付金を受け取る確率が相対的に高い。
・フリーランス・個人事業主・時給制ワーカー:感染に伴う数日間の療養がダイレクトに収入減へ直結するため、見舞金による所得補填効果が大きい。
・突発的な看病出費のバッファを確保したい世帯:病児保育利用や家事代行、デリバリー利用の心理的ハードルを下げたい場合。
加入を見送る・慎重になるべき世帯
・自治体の子ども医療費助成が手厚い地域の家庭:自己負担が0円〜数百円で済み、有給休暇が十全に取得できる会社員家庭の場合、実質的な経済ダメージは限定的。
・流行シーズン外も漫然と加入し続けるリスクがある人:月払いで春〜秋まで解約を忘れると、トータルの保険料が給付金額を上回る「保険料の払い損」に陥る。
【住友生命 インフルエンザ保険】に関するよくある質問(FAQ)
Q1:1シーズンに2回インフルエンザ(A型とB型)にかかった場合、給付金は2回とも受け取れますか?
A1:保険期間中における給付金の支払回数には上限(例:同一保険期間中に1回または2回までなど、契約プランの約款による)が定められています。複数回の罹患に対応しているプランであっても、前回の罹患から一定期間のインターバルが必要なケースがあるため、ご加入プランの詳細条件をご確認ください。
Q2:同居していない高齢の両親の分も代理で加入手続きはできますか?
A2:家族加入の対象範囲は原則として契約者本人と生計を一にする親族(配偶者・同居の子など)に限定されていることが一般的です。被保険者の年齢制限(満70歳未満など)が設けられている場合もあるため、契約画面の被保険者適格要件を満たしているか確認が必要です。
Q3:インフルエンザの疑いがあり病院に行きましたが、検査が陰性で投薬のみだった場合は対象になりますか?
A3:対象外となります。給付の必須条件として「医師によるインフルエンザの確定診断」および「所定の治療薬の処方」が規定されており、臨床診断のみや他疾患の治療では給付金は支払われません。
まとめ:流行前の冷静な判断が家計の防衛ラインを守る
住友生命グループが提供するインフルエンザ保険は、従来の保険業界の常識を覆す利便性とスピード感を備えた画期的な金融商品です。少額の保険料で、感染時の諸経費や休業リスクを手軽にヘッジできるメリットは極めて大きいと言えます。
しかし、待機期間の存在や適用条件の厳格さを正しく認識していなければ、期待通りの給付を受けられない事態に直面します。自身の就労形態、自治体の医療費助成制度、そして家庭内の感染リスクを冷静に見極め、流行シーズンが本格化する前に賢く活用することが、無駄のない家計防衛につながります。 (出典: 住友生命 インフルエンザ保険(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。