学資保険の返戻率はどこが高い?元本割れの理由と得する選び方
子どもの将来を見据えた教育資金づくりにおいて、多くの保護者が直面するのが「学資保険の返戻率はどこが高いのか」「本当に元本割れしないのか」というシビアな疑問です。長引く低金利環境から金利ある世界への転換期を迎えた現在、商品設計や支払いプランの違いによって受取総額に数十万円単位の差が生じるケースも珍しくありません。
教育費のピークである大学進学期に確実に資金を準備するためには、表面的な利回りだけでなく、途中解約リスクや税制上の仕組みまで見据えた冷静な見極めが求められます。本稿では、最新の契約条件に基づく返戻率の実態から元本割れを防ぐ実践的なノウハウまで、取材データとシミュレーションを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:返戻率105%以上を狙うなら「受取時期の据え置き」「短期払込(10歳・15歳完了)」の組み合わせが必須条件となる。
- 要点2:元本割れの主な原因は「不要な医療特約の付加」と「家計逼迫による途中解約」であり、貯蓄重視なら単体プランが鉄則。
- 要点3:親の万が一に備える「保険料払込免除特約」の保障価値と、NISAなどの投資信託とのハイブリッド運用が最適なリスク分散につながる。
【2026年最新】学資保険の返戻率ランキングと主要各社の徹底比較
学資保険選びで最大の指標となるのが、支払った保険料総額に対して受け取れる保険金総額の割合を示す返戻率(へんれいりつ)です。各社が提供する主力商品のスペックを横断的に比較すると、契約形態によって明確な強みと特徴が浮き彫りになります。
| 保険会社・商品名 | 目安返戻率(条件別) | 払込期間・受取時期 | 編集部の見解・評価 |
|---|---|---|---|
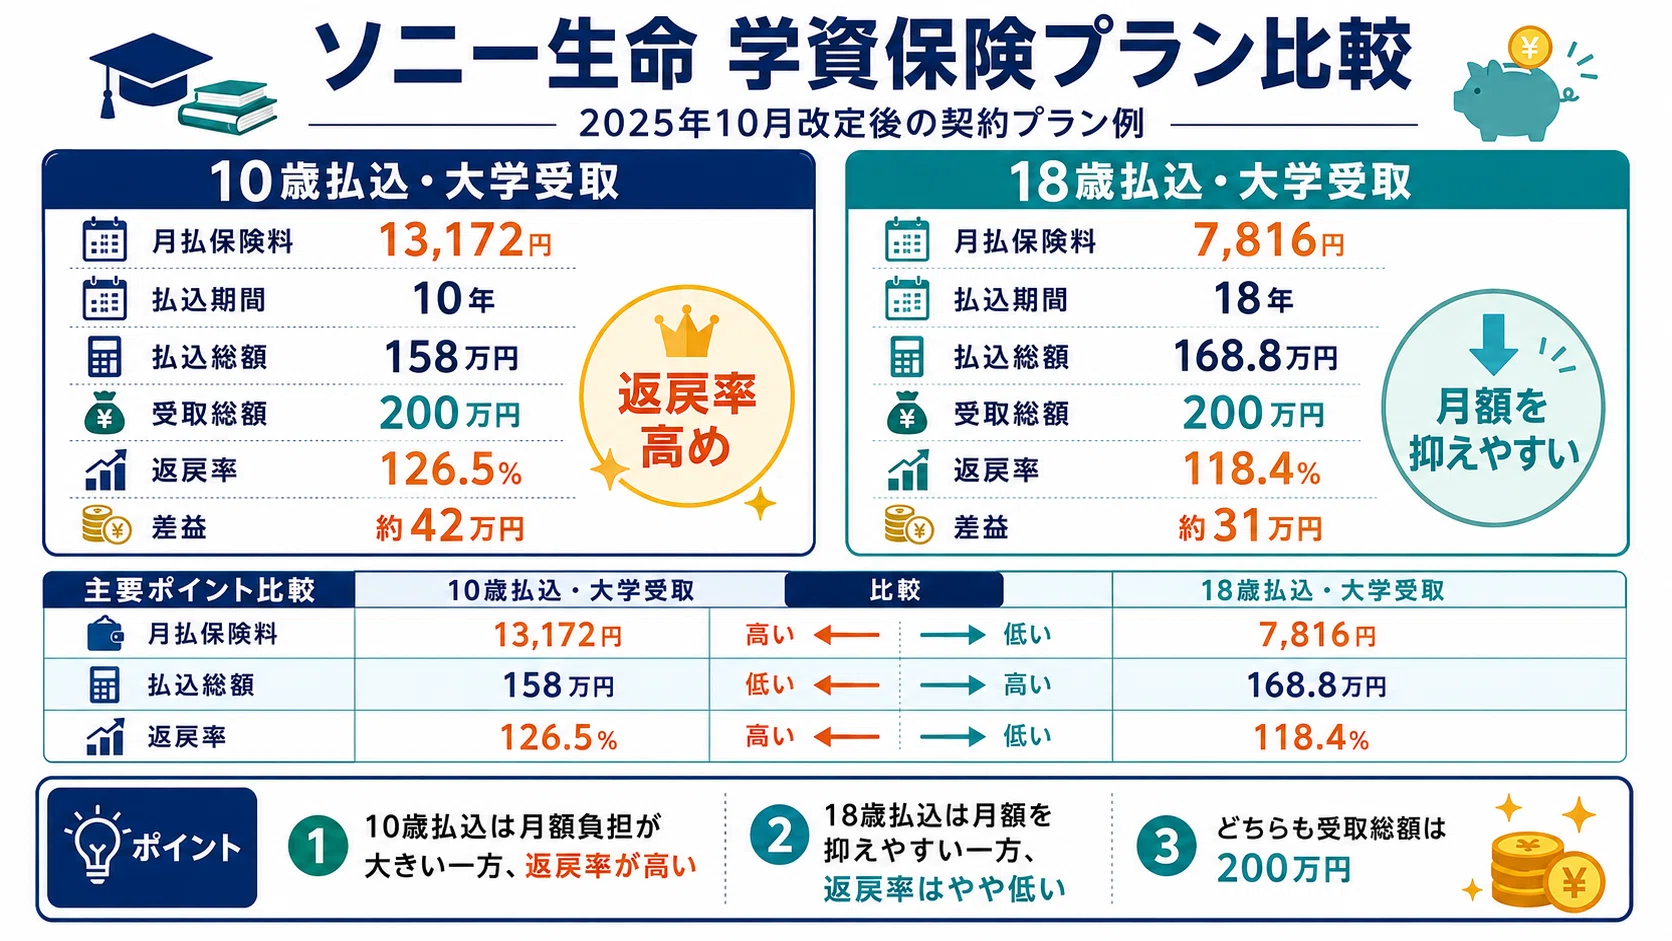
| ソニー生命 学資保険スクエア(III型) | 約105.0%〜108.5% | 10歳払済 / 18歳〜22歳年金受取 | 大学生活4年間の学費を均等にカバーできる王道設計。返戻率の高さは業界トップクラス。 |
| 明治安田生命 つみたて学資 | 約104.5%〜107.8% | 15歳払済(全期前納活用時など) / 18歳〜満期受取 | 一時払いや前納割引を活用することで高返戻率を実現。堅実な資金形成に向く。 |
| フコク生命 みらいのつばさ(ジャンプ型) | 約103.5%〜106.2% | 14歳・17歳払済 / 大学進学時重点受取 | 兄弟割引制度があり、第2子以降の加入で返戻率が上乗せされる点が大きな強み。 |
| 一般的な貯蓄型学資保険 (18歳払込満了) | 100.2%〜102.5% | 18歳払済 / 18歳一括受取 | 月々の負担は軽いが、運用期間が短いため返戻率の伸びは限定的。 |
返戻率ランキングの上位を維持するソニー生命のIII型プランや、明治安田生命のつみたて学資は、徹底して無駄な保障を削ぎ落とし、資産形成効率を高めている点が共通しています。また、フコク生命のみらいのつばさのように、兄弟姉妹で加入する場合にスケールメリットを得られる商品も存在感を示しています。
学資保険が「元本割れ」する本当の理由と知っておくべき落とし穴
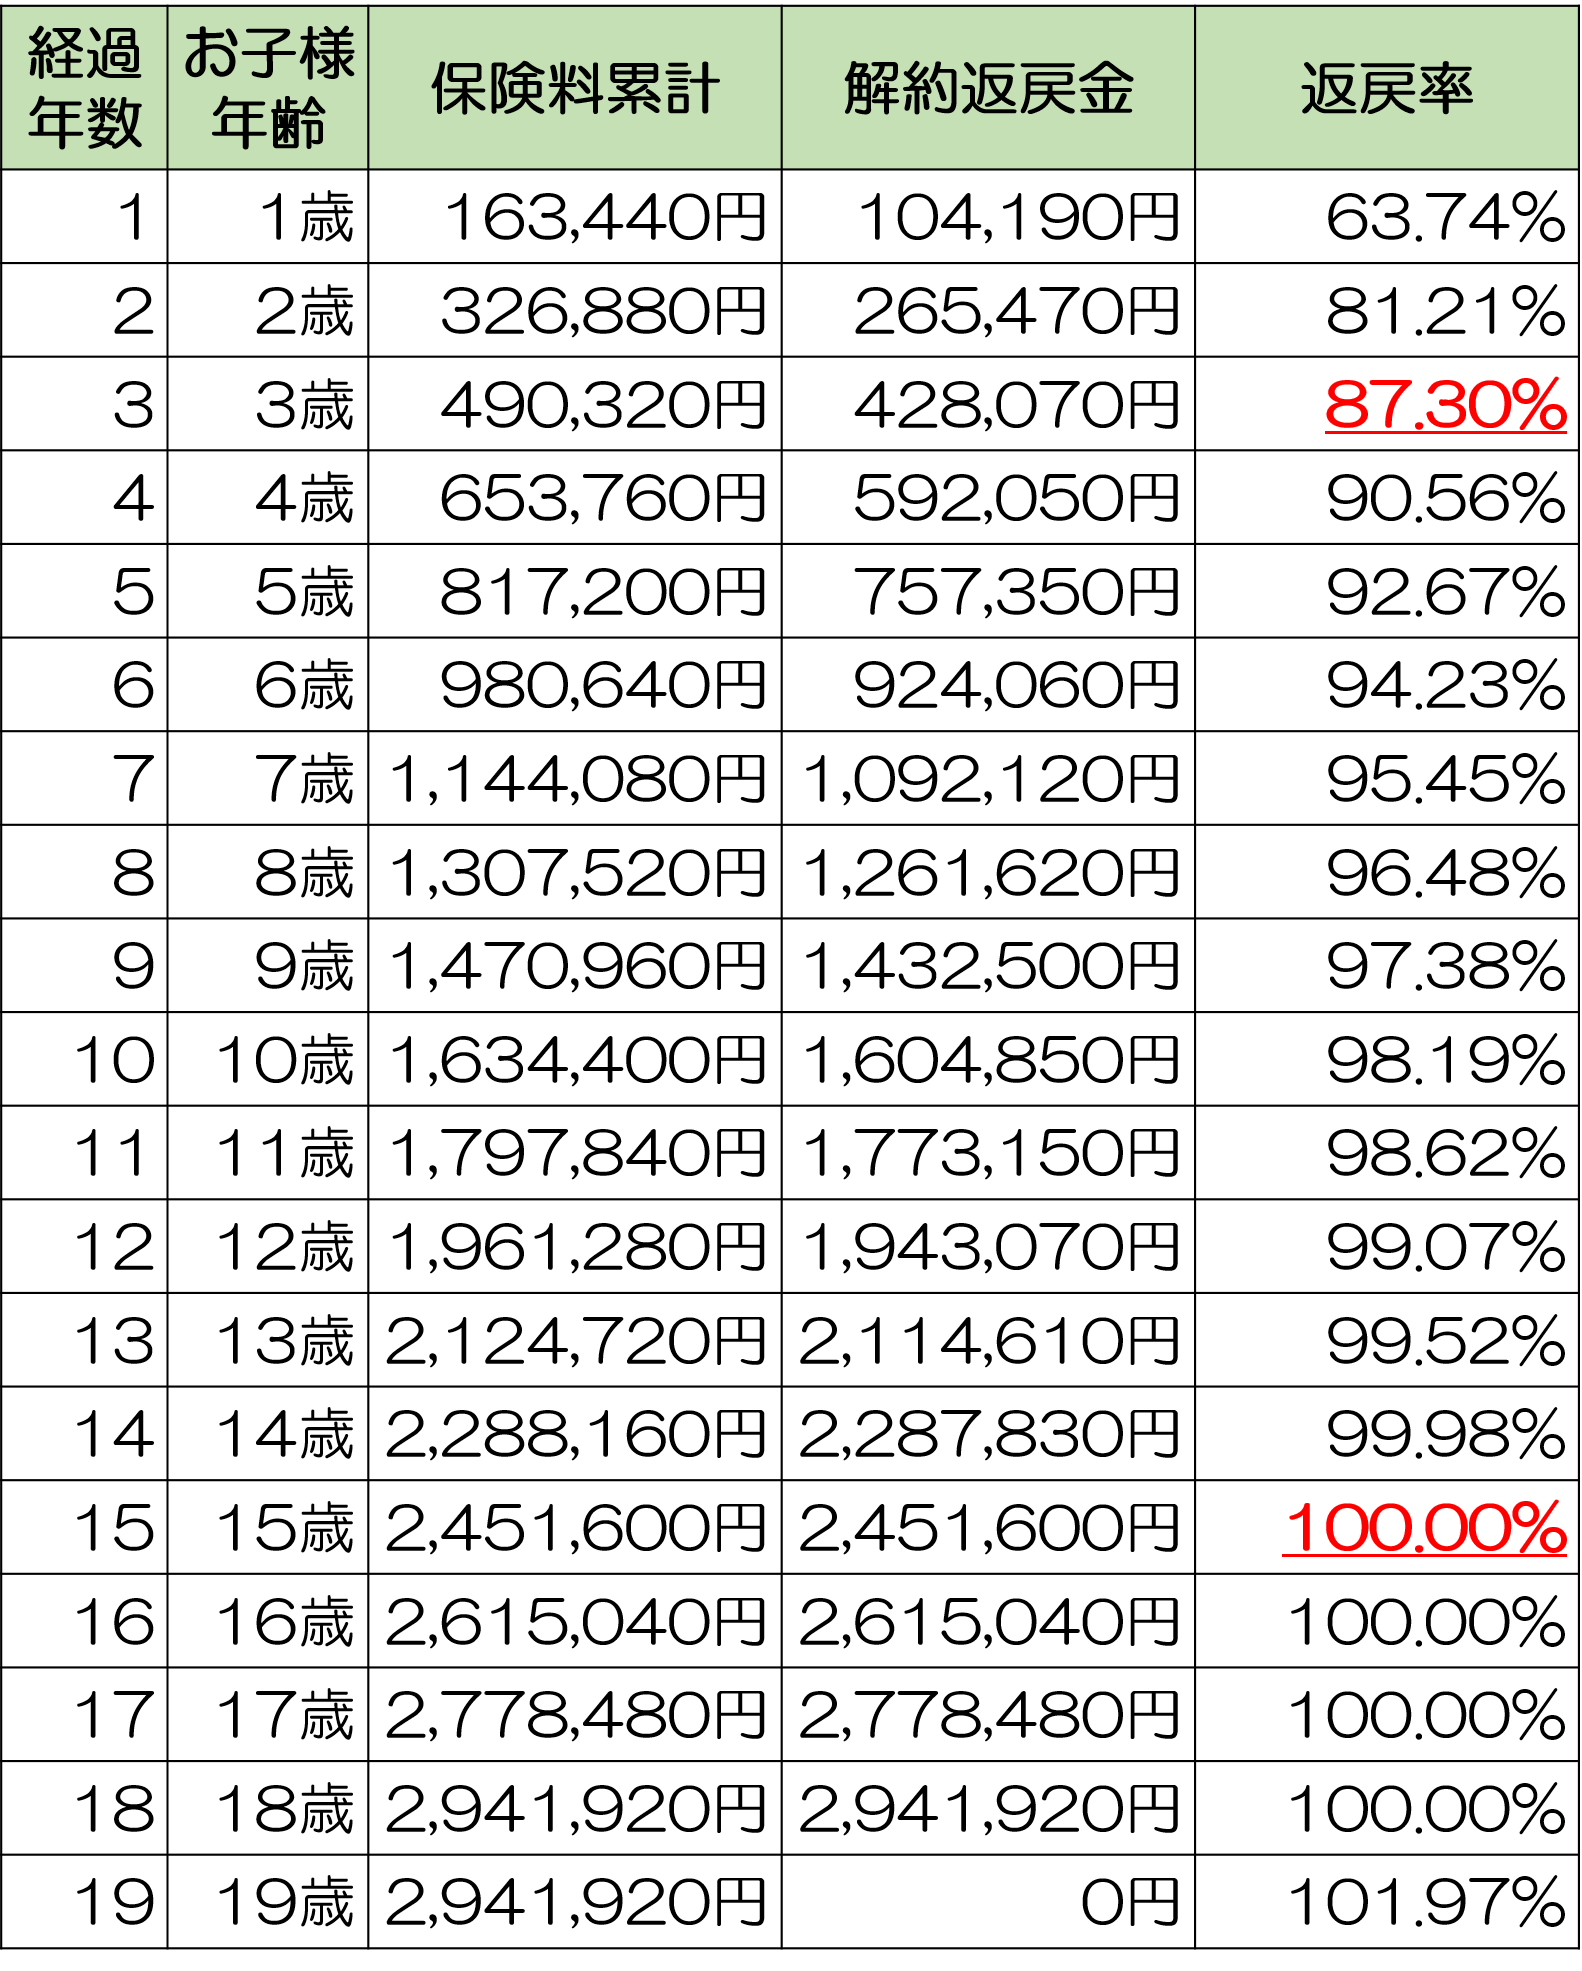
「学資保険に入れば自動的にお金が増える」という認識は危険な誤解です。実際には、契約内容や受取設計によって受取総額が払込保険料を下回る元本割れが発生します。その背景には、主に3つの明確な要因が存在します。
第1の要因は、医療特約や育英年金特約の付加です。子どもの入院保障や死亡保障を特約として組み込むと、支払った保険料の一部が掛け捨ての保障費用(危険保険料)として消費されます。その結果、満期時に手元へ戻る積立部分の比率が下がり、返戻率が90%〜95%前後に落ち込む事態を招きます。
第2の要因は、途中解約によるペナルティです。学資保険は長期保有を前提に保険会社が資金を運用しているため、加入後数年〜10年未満の早期に解約した場合、解約返戻金は支払った総額を大幅に下回ります。「家計が苦しくなったから解約する」という選択は、最も大きな損失を生む行動となります。
第3の要因は、祝金(中間給付金)の受け取り頻度です。幼稚園・小学校・中学校・高校の入学ごとに細かく祝い金を受け取るプランは一見便利ですが、保険会社が運用できる元本が途中で目減りするため、トータルの返戻率は大学進学時まで据え置くプランに比べて著しく低下します。
【実態検証】利用者の生の声と現場目線で見えたリアル
子育て世帯へのヒアリングやネット上のコミュニティ調査を行うと、学資保険に対する満足度は加入前のシミュレーション精度に直結している実態が浮かび上がります。
大手相談窓口のファイナンシャルプランナーへの取材によると、「教育資金の全額を投資信託で準備しようとしたものの、日々の相場変動に耐えられず、結局一部を強制力のある学資保険にシフトした」という保護者の声は少なくありません。自動引き落としによる強制貯蓄機能と、親に万が一のことがあった際の保険料払込免除特約は、数字上の利回りには表れない安心感を提供しています。
一方で、「営業担当者に勧められるがまま手厚い特約を付けた結果、数年後に返戻率の低さに気づいて後悔した」という手記や相談事例も後を絶ちません。貯蓄と保障は明確に切り離し、医療保障が必要であれば共済などの安価な掛け捨て保険で別建てにするのが鉄則です。
返戻率を105%以上に引き上げる賢いシミュレーション術と加入時期
学資保険の返戻率を極限まで高めるためには、制度設計の仕組みを理解した契約テクニックを駆使することが欠かせません。
まず決定打となるのが加入時期の早さです。結論から言えば、学資保険は妊娠中(出産予定日の140日前〜)または0歳時に加入するのが最もお得になります。子どもの年齢が低く、親の契約年齢が若いほど月々の保険料は割安になり、運用期間を長く確保できるため返戻率は高くなります。
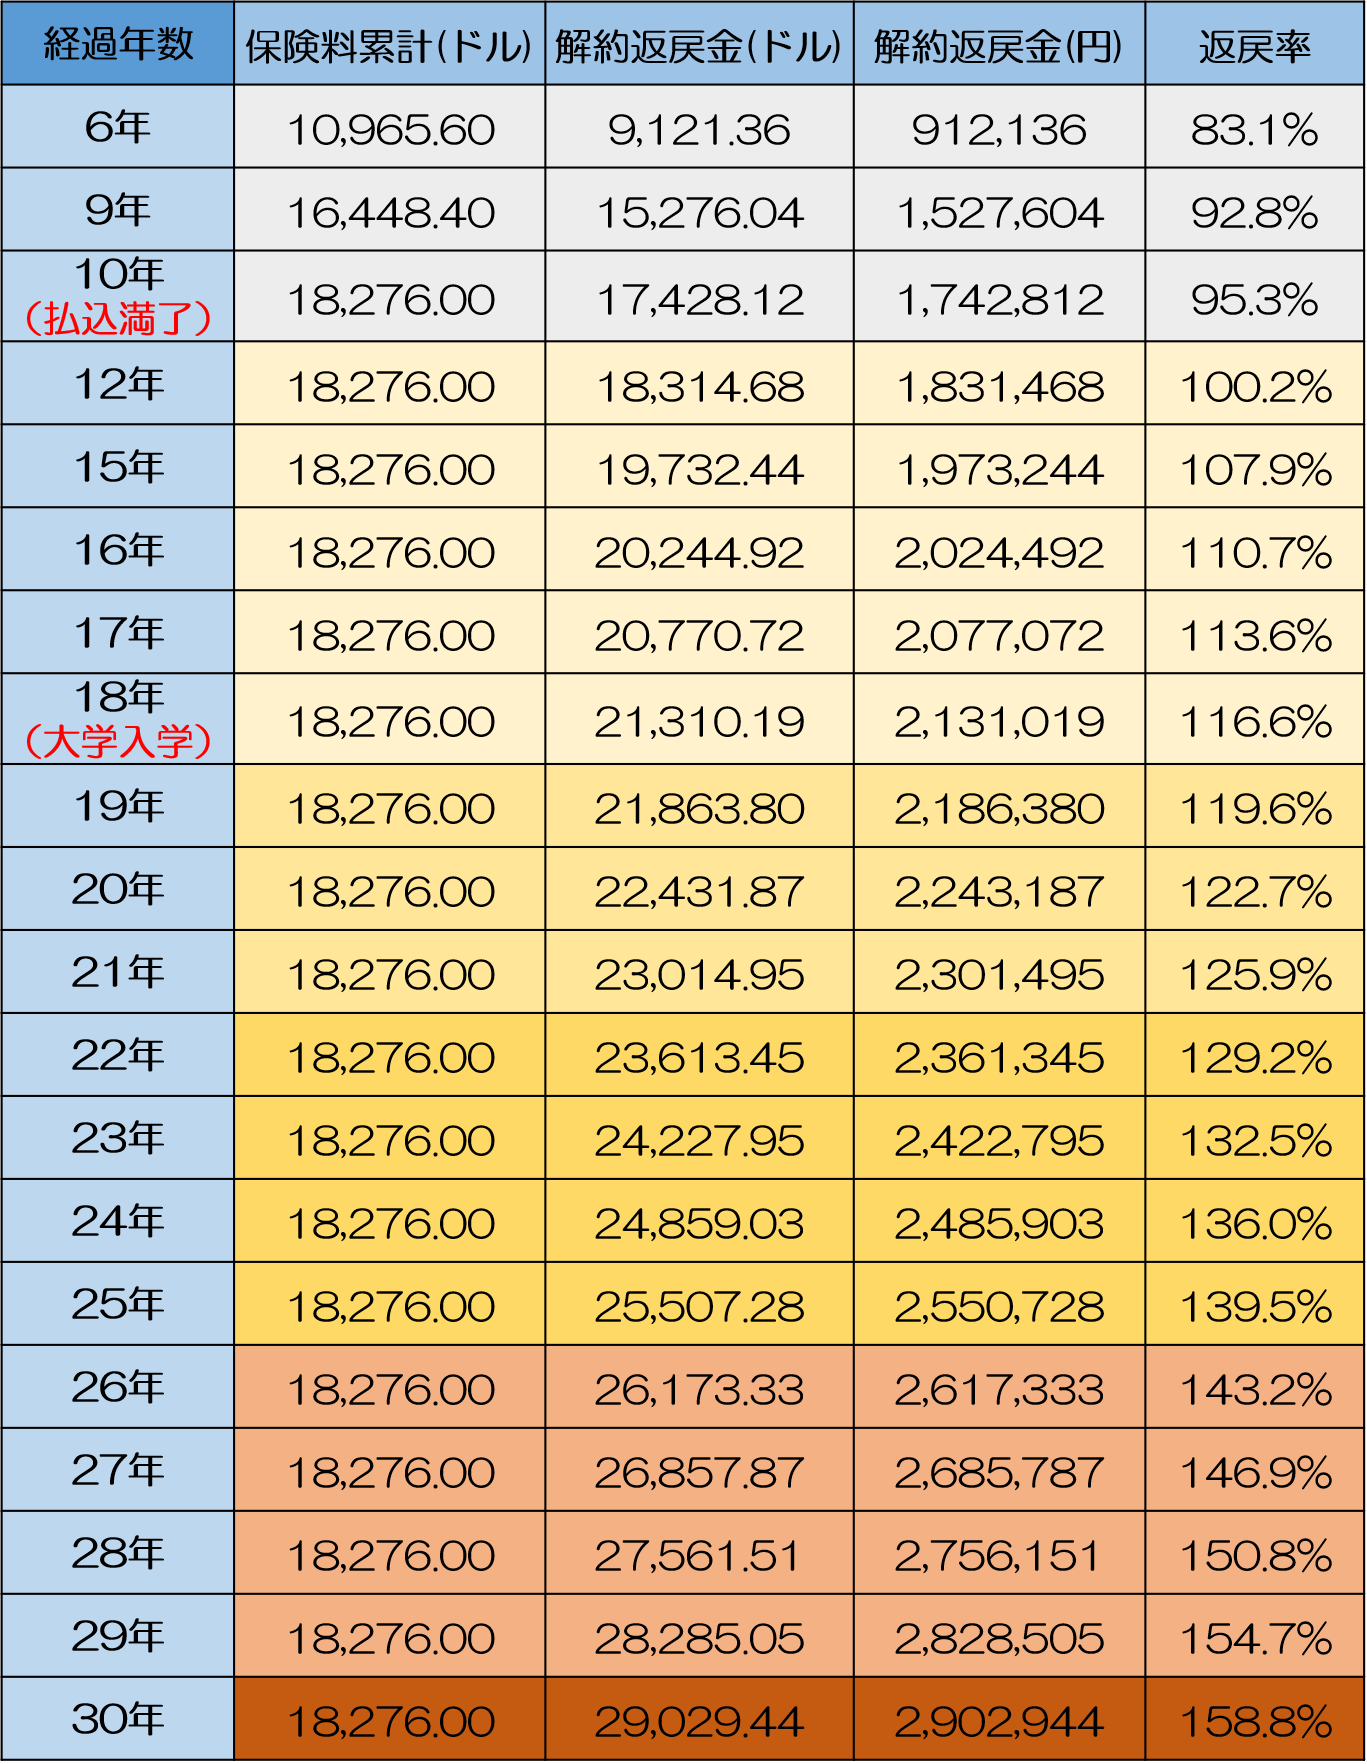
次に有効なのが短期払込と前納・年払いの併用です。保険料の払込期間を満期の18歳まで引っ張るのではなく、児童手当などを原資にして「10歳払済」や「15歳払済」を選択すると、保険会社が資金を据え置いて運用する期間が生まれ、返戻率が数ポイント跳ね上がります。さらに、月払いではなく「年払い」や「全期前納」を活用することで、割引が適用されて105%〜108%台の返戻率を射程に収めることが可能になります。
満期保険金にかかる税金と払込免除特約の本当の価値
満期保険金や祝金を受け取る際には、税制上の取り扱いを正しく把握しておく必要があります。契約形態によって課税区分が異なります。
契約者(保険料を支払う人)と受取人が同一(例:親が契約して親が受け取る)の場合、満期金は一時所得として扱われます。一時所得には最高50万円の特別控除が認められているため、受け取った満期金から支払った保険料総額を差し引いた「利益」が50万円以内であれば、所得税は一切課税されません。一般的な学資保険の満期金規模であれば、非課税枠内に収まるケースがほとんどです。
一方、祖父母が契約者で親や孫を受取人に設定している場合は「贈与税」の対象となり、年間110万円の基礎控除を超えると想定外の納税義務が生じるリスクがあります。名義設定には細心の注意が必要です。
また、学資保険最大の独自価値である保険料払込免除特約は、契約者(主に生計維持者である親)が死亡または所定の高度障害状態になった際、以降の保険料支払いが免除され、満期保険金は予定通り満額支払われる仕組みです。万が一の事態でも子どもの進学原資を100%確保できるセーフティネットとして、非常に高い実用性を誇ります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
教育資金の準備手法として学資保険が最適解となるかどうかは、各家庭の家計耐性と金融リテラシーによって明確に分かれます。
【学資保険が向いている家庭】
・貯金が苦手で、口座にあれば使ってしまうため強制的な貯蓄システムを必要とする人
・株式投資などの元本変動リスクに強いストレスを感じ、進学時の必要資金を確実に確定させたい人
・世帯主の死亡保障を手厚くしつつ、子どもの大学資金をノーリスクで確保したい人
【学資保険を慎重に検討すべき・見送るべき家庭】
・10年以内に収入が激減する可能性が高く、途中解約のリスクを抱えている人
・新NISAなどを活用し、全世界株式(オルカン)やS&P500など長期インフレに勝てる運用を主体にしたい人
・手元資金の流動性を常に高く保ちたい人
【返戻 率 学資 保険】に関するよくある質問(FAQ)
Q1:学資保険と新NISA(つみたて投資枠)はどちらを優先すべきですか?
A1:どちらか一方に絞るのではなく、役割分担が理想的です。大学進学時の「絶対に減らせない最低限の学費(例:国公立授業料相当の250万〜300万円)」を学資保険で手堅くロックし、私立進学や一人暮らし費用などの上乗せ分を新NISAの長期積立で狙うハイブリッド戦略が合理的です。
Q2:学資保険の満期時期は18歳と22歳のどちらに設定するのがベストですか?
A2:推薦入試や総合型選抜(旧AO入試)の早期化を考慮すると、17歳〜18歳の秋(高校3年の10月〜12月)に受け取れる設定が最も安全です。大学入学金や初年度前期授業料の納付期限は合格直後に訪れるため、満期を「18歳到達後の3月」に設定していると支払いに間に合わない危険があります。
Q3:インフレが進んだ場合、学資保険の返戻率では目減りしませんか?
A3:固定金利型の学資保険は将来の受取額が確定している反面、物価上昇や学費値上げ(インフレリスク)に弱いというデメリットを持ちます。そのため、インフレヘッジとして投資信託や外貨建て商品と組み合わせ、資産ポートフォリオ全体でバランスを取ることが極めて重要です。
まとめ:今後の動向と失敗しないための判断基準
学資保険選びにおける最大の失敗は、「利回りの高さ」という数字の断片だけを見て契約し、途中で支払いが滞って元本割れで解約することです。
返戻率105%以上の好条件を引き出す鍵は、「妊娠中〜0歳児の早期加入」「不要な医療特約を排除した貯蓄特化」「10歳・15歳での短期払込完了」という3つのルールを守ることにあります。家計のキャッシュフローと教育費が発生する正確なタイミングを逆算したシミュレーションを行い、納得のいく資金計画を確立してください。 (出典: 返戻 率 学資 保険(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。