東京エレクトロンの将来性は?「やばい」の真相と2026年の勝算
世界の半導体サプライチェーンにおいて、不可欠な中核ピースとして君臨し続ける東京エレクトロン(TEL)。生成AI向けの先端半導体需要が急拡大する一方で、検索窓には「やばい」「オワコン」といった不穏なワードが並びます。巨額の利益を生み出し続ける日本屈指のハイテク企業が、なぜ一部で懸念の目を向けられているのでしょうか。
米中デカップリングによる規制強化の波、激しいシリコンサイクルの浮沈、そしてTSMC熊本進出に伴う国内産業の地殻変動。業界関係者への取材や最新の財務データをもとに、同社を取り巻くリアルな現実と2026年以降の成長シナリオを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「やばい」の噂は構造的破綻ではなく、対中輸出規制リスクとシリコンサイクル特有の業績変動幅の大きさが主因。
- 要点2:コータ・デベロッパで世界シェア約9割を握るなど圧倒的な製品競争力を誇り、先端AI半導体の量産には不可欠な存在。
- 要点3:平均年収は国内トップクラスを維持しており、就職・投資の両面で高い人気と参入障壁を誇る。
噂の真偽を徹底検証|なぜ「オワコン」「やばい」と検索されるのか?
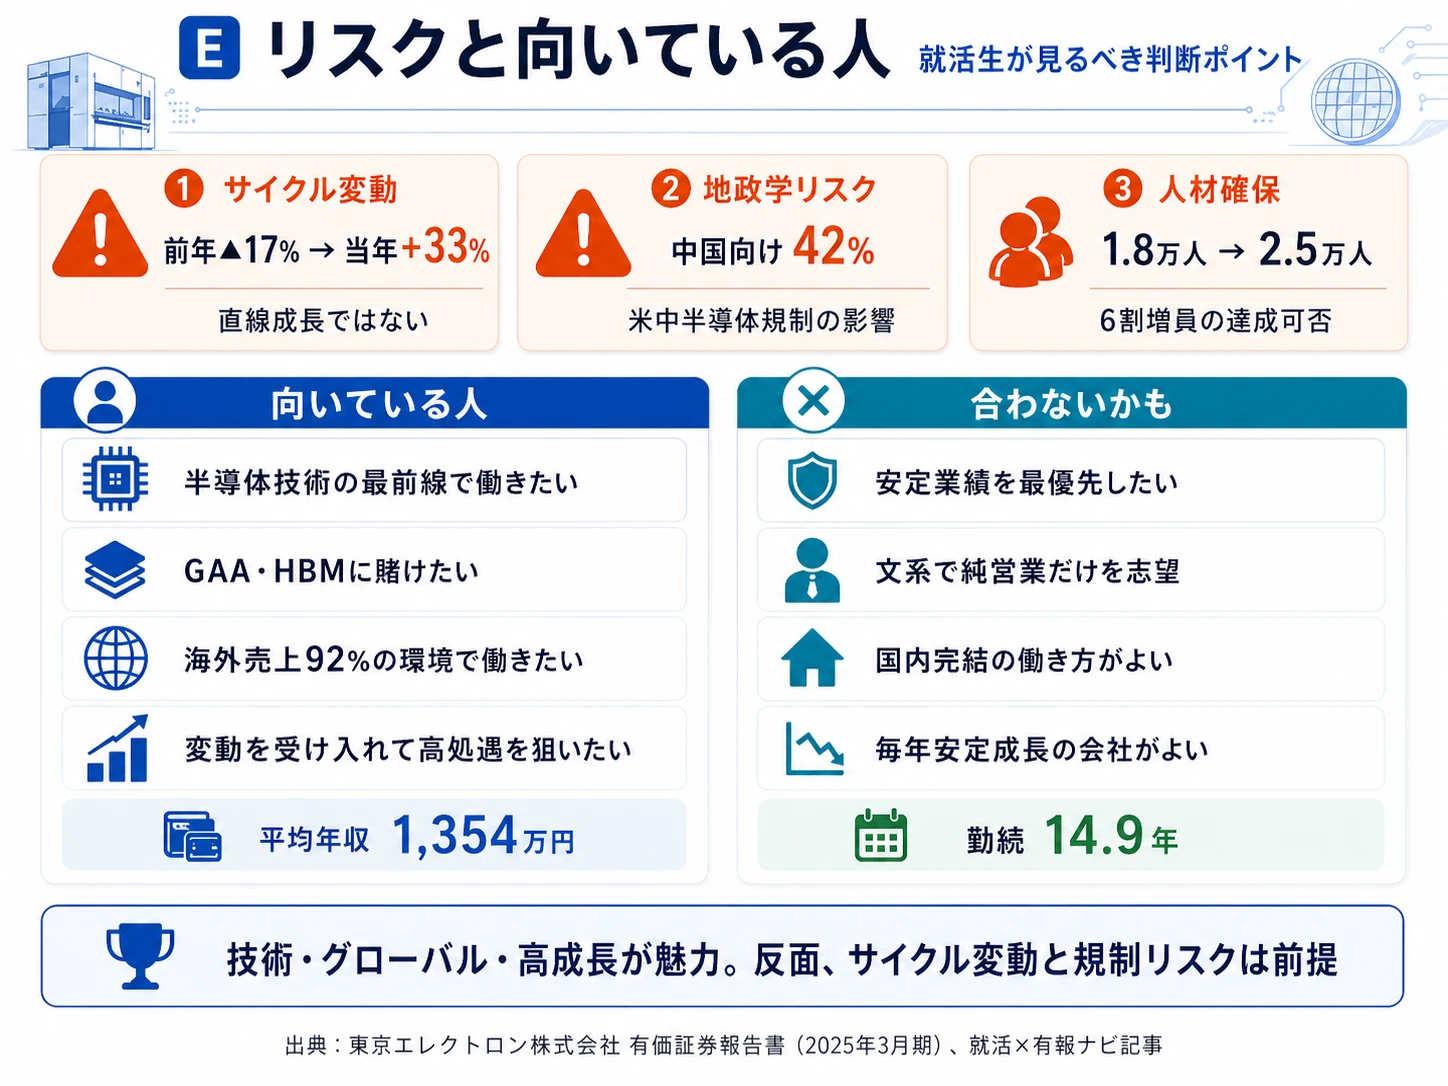
ネット上の掲示板やSNSで囁かれる「東京エレクトロン やばい 理由」を深掘りすると、主に2つの外部要因が浮き彫りになります。1つ目は、米国の主導による東京エレクトロン 対中規制 リスクの顕在化です。過去数年、中国市場向けに出荷比率を高めていた背景から、先端装置の禁輸措置やレガシー(汎用)分野への規制拡大懸念が、市場の警戒感を煽る要因となりました。
2つ目は、半導体業界特有の「シリコンサイクル」に伴う激しいボラティリティです。好況期には空前の売上とボーナスを記録する反面、在庫調整局面では業績や株価が一気に冷え込みます。この極端なアップダウンを目の当たりにした層が「急落して危ない」「将来性がないのではないか」と誤認し、オワコン説が拡散された経緯があります。
しかし、実際の事業基盤が揺らいでいるわけではありません。足元の半導体製造装置 市場動向を見渡しても、先端ロジックや高帯域幅メモリ(HBM)向けの引き合いは依然として旺盛です。ネット上の不安視は、構造的な破綻ではなく「市場サイクルと地政学への過度な反応」と捉えるのが妥当です。
【2026年最新】東京エレクトロンの業績推移と主要指標の徹底比較
客観的な企業体力を測るため、公開されている財務データや業界平均との比較を整理しました。東京エレクトロン 業績 2026年最新の動向を踏まえた主要指標は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上高営業利益率 | 約25%〜30%前後 | 製造業平均:約5%〜7% | 高付加価値な製品群により極めて高い収益性を維持 |
| 平均年収 | 約1,300万〜1,500万円台 | 上場企業平均:約650万円 | 業績連動賞与が手厚く、日系トップクラスの待遇 |
| 主力装置シェア | コータ・デベロッパで約90% | 寡占市場の指標:50%以上 | EUV露光と直結する装置で世界的な独占体制を構築 |
| 研究開発費比率 | 売上高比で約10%超 | 一般製造業:3%〜5% | 次世代プロセス向けの開発投資を緩めず競争力を担保 |
データが物語るように、利益率・研究開発投資・市場シェアのいずれを取っても、日本を代表するグローバルエクセレントカンパニーの水準を維持しています。
圧倒的競争力の裏にある「強み」と見逃せない「構造的弱み」
同社の将来性を冷静に測るには、東京エレクトロン 強み 弱みを両面から把握することが欠かせません。
最大の強みは、ウェーハ上に感光剤を塗布・現像するコータ・デベロッパ 世界シェアで約9割という圧倒的な地位を築いている点です。オランダASMLの最先端EUV(極紫外線)露光装置とインラインで直結できるのは実質的に同社製品のみであり、先端プロセスの開発において代替が利きません。さらに、超極低温で微細な穴を高速加工する新規エッチング技術など、生成AI 半導体需要 TELの伸びを取り込む技術基盤が強固です。
一方で、構造的な弱みも存在します。露光装置本体やCMP(研磨)、検査装置などの一部領域では海外競合(ASML、Applied Materials、KLAなど)が先行しており、総合力での争いは常に激化しています。また、海外売上比率が8割を超えるため、為替変動や主要国の政策転換によって業績が急激に左右されやすい側面は無視できません。
TSMC熊本進出と国内半導体回帰|現場への波及効果
国内市場における大きな追い風が、TSMC 熊本工場 影響です。ファウンドリ大手の九州進出に伴い、サプライチェーンの再構築が急速に進んでいます。
東京エレクトロンも熊本事業所(合志市)などで開発・生産体制の拡充を進めており、顧客工場のすぐ隣で密な技術サポートを提供する体制を強めています。国内での先端半導体製造プロジェクト(ラピダスを含む)が活性化することで、従来の海外偏重だったリスクが適度に分散され、国内市場のプレゼンス向上という恩恵をもたらしています。
【実態検証】平均年収の推移と「激務の真相」に迫る
就活生や転職希望者の間で常に関心を集めるのが、東京エレクトロン 年収 推移と労働環境のリアルです。
有価証券報告書の記載によると、平均年収は1,300万円台から1,500万円超の間で推移しています。基本給の水準自体も高いものの、同社の特徴は「業績連動賞与(ボーナス)」の比率が極めて高い点にあります。業績がピークを迎えた年度には若手でも破格の支給額になる一方、景気後退局面では前年比で数百万円単位の増減が生じるケースもあります。
また、東京エレクトロン 評判 激務の真相についても現場の声は割れます。先端半導体の立ち上げ期や顧客工場のトラブル対応時には、休日対応や長時間の残業が発生しやすく、タフな精神力と体力が求められます。しかし近年は働き方改革やリモートワーク制度の整備が進み、法令遵守意識は非常に厳格です。結果として、東京エレクトロン 就職 難易度は最難関レベルを維持しており、優秀な理系エンジニアやグローバル営業人材が鎬を削っています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資家やキャリア選択の視点から、どのような人が東京エレクトロンに向いているのかを整理しました。
【向いている人・選ぶべきタイプ】
- 半導体サイクルの短期的な波に動じず、5〜10年単位の長期的なテクノロジー進化を信じられる投資家
- グローバルな競争環境で高い報酬を得ながら、世界最先端のモノづくりに没頭したいエンジニア・ビジネスパーソン
- 成果主義と能力主義が明確なカルチャーで自己成長を遂げたい人
【慎重になるべき人・避けたほうがいいタイプ】
- 年収や株価に年ごとの変動(ボラティリティ)を望まず、常に一定の安定感を求める人
- 地政学リスクや国際情勢のニュースに日々の平穏を乱されたくない人
- 定時退社やルーティンワーク中心の穏やかな労働環境を最優先にしたい人
【東京 エレクトロン 将来 性】に関するよくある質問(FAQ)
Q1:東京エレクトロン 株価 今後の見通しはどうですか?
A1:短期的には地政学リスクや顧客の設備投資計画の変更による調整リスクを孕みますが、中長期的には生成AI、車載半導体、データセンター需要の拡大に伴い、高い成長ポテンシャルを維持しています。先端装置の需要サイクルを注視することが重要です。
Q2:文系出身でも東京エレクトロンへの就職は可能ですか?
A2:可能です。営業、調達、法務、財務、人事などのコーポレート・事業推進部門で多くの文系出身者が活躍しています。ただし、海外顧客・サプライヤーと渡り合うための高い語学力や論理的思考力が厳しく求められます。
Q3:中国市場の規制がさらに強まった場合、業績への致命傷になりますか?
A3:一定の一時的減収は避けられませんが、致命傷には至らない体制構築が進んでいます。同社は欧米・台湾・韓国・日本国内など多極化した顧客基盤を持っており、先端ノード向け装置の比率を高めることでレガシー市場の変動を吸収する戦略を採っています。
まとめ:今後の動向と失敗しないための判断基準
東京エレクトロンにまつわる「やばい」という噂は、同社が世界の先端技術と地政学の最前線に立っているからこそ生じるノイズに過ぎません。圧倒的な装置シェアと分厚い特許網、そして莫大な研究開発費に裏打ちされた競争力は、2026年以降の半導体市場においても強固な優位性を保ち続けます。
業績の波や国際情勢の荒波を織り込みつつ、テクノロジーの未来を牽引する中核企業としての真価を見据えることが、投資・就職いずれの選択においても肝要です。 (出典: 東京 エレクトロン 将来 性(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。