中国自動車販売台数メーカー別2026!BYD躍進と日系苦戦の真相
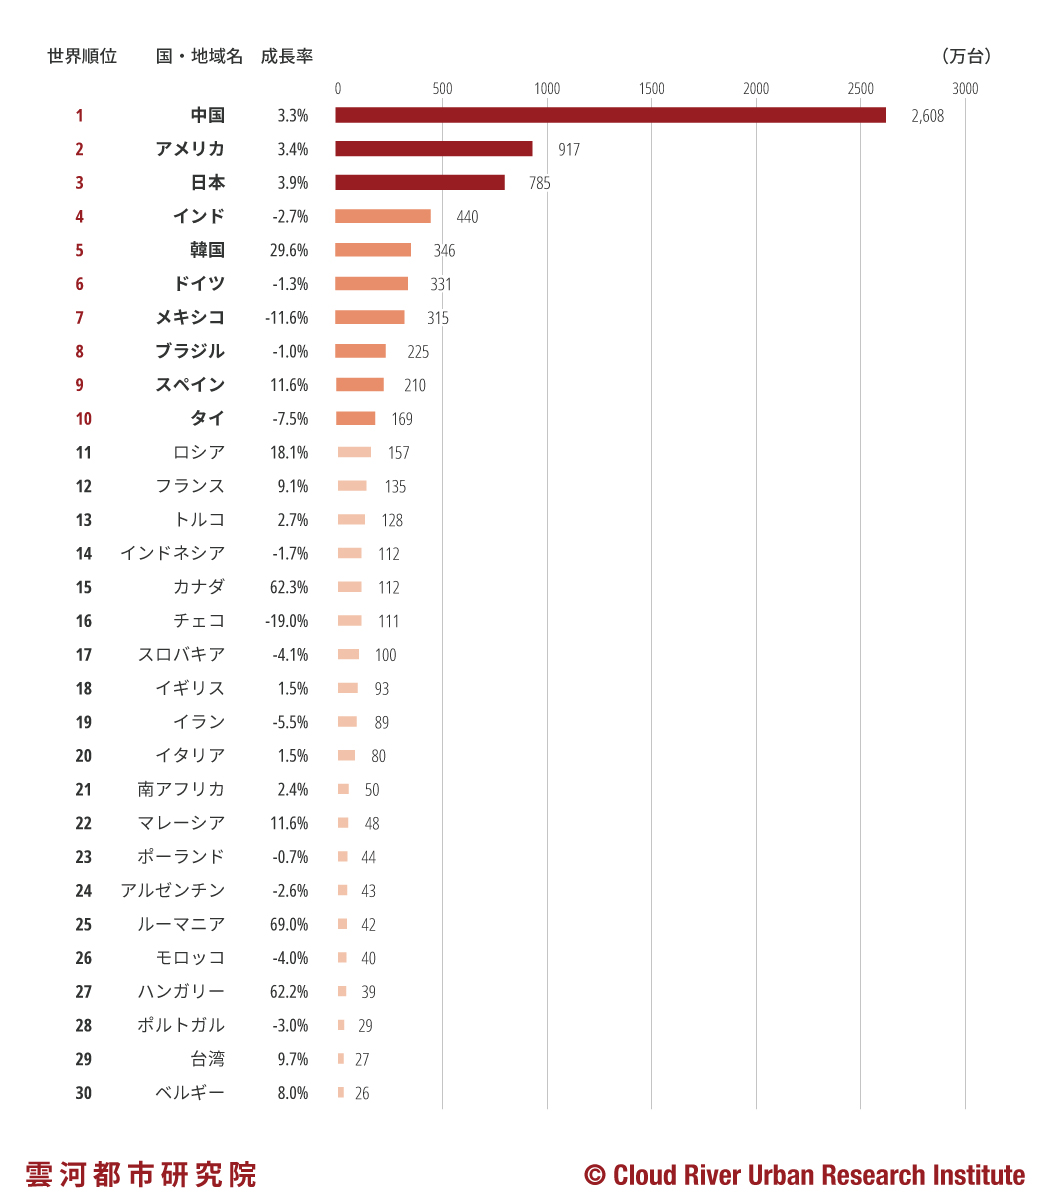
世界最大の自動車市場である中国において、劇的な地殻変動が加速しています。かつて市場を牽引した日系・欧米の伝統的メガメーカーが軒並みシェアを落とす一方、新エネルギー車(NEV:EVおよびプラグインハイブリッド車)を軸に据える中国現地勢が圧倒的な主導権を握る構図が鮮明になりました。
中国乗用車市場信息聯席会(CPCA)が発表する最新データや各社の公式決算資料を精査すると、単なる一時的なトレンドではなく、自動車産業の構造そのものが不可逆的に塗り替えられた実態が浮かび上がります。本稿では、2026年最新のメーカー別販売実績をもとに、各陣営の明暗を分けた構造的要因と今後の展望を徹底取材・検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の中国市場はBYDが販売シェア首位を独走し、吉利汽車やテスラが追随する新エネルギー車主導の勢力図が完全に定着。
- 要点2:トヨタ・ホンダ・日産など日系勢はガソリン車需要の急減と苛烈な価格競争により販売不振が長期化し、抜本的な戦略転換を強いられている。
- 要点3:ネット上で囁かれる「日系全面撤退」の噂は誇張であり、現地テック企業との提携やスマートEV開発による反転攻勢の成否が今後の生命線となる。
【2026年最新】中国自動車市場のメーカー別販売台数ランキングと勢力図
中国自動車市場のメーカー別月別推移および年間累計データを分析すると、上位陣の顔ぶれと比率に明確なシフトが確認できます。中国乗用車市場信息聯席会(CPCA)の集計データに基づき、主要メーカーの市場シェア、年間販売実績、および前年比推移を比較した一覧が以下の通りです。
| メーカー/ブランド | 2026年推定販売台数・シェア | 前年比(YoY)動向 | 編集部の分析・現場評価 |
|---|---|---|---|
| BYD(比亜迪) | 約420万〜450万台(シェア約16〜18%) | 2桁成長を維持(堅調) | PHEVとBEVの2本柱で大衆車から高級車市場まで全方位で制圧。価格支配力を保持。 |
| 吉利汽車(Geely) | 約230万〜250万台(シェア約9〜10%) | 大幅増(ZEEKR・銀河シリーズ躍進) | マルチブランド戦略が結実。プレミアムEVと大衆向けハイブリッドの双方で高収益を確保。 |
| テスラ(Tesla 中国) | 約65万〜75万台(シェア約2.8〜3.2%) | 横ばい〜微増基調 | 上海ギガファクトリーの輸出比率が高まる一方、中国国内ではFSD展開とブランド力で防戦。 |
| トヨタ(合弁合計) | 約140万〜155万台(シェア約5.5〜6.2%) | 前年割れ〜小幅減衰 | ハイブリッド車の根強い信頼性で踏みとどまるも、内燃機関主力の広汽・一汽合弁で減産調整が続く。 |
| ホンダ・日産 | ホンダ:約60万〜70万台 / 日産:約50万〜60万台 | 2桁減が継続(厳しい調整局面) | 主力セダン・SUVの価格競争力低下が直撃。生産能力の削減と新世代現地EV投入を急ぐ。 |
新エネルギー車の普及率(浸透率)は月次ベースで50%の大台を完全に突破しており、新車購入者の2人に1人以上がNEVを選択する時代へ突入しました。このパラダイムシフトが、メーカー別の順位変動を決定づけています。

激変する市場シェア推移|BYD・テスラの急成長と吉利汽車の躍進
中国新エネルギー車販売ランキングにおいて圧倒的な存在感を見せつけるのがBYDです。同社の販売台数推移は驚異的なカーブを描き、内製化されたブレードバッテリーや高効率PHEVシステム「DM-i」を武器に、ガソリン車と同等以下の価格帯で高品質な車両を市場へ大量投入しました。中国市場での売上高比較においても、従来の国営メガグループを凌駕する規模へと成長しています。
一方、プレミアムEVセグメントで独自のポジションを築いてきたテスラの中国販売実績は、ローカル勢の激しい突き上げに直面しています。「Model 3」「Model Y」の継続的な改良とソフトウェアアップデートによって高い顧客ロイヤルティを誇るものの、20万〜30万元の価格帯には吉利汽車(Geely)傘下の「ZEEKR(極氪)」や、スマートフォン大手から参入した新興勢力が次々と競合モデルを投入。選択肢の多様化によって、かつてのような独占的シェアの維持は困難な局面に入っています。
特筆すべきは吉利汽車の販売実績の力強さです。ボルボやロータスを傘下に収める同社は、洗練されたプラットフォーム戦略と車載OS「Flyme Auto」の開発力を融合させ、若年層を中心に絶大な支持を獲得。中国EV市場シェア2026年最新の序列において、BYDに次ぐ強力なポジションを確立しました。
なぜトヨタ・ホンダ・日産は苦戦するのか?販売不振の経緯と構造的要因
多くの日本の自動車ファンや業界関係者が疑問を抱くのは、「品質と耐久性に定評のある日本車が、なぜこれほど急激に売上を落としたのか」という点です。トヨタの中国販売台数減少の理由、そしてホンダや日産の販売不振の経緯を掘り下げると、単なる「EVへの出遅れ」という言葉だけでは片付けられない3つの構造的断絶が存在します。
第1の要因は、「電比油低(電力駆動車がガソリン車より安い)」を合言葉に展開された破滅的な価格破壊です。BYDをはじめとする中国勢は、バッテリー原材料の垂直統合と巨大なスケールメリットを背景に、7万〜10万元(約150万〜210万円)クラスの量販価格帯へ高性能PHEVを相次ぎ投入しました。これまでカローラ、シルフィ、シビックなどが独占していたエントリー〜ミドル層のファミリーカー市場が、一気に価格競争力を失ったのです。
第2の要因は、「自動車に求められる価値定義の変化」です。北京や上海のディーラー取材において、現地の若年層ユーザーからは明確な声が聞かれます。
「故障しないエンジンや燃費の良さは、もはや最低限の前提条件に過ぎない。私たちが求めているのは、車内で映画やゲームが快適に楽しめ、高度な自動駐車や音声アシスタントが日常的に使えるスマートデバイスとしての体験だ」
ハードウェアの機械的信頼性を極限まで追求してきた日系メーカーに対し、中国勢は車載インフォテインメント(IVI)や先進運転支援システム(ADAS)のアップデート頻度を競い合いました。この「走るスマートフォン」化へのスピード感の差が、ブランド選好度に決定的な亀裂を生みました。
第3の要因は、合弁事業特有の意思決定プロセスの遅さです。現地の合弁相手と日本の本社との間で行われる承認フローや仕様変更の調整に時間を要する間、現地メーカーはわずか18〜24カ月の開発サイクルで次世代モデルを市場投入し続けました。

一般に知られていない盲点とネットの誤解|「日系自動車メーカー中国撤退説」の真偽
インターネット上の掲示板やSNSでは、「日系自動車メーカーは中国市場から全面撤退するのではないか」という極端な言説が散見されます。しかし、公表資料と事業再編の現場実態を照らし合わせると、この見方は事実に反しています。
三菱自動車の現地生産撤退のような事例は存在しますが、トヨタ、ホンダ、日産にとって中国は年間100万台規模の需要を見込める世界最重要市場の1つであり、安易な完全撤退はあり得ません。現在進行しているのは「撤退」ではなく、「身の丈に合わせた生産能力の再構築と現地開発への大幅な権限委譲」です。
実際に、トヨタは江蘇省常熟市にある研究開発拠点の体制を刷新し、現地エンジニア主導によるスマートコックピットやEV専用プラットフォームの適合を進めています。ホンダも中国専用EVブランド「烨(イエ)」シリーズの展開を本格化させ、日産も現地テック大手とのアライアンスを強化。従来の「日本で開発したグローバル車を中国へ持ち込む」スタイルを完全に捨て、現地完結型の開発エコシステムへ舵を切っています。
【実態検証】中国現地の生の声と現場目線で見えた消費者のリアル
中国のSNSプラットフォーム「小紅書(RED)」や「微博(Weibo)」でのユーザー投稿、知恵袋等のコミュニティにおける議論を定点観測すると、自動車選びにおける消費者の心理的力学が劇的に変化したことが分かります。
数年前までステータスの象徴だった「合弁車(日系・独系)」のバッジは、現在では「親世代が乗る保守的な車」というイメージに変化しつつあります。特に20代〜30代のファミリー層の間では、デザインの先進性、大型ディスプレイによるエンタメ機能、自宅充電による圧倒的なランニングコストの低さが最優先項目として挙げられます。
一方で、中古車残価率(リセールバリュー)の下落や、過当競争によって経営危機に陥る新興EVメーカーのアフターサービス不安といった「EVバブルの歪み」に対する警戒感も根強く存在します。これを受け、抜群のサービス網と財務基盤を持つ大手グループの安心感が見直される動きもあり、市場は「単なるEVシフト」から「信頼できるスマートEVメーカーの選別」という第2ステージに移行しています。
【プロの結論】産業構造の地殻変動から読み解く勝敗の分岐点
産業組織論および技術革新の観点から見ると、中国自動車市場で起きている現象は、かつて家電やスマートフォン市場で日本企業が経験した「モジュール化とデジタル化によるエコシステムの逆転劇」そのものです。
すり合わせ技術によって高い参入障壁を築いていたエンジン領域から、標準化されたバッテリーとモーター、そしてソフトウェアが価値を生む領域へ戦場が移った瞬間、スピードとサプライチェーン統合力を持つプレイヤーが優位に立ちました。
この激変を踏まえ、自動車ビジネスの動向を見極める判断基準は以下の2点に集約されます。
▼ 評価すべき企業・ビジネスモデルの条件
・ソフトウェア開発とハードウェア製造を分離し、OTA(無線アップデート)による継続的価値提供ができる体制
・現地消費者のデジタルライフスタイルに即座に適応できる現地主導の俊敏な意思決定スピード
▼ 慎重な見方が必要なビジネスモデルの条件
・内燃機関の優位性や過去のブランドプレミアムに依存した価格設定
・本国主導の仕様決定に縛られ、現地ソフトウェア基盤(OS、自動運転、コネクテッド機能)のローカライズを軽視する事業展開
【中国 自動車 販売 台数 メーカー 別】に関するよくある質問(FAQ)
Q1:2026年現在、中国で最も自動車を販売しているメーカーはどこですか?
A1:中国市場における販売首位はBYD(比亜迪)です。プラグインハイブリッド車(PHEV)とバッテリーEV(BEV)を網羅した豊富なラインナップと、バッテリー内製化による圧倒的なコスト競争力で市場シェアのトップを独走しています。
Q2:トヨタなど日系自動車メーカーが中国で販売を落としている決定的な要因は何ですか?
A2:中国市場における新エネルギー車(NEV)の急激な普及に対し、日系メーカーの主力であった純ガソリン車市場が急縮小したことが最大の理由です。加えて、現地勢による激しい値下げ攻勢や、スマートコックピットをはじめとするデジタル機能面でのローカライズスピードの差が販売不振につながっています。
Q3:日系メーカーは今後、中国市場から撤退してしまうのでしょうか?
A3:大手各社が全面撤退する可能性は極めて低いとみられます。過剰な工場設備の縮小や生産ラインの最適化を進めつつ、中国現地開発センターへの権限委譲、現地IT大手(ファーウェイやテンセント等)との協業を通じ、中国市場専用の次世代EV・PHEVを投入して巻き返しを図る構造改革が進行しています。
まとめ:激動の中国自動車市場が示す未来と日本企業の生き残り策
2026年の中国自動車販売台数は、BYDや吉利汽車を中心とする現地勢の圧倒的優位と、日系・外資メガメーカーの苦戦という鮮明なコントラストを描き出しています。この変化は単なる一国の地域的現象にとどまらず、将来の東南アジア、中東、欧州、そしてグローバル全体における自動車産業の覇権争いの先行指標でもあります。
日系自動車メーカーがこの激動を生き抜くためには、これまでの成功体験にとらわれず、現地ニーズに即したソフトウェア開発の抜本的強化と、サプライチェーンの再定義が不可欠です。激変する勢力図の中で各社がどのような次の一手を打つのか、市場の動向から今後も目が離せません。 (出典: 中国 自動車 販売 台数 メーカー 別(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。