個人事業主の請求書で消費税なしは損?免税事業者の最新ルールと書き方
「自分は免税事業者だから、請求書に消費税を上乗せしてはいけないのではないか」「消費税なしで請求書を発行しているけれど、実は大損しているのでは……」。フリーランスや個人事業主として活動する現場では、こうした消費税請求にまつわる不安や疑問が後を絶ちません。インボイス制度(適格請求書等保存方式)が定着した現在、請求書の記載方法や税金の取り扱いは、個人の手取り収入や取引先との信頼関係に直結する死活問題となっています。
国税庁や財務省の公式見解、実際の税務現場における取材データを紐解くと、「免税事業者は消費税を請求できない」という言説は法律上の完全な誤解であることが分かります。2026年9月にはインボイス導入後の経過措置(80%控除)が一つの節目を迎え、同年10月からは控除率が50%へと引き下げられる過渡期に突入します。本稿では、免税事業者が消費税なしで請求するリスクと真実、適正な請求書の書き方、源泉徴収の正しい計算手順まで、最新の法規に則って徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:免税事業者であっても法的に消費税相当額を上乗せして請求することは可能であり、「消費税なし」での請求は仕入れや経費分の消費税を自腹で負担する損失(持ち出し)につながる。
- 要点2:2026年10月からの仕入税額控除の経過措置(50%へ引き下げ)を控え、発注企業側との値引き交渉やトラブル防止策の重要性が一段と高まっている。
- 要点3:インボイス登録の有無に応じた「区分記載請求書等保存方式」に準拠した記載と、源泉徴収税の正確な算出方法を理解することが手取りの最大化と適正取引の鍵となる。
免税事業者は消費税を請求できないという噂の真相
ネット上の掲示板やSNSでは、「インボイス未登録の免税事業者が消費税を上乗せして請求すると違法になる」「消費税を受け取るとネコババ(益税)になるのではないか」という言説が散見されます。しかし、財務省の公式見解および消費税法上、免税事業者が消費税相当額を請求に含めることは完全に合法です。
個人事業主が事業を営む上では、パソコンの購入費、通信費、仕入れ、事務所家賃など、あらゆる経費にすでに10%の消費税を支払っています。もし請求書で「消費税なし」として本体価格のみを受け取れば、自身が支払った消費税分を経費として回収できず、実質的な赤字負担(自腹切り)が発生してしまいます。
裁判所の過去の判例(東京地裁平成2年3月26日判決など)においても、「消費税は対価の一部としての性質を有するものであり、事業者が免税事業者であっても取引価格の一部として消費税相当額を請求すること自体は何ら妨げられない」と判示されています。いわゆる「益税」批判の議論は制度論的な側面に過ぎず、民法上の契約自由の原則に基づき、事業者が諸経費を勘案して消費税相当額を含めた価格を設定・請求する権利は法的に保障されています。

【2026年最新データ】課税事業者と免税事業者の請求書・取引比較
インボイス制度開始から時間が経過した2026年現在、事業形態によって請求書の形式や取引先への影響は大きく分かれています。以下の比較表で制度上の違いと実務的な影響を確認しましょう。
| 項目 | インボイス登録・課税事業者 | インボイス未登録・免税事業者 | 編集部の見解・評価 |
|---|---|---|---|
| 適格請求書発行事業者番号(T番号) | あり(登録番号を記載) | なし(記載不可) | 免税事業者が偽のT番号を記載すると罰則対象となるため厳禁。 |
| 請求書における消費税表記 | 税率ごとに区分した消費税額等を明記(必須) | 「税込総額」または「消費税相当額」の明記が可能 | 免税事業者も区分記載請求書の形式で税額を分けると交渉が明瞭化。 |
| 発注側の仕入税額控除 | 100%全額控除可能 | 2026年9月まで:80%控除 2026年10月〜:50%控除 | 2026年秋の控除率改定を機に、価格交渉が再燃する可能性が高い。 |
| 納税義務 | 受け取った消費税を国へ申告・納税 | 消費税の納税義務なし(全額が売上) | 売上規模や経費率によってどちらが得か明確に分かれる。 |
【実態検証】「消費税なし」請求で生じるトラブルと現場のリアルな声
フリーランス界隈や中小企業の取引現場を取材すると、「消費税を別建てで請求したらクライアントから突き返された」「最初から税込だと思っていたと言われて報酬を削られた」という生々しい相談が多数寄せられています。
公正取引委員会や中小企業庁の調査資料によると、インボイス制度導入後、発注側による「免税事業者に対する一方的な消費税分の減額要求」が下請法や独占禁止法上の優越的地位の濫用に該当するとして、多数の指導・警告が行われています。現場で特に頻発しているトラブルの背景には、以下の3つの実態があります。
1. 見積段階での「内税・外税」認識の不一致:
見積書に「100,000円」とだけ記載していた場合、受託側は税抜10万円(請求時に+1万円)を想定していたのに対し、発注側は「税込10万円」と解釈して請求書受領時に紛糾するケースです。
2. クライアント側の事務処理の誤解:
「インボイス番号がない事業者には消費税を支払ってはいけない」と経理担当者が誤認し、一方的に消費税抜きの金額で支払いを処理してしまう事案です。これは発注企業の明らかなコンプライアンス違反です。
3. 価格転嫁の心理的ハードル:
「消費税を請求すると契約を切られるのではないか」という心理的萎縮から、事業主自ら「消費税なし」として請求してしまい、年間の実質手取りが10%近く減少して資金繰りが悪化するケースが後を絶ちません。
個人事業主のための正しい請求書書き方とテンプレート実務
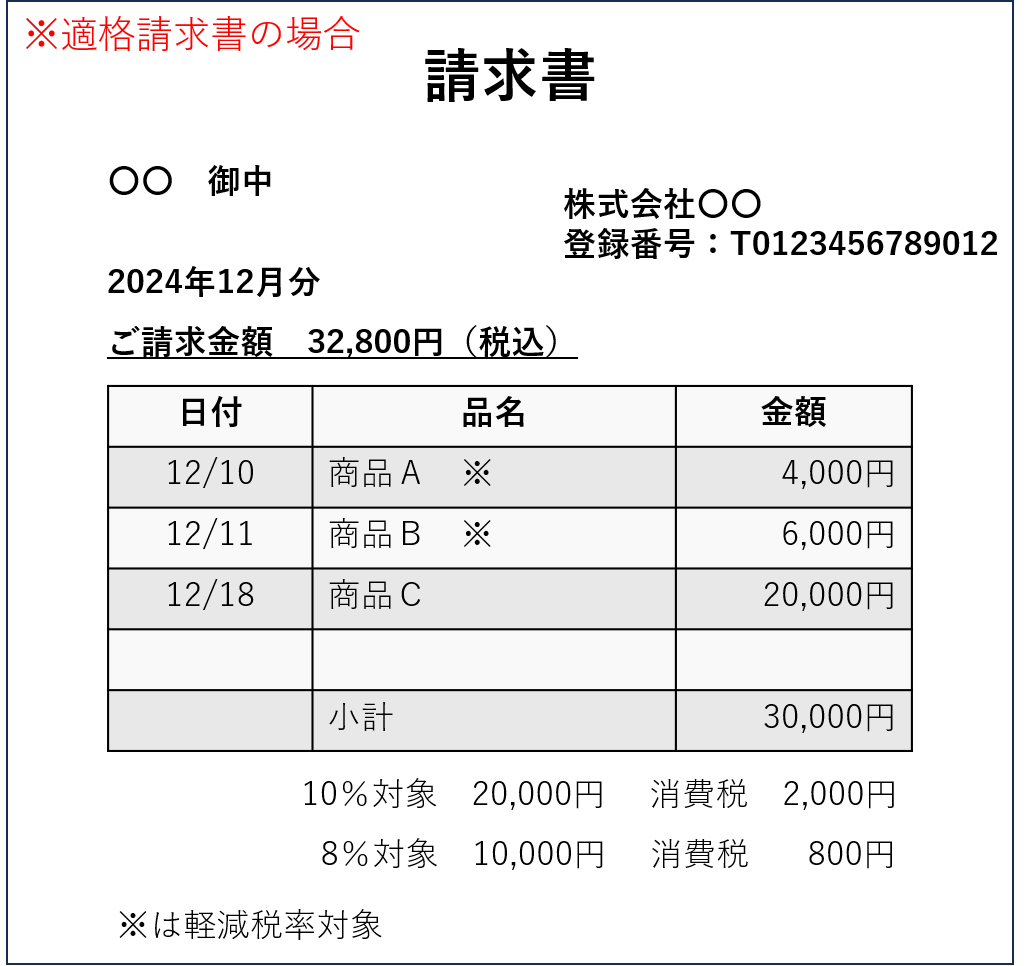
トラブルを未然に防ぎ、適正な報酬を受け取るためには、法律に適合した請求書の記載が不可欠です。インボイス未登録(免税事業者)の場合と、課税事業者の場合で記載ルールが明確に異なります。
免税事業者の請求書(区分記載請求書等保存方式)の書き方
免税事業者が発行する請求書は「区分記載請求書」の形式をとります。以下の項目を正確に記載します。
- 発行者の氏名または屋号:個人の本名または屋号
- 取引年月日:納品日または役務提供日
- 取引内容:業務内容(軽減税率対象がある場合はその旨)
- 受取人の氏名・名称:取引先企業の正式名称
- 税率ごとに区分して合計した税込対価の額:10%対象〇〇円(税込)
免税事業者の場合、適格請求書発行事業者の登録番号(T+13桁)は記載できません。しかし、「報酬:100,000円」「消費税相当額(10%):10,000円」「合計請求額:110,000円」と内訳を明記して請求書を作成することは全く問題ありません。また、トラブルを避けるために「※免税事業者による請求書です」とあえて付記する実務も定着しています。
源泉徴収税が関係する場合の正確な計算ロジック
原稿料、デザイン料、講演料、コンサルティング料など、源泉徴収の対象となる業務では、「消費税の計算方法」によって源泉徴収税額が変わる点に最大の注意が必要です。
国税庁の基本通達により、請求書内で「本体価格」と「消費税相当額」が明確に区分されている場合に限り、税抜金額に対して源泉徴収税率(10.21%)を適用することが認められています。
【計算例:本体報酬100,000円の場合】
・本体と消費税を区分記載した場合:
報酬本体:100,000円
消費税(10%):10,000円
源泉徴収税額:100,000円 × 10.21% = 10,210円
差引支払総額:110,000円 − 10,210円 = 99,790円
・税込総額のみ(消費税なし・内税記載)で区分しなかった場合:
請求総額:110,000円
源泉徴収税額:110,000円 × 10.21% = 11,231円
差引支払総額:110,000円 − 11,231円 = 98,769円
このように、請求書で消費税を明確に区分して記載しないだけで、手元に残る現金が目減り(源泉徴収税の過大徴収)してしまいます。
一般に知られていない盲点とネットの誤解を是正する
請求実務に関して、多くの個人事業主が見落としがちな3つの重要盲点を整理します。
盲点1:「内税」と「消費税なし」は全く異なる
「消費税なし」と書くと消費税が0円(不課税・非課税取引)という意味になります。国内における事業対価は原則として課税対象であるため、「消費税なし」ではなく「税込表示(内税)」として総額を提示するのが商業慣習上の正しいアプローチです。契約書や発注書に「単価:〇〇円(税込)」と明記されているか確認する習慣をつけましょう。
盲点2:発注元による一方的な10%値引きは違法行為
「インボイスに登録していないから、消費税相当額の10%をそのまま全額差し引いて支払う」と発注企業が通告してきた場合、これは独占禁止法違反の疑いがあります。現行制度では発注側も一定割合(2026年9月までは80%、同年10月以降は50%)の仕入税額控除を受けられるため、10%全額を差し引く行為は発注側の不当な利益獲得とみなされます。
盲点3:売上1,000万円以下でも課税事業者登録するべきケースの存在
BtoB(法人向け)の取引が売上の大半を占める事業者の場合、免税事業者のままでいると取引先の税負担が増大するため、将来的な契約見直しや単価引き下げのリスクを抱えます。課税売上が1,000万円未満であっても、適格請求書発行事業者の登録を行い、簡易課税制度や2割特例などの負担軽減策を活用した方が総合的に有利になるケースが多く存在します。

【プロの結論】課税事業者登録を選ぶべき人・免税事業者を維持すべき人の判断基準
今後の事業展開において、インボイス登録を行うか、免税事業者を維持して消費税相当額を請求し続けるべきか。その明確な判断基準を提示します。
課税事業者(インボイス登録)を選ぶべき人
- 主な取引先が法人または課税事業者の個人:取引先の経理負担や税負担をゼロにし、競合他社に対する営業的優位性を維持したい場合。
- 事業規模の拡大を目指している:将来的に法人化や売上1,000万円超を見据えており、早期に経理体制を確立したい場合。
- 価格交渉が難航しやすい業界:発注側の立場が強く、免税事業者のままだと契約打ち切りのリスクが現実的に高い場合。
免税事業者のままで問題ない人
- 取引先の大多数が一般消費者(BtoC):美容室、飲食店、個人向け整体、ピアノ教室など、顧客が仕入税額控除を必要としない事業モデル。
- 取引先が免税事業者または簡易課税適用事業者:相手方の税額計算においてインボイスの有無が影響しない取引関係の場合。
- 唯一無二のスキル・専門性があり価格交渉力が極めて高い:「代わりがいない」状態を確立しており、発注側が税負担を被ってでも発注したいと考える事業形態。
【個人事業主 請求書 消費税なし】に関するよくある質問(FAQ)
Q1:免税事業者が請求書に「消費税」の項目を載せると違法になりますか?
A1:違法ではありません。免税事業者であっても事業経費として消費税を負担しているため、消費税相当額(10%または8%)を請求書に区分記載して請求することは法律上認められています。
Q2:取引先から「インボイス番号がないなら消費税は払わない」と言われたらどうすべきですか?
A2:発注元が一方的に消費税分の減額を通告することは、下請法や独占禁止法に抵触する恐れがあります。経過措置(発注側も一定割合を控除可能)を踏まえた価格交渉を行うか、公正取引委員会等の相談窓口に相談することが推奨されます。
Q3:請求書を「消費税なし」にしておけば確定申告が簡単になりますか?
A3:免税事業者である限り、請求書の記載にかかわらず消費税の申告義務自体が免除されているため、確定申告の手続き上の複雑さは変わりません。むしろ消費税なしで請求すると売上単価が下がり、手取りが減るデメリットしかありません。
Q4:2026年10月以降、免税事業者の取引はどう変わりますか?
A4:仕入税額控除の経過措置割合が「80%控除」から「50%控除」に縮小されます。これにより発注側の税負担が増えるため、価格改定の要請やインボイス登録への移行を求められる場面が増える見込みです。
まとめ:今後の動向と失敗しないための判断基準
個人事業主が請求書において「消費税なし」として請求してしまう行為は、経費として支払った税金を回収できず、自らの収益性を大きく損なう要因となります。免税事業者であっても適正な対価として消費税相当額を請求する権利があり、区分記載請求書のルールに則った明瞭な請求書を作成することが不可欠です。
2026年秋の経過措置改定を前に、自身の主要顧客がBtoBかBtoCかを見極め、課税事業者への登録か免税事業者の維持かを冷静に選択する姿勢が求められます。正しい税法知識を持ち、堂々と適正な請求を行うことが、事業主としての長期的な利益と取引先との対等なパートナーシップを守る最良の防衛策です。 (出典: 個人事業主 請求書 消費税なし(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。