日本の年収中央値はいくら?平均値との格差や手取り実態を徹底解剖
「日本人の平均年収は約460万円」という公的発表を目にするたび、「自分は周りより稼げていないのではないか」と焦りや違和感を覚える人は少なくありません。しかし、一部の超高所得層が数値を大きく引き上げる「平均値」は、実社会の生活実感から大きく乖離しているのが実情です。
実態を正確に把握する上で欠かせない指標が、所得順に並べた際のちょうど真ん中に位置する「中央値」です。国税庁の「民間給与実態統計調査」や厚生労働省の統計、転職サービスdodaの最新データをもとに、2026年現在の年収中央値の実像と、税引き後の「リアルな手取り額」、年代別・男女別の格差構造を浮き彫りにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の給与所得者における年収中央値は約380万円(正社員)。平均年収(約460万円)とは約80万円の開きが存在する。
- 要点2:厚生労働省の世帯所得調査では全体の61.9%が平均所得以下に分布しており、「平均以下=少数派」という認識は統計的な錯覚である。
- 要点3:手取りベースでは20代・30代中央値で月額20万〜25万円前後となり、固定費の最適化と市場価値を高めるキャリア戦略が防衛策となる。
【2026年最新データ】日本の年収中央値は一体いくら?平均年収との決定的な違い
国税庁の「民間給与実態統計調査」や民間大手転職サービスdodaが公表した約60万人のビジネスパーソン調査によると、日本の給与所得者(正社員)における年収中央値は約380万円となっています。男性の中央値が420万円、女性の中央値が340万円前後で推移しており、メディアで頻繁に報じられる「平均年収460万円」とは約80万円もの大きな開きがあります。
なぜこれほどまでに平均値と中央値が乖離するのか。その理由は「所得分布の歪み(ロングテール)」にあります。年収2,000万円を超えるような一部の超高所得層が平均値を極端に釣り上げるため、データの重心が右側に引っ張られてしまうのです。厚生労働省の「国民生活基礎調査」が示す世帯所得のヒストグラムを見ても、中央値(約410万〜423万円)に対して平均所得は536万円と算出され、実に全世帯の61.9%が「平均値以下」という領域に位置しています。「平均に届いていないから低所得だ」と思い込むのは、統計の罠による明らかな誤解です。
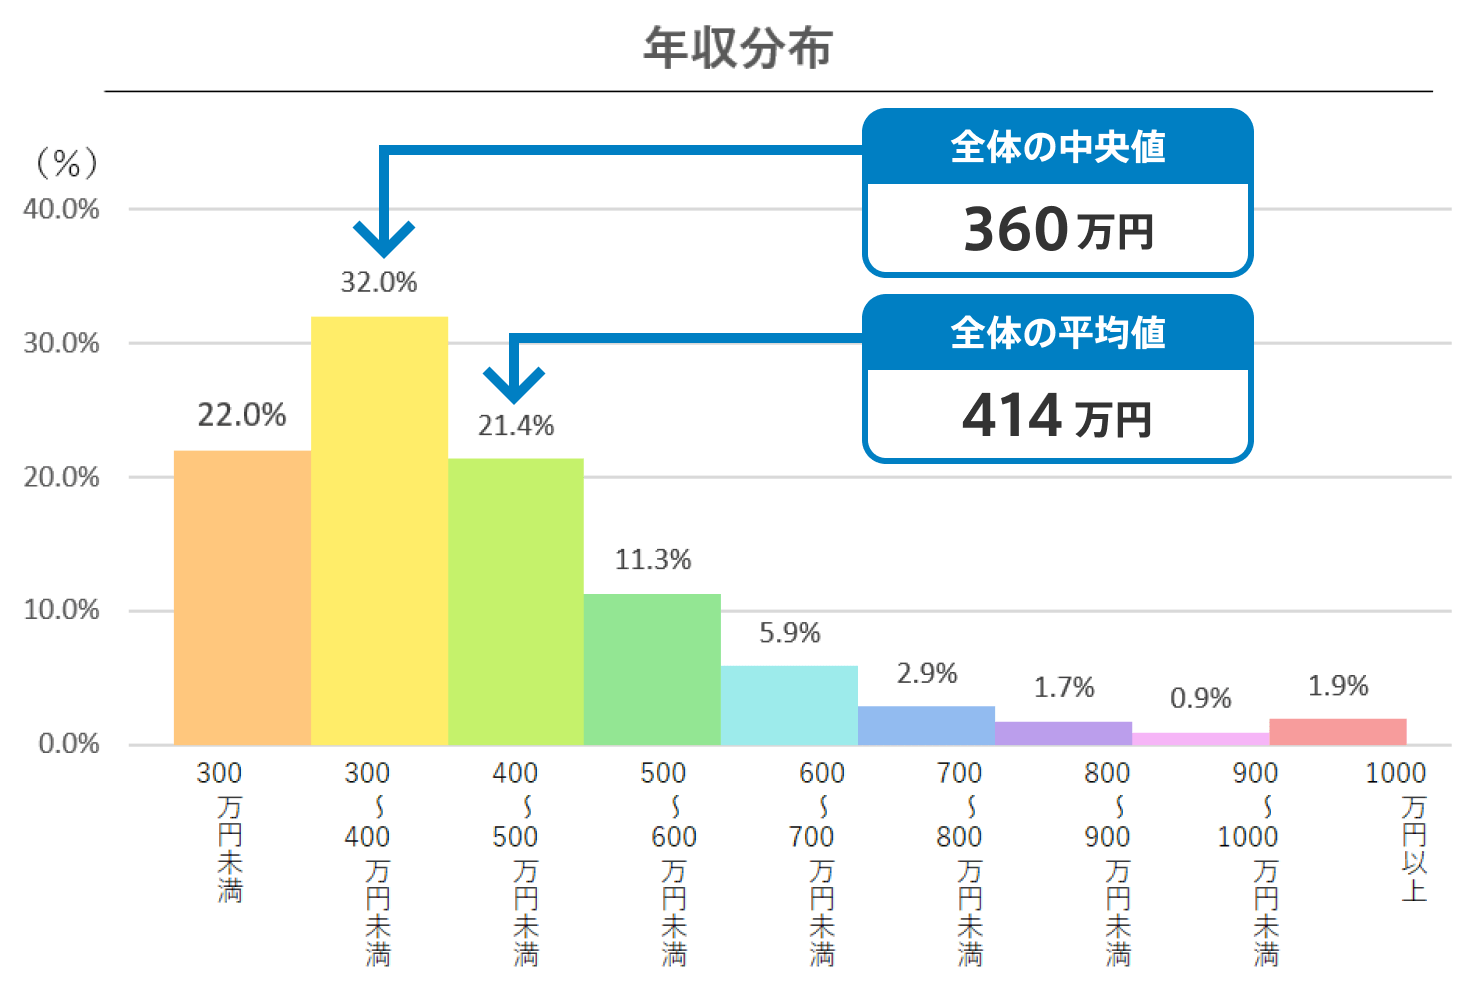
【年代別・男女別】年収中央値とリアルな「手取り額」早見表
額面の年収だけでなく、税金や社会保険料が差し引かれた「手取り額」を把握しなければ、正確な生活設計は成り立ちません。給与所得者のボリュームゾーンにおける年代別・男女別の給与データと、実際の手取り水準を整理しました。
| 区分・年代 | 額面年収(中央値) | 年間手取り額(目安) | 編集部の分析と生活実感 |
|---|---|---|---|
| 全体(正社員) | 約380万円 | 約295万〜305万円 | ボーナス込みで月々の手取りは20万〜22万円程度。単身なら自立可能、家族帯同は共働きが前提。 |
| 20代(男女計) | 約320万円 | 約250万〜260万円 | 月手取り約18万〜20万円。ポータブルスキルの獲得と自己投資への配分が将来の分岐点。 |
| 30代(男女計) | 約400万円 | 約310万〜320万円 | 月手取り約23万〜25万円。結婚や育児、住宅取得などライフイベント負担が重くのしかかる層。 |
| 40代(男女計) | 約460万円 | 約355万〜365万円 | 役職就任の有無で二極化が加速。教育費ピークと住宅ローンが家計を強く圧迫しやすい。 |
| 50代(男女計) | 約500万円 | 約380万〜395万円 | 給与の頭打ちや役職定年を迎える時期。老後資金の最終形成期としての資産運用が急務。 |
| 男性(全年齢) | 約420万円 | 約325万〜335万円 | 勤続年数に伴う昇給傾向が残る一方、業種間での年収ヒエラルキーが固定化している。 |
| 女性(全年齢) | 約340万円 | 約265万〜275万円 | 出産・育児によるキャリア中断や管理職比率の低さが影響し、男性との格差(約80万円)が継続。 |
【実態検証】「手取り20万円台」の現実とSNS・現場から聞こえる生の声
統計上の数字を日常生活のスケールに落とし込むと、厳しい現実が浮かび上がります。年収中央値である380万円の場合、月々の基本手取り額は約20万〜22万円。ボーナスが年2回各30万円程度支給される計算です。
SNSや大手掲示板、転職コミュニティを定点観測すると、当事者たちの切実な声が溢れています。
「額面は380万円あるのに、住民税や厚生年金、健康保険が毎月5万円以上引かれて手取りは21万円。都内で家賃8万円を払うと、自炊を徹底しても毎月残るのは3万円前後。冠婚葬祭や家電の故障があると一瞬で赤字になる」(20代後半・IT関連職の投稿)
「世帯年収の中央値(約423万円)の共働き夫婦だが、子どもの教育費と物価高騰のダブルパンチで貯蓄が進まない。『平均年収』の数字を見るたびに自分たちが底辺のように錯覚して精神的に削られていたが、中央値を知ってようやく肩の荷が下りた」(30代半ば・メーカー勤務)
現場取材や当事者の証言を総合すると、「贅沢をしていなくても生活防衛で精一杯」という感覚が、日本の中央値層における共通の実感となっています。

都道府県別・学歴別で見る格差の構図|なぜ年収中央値は低く感じるのか?
中央値という基準は、地域や学歴といった変数によっても大きくグラデーションを描きます。
都道府県別の年収中央値ランキングを見ると、首位の東京都(約440万円〜450万円)と最下位グループの地方部(約310万〜330万円)の間には、約120万円以上の地域間格差が存在します。東京圏では外資系企業や大手IT企業、金融機関が集積し、給与水準が押し上げられる一方で、住宅費や物価も高騰するため、実質的な可処分所得の面では必ずしも地方を圧倒しているとは言えない複雑な力学も働いています。
学歴別の年収中央値においても、大学院卒(約540万円)、大卒(約420万円)、高卒(約330万円)と明確な階層が生じています。日本で年収中央値が「低すぎる」と体感される構造的要因には、以下の3点が挙げられます。
- 非正規雇用比率の高止まり:雇用全体の約37%を非正規が占め、全体の所得中央値を押し下げる要因に。
- 社会保険料率の上昇:過去20年間で健康保険・厚生年金の負担率が継続的に引き上げられ、額面が上がっても手取りが増えない「ステルス増税」状態。
- 低成長産業への労働力偏重:生産性の高いデジタル・先端領域への労働移動が欧米に比べて遅れ、付加価値の低い産業構造が温存されている点。
一般に知られていない盲点と誤解|「平均以下=低収入」ではない真実
多くの人が陥る最大の誤解は、「社会人たるもの、平均年収(約460万円)程度は稼いでいて当たり前」という思い込みです。
この認識の歪みは、メディアが「平均」を標準的な人物像として報じがちな点に起因します。しかし統計学上、非対称な分布を示すデータにおいて「平均」は実態を表す代表値として機能しません。上位数パーセントの年収1,500万〜3,000万円超の層が数値を大きく持ち上げているだけであり、実態としての「日本人の標準像」は年収350万〜380万円のゾーンにあります。
「年収400万円で結婚は無謀」「平均年収に届かない自分は市場価値がない」といった言説は、統計の前提を見落とした過度な自己過小評価に過ぎません。まずは客観的な中央値に自身の立ち位置を照らし合わせ、不必要な劣等感を取り除くことが冷静な生活設計の第一歩となります。

【プロの結論】中央値から抜け出す人と留まる人の決定的な差
労働経済学およびキャリア形成の観点から分析すると、年収中央値のレンジ(350万〜400万円)から一歩抜け出す人材と、そこに留まり続ける人材には明確な行動様式の違いが存在します。
給与は「本人の努力量」ではなく、「どの産業・業界のどの職種に身を置いているか(構造的要因)」によって8割方決定されます。斜陽産業でいくら残業を重ねてもベースアップは見込めませんが、利益率の高いIT・SaaS、金融、専門コンサルティング、医療・バイオ領域などでは、同一の職種であっても年収水準が1.5倍から2倍に跳ね上がります。
現状維持が適している人 vs 構造改革を急ぐべき人の判断基準
- 中央値維持で問題ない人:福利厚生が極めて手厚い企業に勤めている、地方在住で住居費負担が極端に低い、共働き世帯で世帯年収700万円以上を安定確保できている場合。
- 今すぐ打開策を打つべき人:昇給の見込めない単一職種に従事している単身者、退職金制度や企業年金がなく老後資金の形成が滞っている世帯、昇給率が年1%未満の企業で消耗している場合。
中央値クラスから脱却を図るためには、業界自体の成長率が高い分野への「越境転職」や、新NISAを軸とした税制優遇制度の徹底活用、専門資格やポータブルスキルの獲得による市場価値の再定義が決定打となります。
【年収 中央値】に関するよくある質問(FAQ)
Q1:年収中央値の手取りは、月給に換算するといくらになりますか?
A1:年収中央値の約380万円(ボーナス年2回・計60万円と仮定)の場合、年間の手取り額は約295万〜305万円です。ボーナスを除いた毎月の手取り月収は約19万〜21万円となります。
Q2:世帯年収の中央値は一人あたりの年収中央値とどう違いますか?
A2:厚生労働省の調査によると、日本の世帯年収の中央値は約423万円です。単身世帯や高齢者世帯も含まれるため低めに出ますが、子育て世帯(児童のいる世帯)に限定した世帯年収中央値は約650万〜700万円前後まで上昇します。
Q3:年収が中央値より低い場合、まず何から見直すべきですか?
A3:まずは「通信費・保険料・住居費」などの固定費を見直して手取りの実質可処分所得を確保することが先決です。その上で、同業他社や成長産業への転職による「業界スライド」、あるいは副業や資格取得によるスキルの複線化を検討するのが最もリスクの低いアプローチです。
まとめ:客観的な数字を武器に2026年を賢く生き抜く
メディアで語られる「平均年収460万円」という数字に惑わされず、「年収中央値380万円」というリアルな基準値を知ることで、自身の経済的ポジションを客観的に捉え直すことができます。
物価高や社会保険料の負担が増大する現代において、漠然とした不安を解消する唯一の手段は、正しいデータに基づいた生活防衛とキャリア戦略です。公的統計に裏打ちされた真実を出発点として、手取りを最大化する資産運用や市場価値を高めるアクションへと歩みを進めていくことが求められています。 (出典: 年収 中央値(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。