トヨタの法人税0円の真相と巨額納税の実態を徹底解明
日本を代表する世界的自動車メーカー・トヨタ自動車。「過去に法人税を1円も払っていなかった時期がある」「巨額の利益を上げているのに税逃れをしているのではないか」という言説が、SNSやネット掲示板で定期的に再燃します。国家歳入に匹敵する売上規模を誇る超巨大企業が、なぜ税務を巡る激しい議論の的になり続けるのでしょうか。
有価証券報告書や財務諸表などの公式開示データをもとに、過去の「法人税ゼロ疑惑」の法的なカラクリや、単体・連結決算のギャップ、そして直近におけるリアルな納税実績まで、その構造的な真実を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:トヨタが過去に日本国内で法人税0円だった時期(2008〜2012年度頃)が存在するのは事実だが、リーマンショック等に伴う巨額赤字と税法上の「繰越欠損金」制度が適用された正当な結果である。
- 要点2:「連結決算」で黒字であっても、親会社「単体決算」が赤字であれば日本の法人税は発生しない仕組みや、「外国税額控除」「輸出戻し税」の誤解がネット上の批判を生む主因となっている。
- 要点3:近年のトヨタは年間1兆円を超える法人税等を納付しており、TMC単独でも国家歳入の約1%に相当する規模の莫大な納税を通じて日本財政を支えている。
【真相解明】トヨタの法人税が過去に「0円」だった決定的な理由
「トヨタは過去に法人税を全く払っていなかった」という噂は、都市伝説ではなく客観的な事実に基づいています。トヨタ自動車の公式開示資料によると、2008年度(2009年3月期)から約5年間にわたり、同社単体での法人税納付額は実質的に0円(均等割等の数千万円程度のみ)となっていました。
この期間、世界的な金融危機であるリーマン・ショックや急激な超円高(1ドル=70円台後半)、さらには東日本大震災やタイの歴史的大洪水が相次いで直撃しました。当時、社長就任直後だった豊田章男氏が公の場で苦渋の表情を浮かべながら「創業以来の危機」と語った通り、日本国内の製造・輸出事業を担うトヨタ単体の損益は数千億円規模の営業赤字・税引前赤字に転落していたのです。
日本の法人税法では、赤字となった年度の損失を翌年度以降に繰り越して将来の黒字と相殺できる「繰越欠損金控除」という公的な税制ルールが存在します。赤字の年に過剰な課税で企業を倒産させないための正当な法的措置であり、トヨタはこの制度に則って過去の赤字分をその後の黒字と相殺していたため、結果として国内法人税の納付額がゼロになっていました。
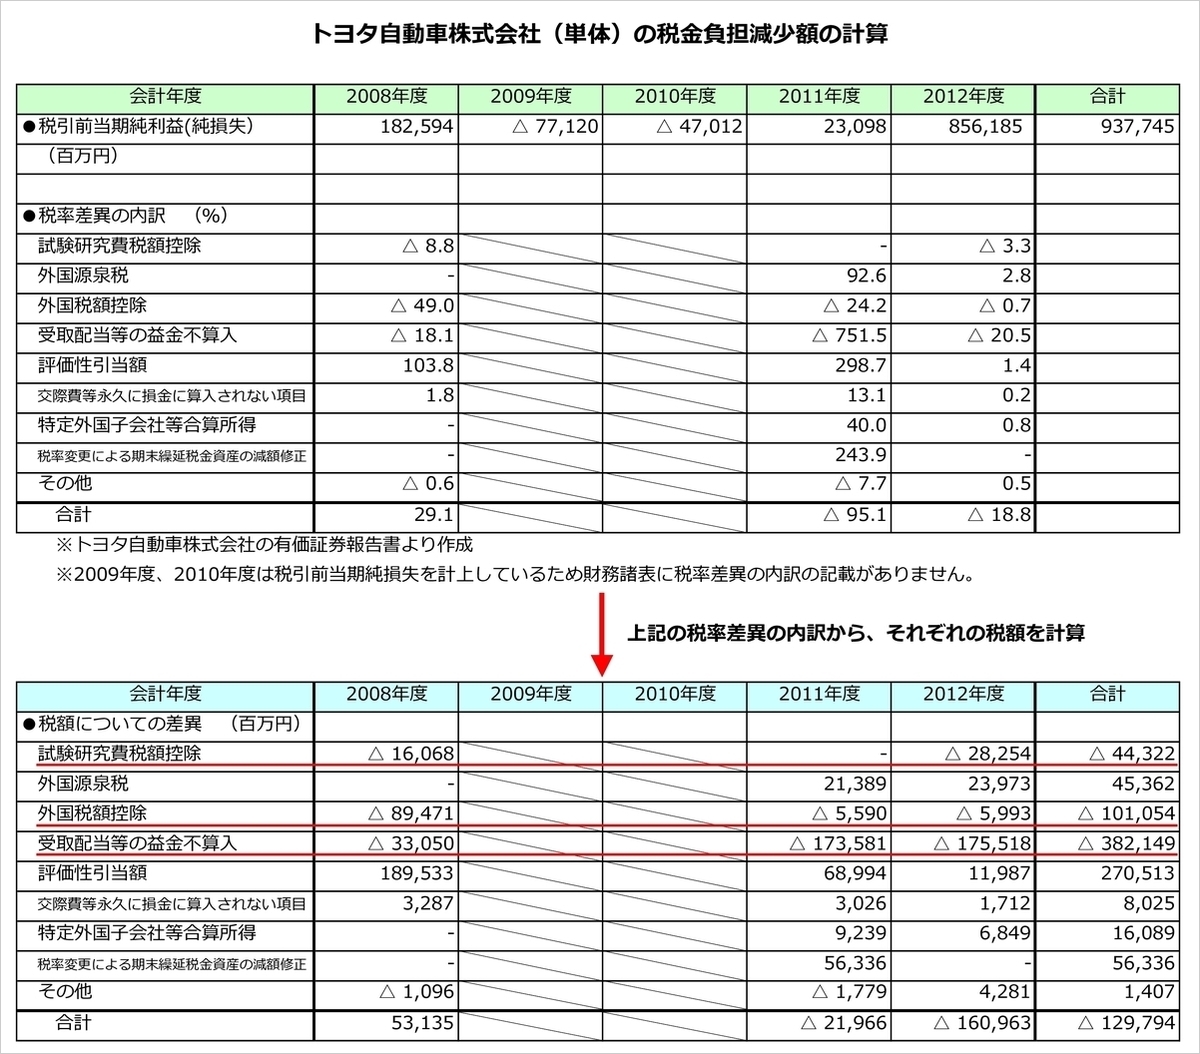
単体決算と連結決算の乖離が生んだ「税金を払っていない」誤解の構図
当時、一般の人々の間で強い不信感が生じた背景には、「連結決算」と「単体決算」の構造的な違いに対する認識のズレがありました。
ニュース報道で大きく扱われる「トヨタ、営業利益1兆円超え」といった見出しは、世界中の子会社(北米、欧州、アジア等)の業績を合算した連結決算の数字です。しかし、日本国税庁に対する法人税の納税義務は、日本国内に所在する法人ごとの単体決算(親会社単独)の課税所得に基づいて発生します。
海外子会社が現地でどれだけ巨額の利益を上げても、その利益に対しては進出国(米国や中国など)で現地の法人税が課されます。日本本社が国内単体で赤字を計上している以上、世界全体で利益が出ていたとしても、日本国内での法人税は発生しません。この「グローバル企業の決算構造」と「国境ごとの課税権」の仕組みが一般に十分浸透していなかったことが、「莫大な利益があるのに税金を払っていない」という批判を加速させる要因となりました。
【データ検証】トヨタの納税額推移と国家歳入に占めるリアルな規模
近年のトヨタは一体どれほどの税金を納めているのでしょうか。有価証券報告書および決算公表データに基づき、近年の納税規模と財務インパクトを整理しました。
| 項目 | 直近の実績・数値データ | 一般的な基準・国内比較 | 編集部の分析・評価 |
|---|---|---|---|
| 連結 法人税等合計 | 年間 約1兆1,788億〜1兆3,000億円規模 | 国内上場企業全体のトップクラス | 最高益更新に伴い、グローバル全体で天文学的な納税を継続中。 |
| 単体 納税インパクト | 日本の国家一般会計税収の約1%相当 | 1社単独で国家予算の1%に寄与する例は極めて異例 | 「法人税を払っていない」という言説は完全に過去の誤認。 |
| 外国税額控除の適用 | 数千億円規模の国際調整 | 国際二重課税を防止する標準的な税務条約 | 海外子会社が現地で納めた税金を二重払いしない正当な法的権利。 |
| 消費税の輸出戻し税 | 年間 数千億円規模の還付実績 | 仕入れ時に払った消費税を国から清算する制度 | 「補助金のような優遇」と混同されやすいが、消費税の基本原則。 |
近年の決算実績において、トヨタ自動車が全世界で負担している「法人税、住民税及び事業税」等の合計額は年間1兆1,000億円〜1兆3,000億円規模に達しています。単体での納税額だけでも日本の一般会計税収(国税)全体の約1%を1社で支える突出した規模であり、現代の日本財政において最大の納税主体のひとつとなっています。

「税金優遇」「輸出戻し税」批判の裏にある税務メカニズム
ネットや一部メディアで「大企業優遇税制の恩恵を受けている」と批判されやすいトピックとして、「消費税の輸出戻し税(輸出免税還付)」と「外国税額控除」が挙げられます。
まず「輸出戻し税」ですが、消費税は「国内で消費されるモノやサービス」に課される間接税です。海外へ輸出される自動車は海外の消費者が現地で税金を負担するため、日本の消費税は課税されません。しかし、トヨタが国内の下請け部品メーカー等から部品を仕入れる際には消費税を支払っています。この「仕入れ時に一時的に支払った消費税」を税務署から返還してもらうのが還付手続きであり、決して政府から特別な優遇補助金を受け取っているわけではありません。
また「外国税額控除」も、海外現地で法人税をすでに納めた利益を日本本社へ配当等で戻す際、同じ利益に対して二重に税金が取られるのを防ぐ国際標準ルールです。これらの正当な税法上の手続きが、専門用語の難解さゆえに「税金を安く済ませている抜け道」と誤認されやすいのが実態です。
【実態検証】ネットの反応と社会心理学的背景
5ちゃんねる、X(旧Twitter)、Yahoo!ニュースのコメント欄などでは、「庶民はインボイスや増税で苦しんでいるのに、巨大企業は優遇されている」といった感情的な反発が長年繰り返されてきました。
社会心理学的な観点から分析すると、これは「巨大組織に対する認知的ルサンチマン(弱者の怨望)」と「税制の非対称性に対する不公平感」が複合して生じる現象です。個人給与所得者は給与から天引き(源泉徴収)され、赤字になっても生活費を経費として税務控除することは困難です。一方で、法人は赤字を翌年に繰り越して課税所得をゼロにできるという法制度の違いが、個人の実感として「不公平な優遇」に見えてしまう構造的な心理バイアスを生み出しています。
【プロの結論】経済リテラシーとして持つべき判断基準
大企業の納税状況を正しく評価するためには、感情論を排し、以下の客観的な視点を持つことが極めて重要です。
大企業の納税を正しく評価できる人の基準:「単体決算と連結決算を切り分けて分析できる」「海外現地税と国内税の二重課税防止ルールを理解している」「赤字企業への無税措置(繰越欠損金)が企業の倒産と雇用喪失を防ぐセーフティネットだと認識している」。
誤解に陥りやすい人の傾向:「連結営業利益のニュース見出しだけで国内法人税を推計しようとする」「輸出戻し税を政府からの特別な助成金と同一視してしまう」。
【トヨタ 法人 税】に関するよくある質問(FAQ)
Q1:トヨタが法人税を払ったことがないというのは本当ですか?
A1:完全な誤りです。リーマンショック後の数年間、単体決算が赤字となったことで繰越欠損金制度により納付額がゼロになった時期はありましたが、現在は年間1兆円を超える法人税等を納付しており、日本最大の納税企業のひとつです。
Q2:なぜ巨額の黒字を出しているのに法人税がゼロになる年があったのですか?
A2:海外子会社を含めた「連結決算」で黒字であっても、日本の親会社「単体決算」が大幅な赤字に陥っていたためです。日本の法人税は日本国内法人の課税所得に対して課されるため、海外の利益は現地の税制に従って納付されます。
Q3:トヨタが受けている「輸出戻し税」は税金の優遇措置ですか?
A3:優遇措置ではありません。海外への輸出品には日本の消費税が課されないため、国内で部品を仕入れた際に前払いした消費税が税務署から清算・還付されている正当な手続きです。
まとめ:噂の真相と企業を見るべき視点
トヨタ自動車の「法人税ゼロ疑惑」は、未曾有の経済危機下における巨額赤字と、税法に基づいた「繰越欠損金控除」という制度的措置、そして連結と単体の決算乖離が重なり合って生じた誤解でした。
国内単独で国家予算の約1%に達する納税規模を維持しつつ、何万人もの直接雇用と裾野の広いサプライチェーンを支えるトヨタの実態を見れば、同社が日本経済と財政の根幹を支えている事実は明白です。断片的なネットの噂やセンセーショナルな言説に惑わされず、制度の基本と公開財務データを冷静に読み解く視点が求められます。 (出典: トヨタ 法人 税(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。