飲酒運転で任意保険は下りる?被害者救済と加害者免責の境界線
「飲酒運転で事故を起こしたら、任意保険は1円も支払われないのではないか」――世間一般ではそう信じ込まれている節があります。しかし、実際の保険約款と損害保険実務の現場では、被害者救済と加害者本人に対する補償とで、明確かつ冷徹な線引きがなされています。
万が一の際、被害者の治療費や物損の賠償はどうなるのか、加害者本人の車両修理費や自身の怪我はどう扱われるのか。2026年現在の法規範と保険業界の実態に即し、飲酒事故における自動車保険の適用基準と知られざる免責の真実を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:飲酒運転事故でも被害者救済を最優先とする法理念に基づき、相手方への「対人賠償」「対物賠償」は任意保険から全額支払われる。
- 要点2:加害者本人側の「車両保険」「人身傷害保険」は免責事由に該当し、保険金は一切支払われず完全な自己負担となる。
- 要点3:同乗者が飲酒運転を認識していた場合は大幅な過失相殺が科され、事故後は保険会社による契約解除や求償権行使のリスクが直撃する。
【2026年最新】飲酒運転で任意保険は一切使えない?被害者救済の真相
ネット上のQ&AサイトやSNSでは、「飲酒運転事故を起こすと任意保険は一切使えない」という言説が散見されます。しかし、飲酒運転 任意保険 2026年最新の損害賠償実務において、この認識は半分正しく、半分は完全な誤解です。
損害保険各社の普通保険約款では、飲酒運転 事故 免責条項 真相として「被保険者の故意または重過失によって生じた損害」を免責として定めています。ところが、被害者に対する「対人賠償責任保険」および「対物賠償責任保険」に関しては、飲酒運転 保険 適用 被害者救済の観点から例外規定が設けられています。
もし加害者が飲酒していたからという理由で相手方への保険金支払いを免責にしてしまえば、何の落ち度もない被害者が十分な治療費や賠償金を受け取れず、路頭に迷うことになりかねません。そのため、法律および標準約款の設計上、飲酒運転 任意保険 支払われる対象は「相手方への損害賠償」に限定して確実に担保されているのが現場の実態です。
補償項目別の適用可否一覧|自賠責保険と任意保険の決定的な違い
飲酒運転事故における保険金の給付可否は、補償の対象が「他人(相手方)」か「自分(加害者・自車)」かによって180度分かれます。飲酒運転 自賠責保険 任意保険 違いを正しく把握するために、項目別の補償適用基準を整理しました。
| 保険の種類・補償項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 対人賠償責任保険(任意) | 支払われる(無制限補償が適用) | 相手方の死亡・後遺障害・治療費全般 | 被害者保護のため約款上の免責対象外として確実に支払われる。 |
| 対物賠償責任保険(任意) | 支払われる(相手車両・ガードレール等) | 数千万円〜数億円規模の物損損害 | 物損被害者への救済措置として保険適用される。 |
| 自賠責保険(強制保険) | 限度額内で支払われる(傷害最高120万円など) | 死亡最高3,000万円 / 後遺障害最高4,000万円 | 人身事故の最低限救済として機能。後に任意保険が超過分を負担。 |
| 車両保険(加害者の車) | 支払われない(0円・全額免責) | 愛車の全損・修理費用数十万〜数百万円 | 飲酒運転 車両保険 免責事由に該当。ローンの残債も自己負担。 |
| 人身傷害・搭乗者傷害 | 加害者本人は支払われない(0円) | 自身の治療費・休業損害・後遺障害 | 飲酒運転 人身傷害保険 補償されない原則が厳格に適用される。 |
このように、飲酒運転 対人賠償 対物賠償は被害者救済のために機能しますが、加害者自身を守る保険金はことごとく遮断されます。自車の修理代や自己の入院費は全て自腹となり、経済的な壊滅へ直結します。
【実態検証】同乗者への保険金請求はどうなる?知られざる過失割合とリアルな現場判例
飲酒運転の現場で複雑な争点となるのが、事故車両に同乗していた人物に対する補償です。飲酒運転 同乗者 保険金の請求実務では、「同乗者が運転者の飲酒事実を知っていたかどうか」によって過失割合が劇的に変化します。
損害保険各社の査定データおよび裁判所の確定判例によると、同乗者が運転手と一緒に飲酒していた場合や、明らかに泥酔していることを知りながら運転を依頼・容認して同乗していた場合、30%から最大50%程度の過失相殺が適用されます。つまり、本来1,000万円支払われるべき傷害慰謝料や治療費が、500万円から700万円に減額される事態に陥るのです。
さらに悪質なケースとして、同乗者が運転者に積極的に酒を勧めたり車両を提供したりしていた場合、同乗者自身が「共同不法行為者」とみなされ、人身傷害保険の請求が全面否認されるリスクすら存在します。助手席に乗っていただけであっても、重い法的責任と金銭的ペナルティを背負う現実は揺らぎません。

一般に知られていない盲点|求償権の行使と契約解除のリスク
「相手への賠償金が任意保険から出るなら、経済的には助かる」と安堵するのは致命的な早計です。酒気帯び運転 事故 保険金請求において、保険会社は被害者に賠償金を支払った後、法的な対抗措置を講じる権利を有しています。
特に注視すべきは、飲酒運転 保険会社 求償権の行使です。自賠責保険では、悪質な無免許・飲酒運転事案において、国および保険会社が加害者に対して支払った賠償金額の返還(求償)を求めるケースが存在します。任意保険では約款により被害者への直接支払いが義務付けられているものの、契約時の告知義務違反や虚偽申告が重なると、法的な紛争へと発展します。
また、事故処理が完了した段階で待ち受けているのが、自動車保険 飲酒運転 契約解除の通告です。重大な約款違反・反社会的行為を理由に保険会社から一方的に契約を強制解除され、保険業界の共有情報ネットワークに重大事故・解除履歴が記録されます。その結果、他社を含めた新規契約の引き受けが拒否され、以後のカーライフそのものが完全に断たれることになります。
【プロの結論】社会的孤立と経済的破滅を防ぐ防衛境界線
飲酒運転が引き起こす問題の本質は、単なる交通違反の枠組みを超えた「認知の歪み」と「関係性の破綻」にあります。組織の飲み会や友人間の同調圧力に屈し、「少しの距離だから大丈夫」と判断してしまう心理的背景には、健全な危機管理境界線の欠如が潜んでいます。
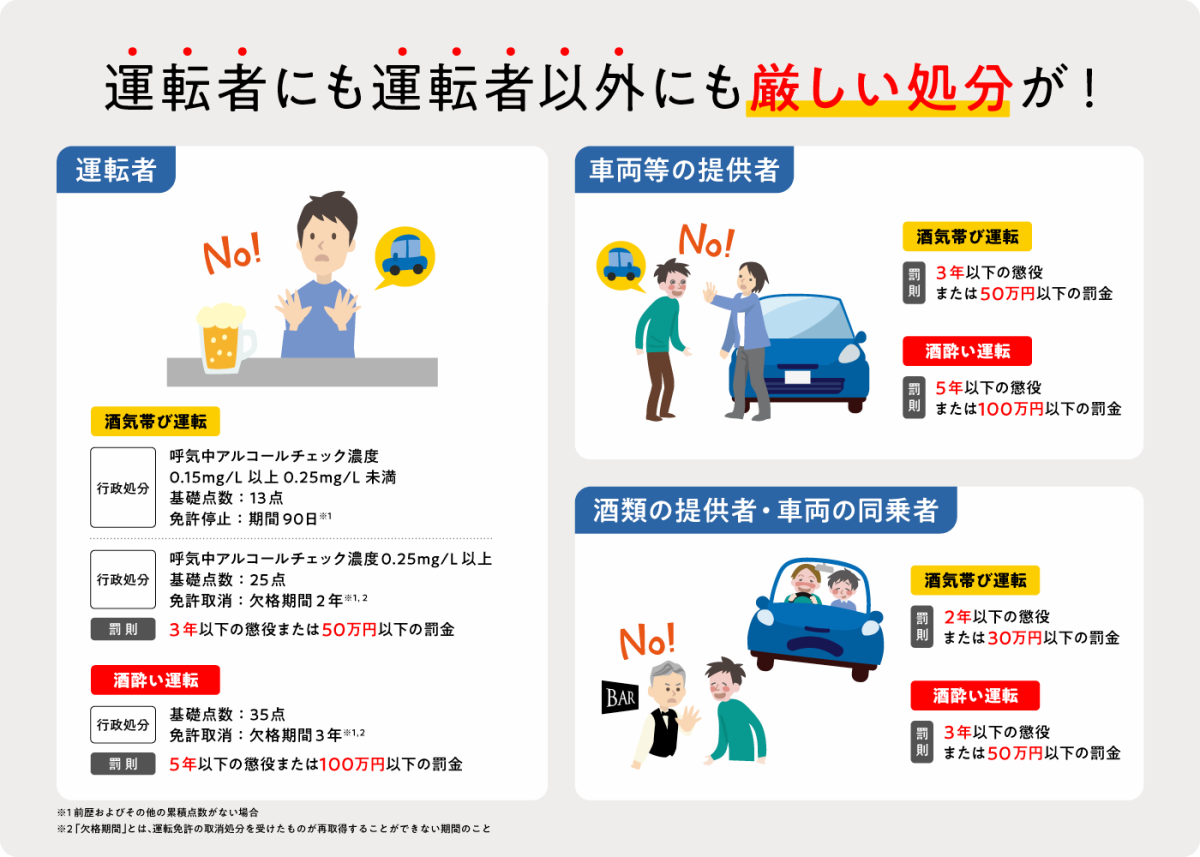
加害者が背負うのは、刑事罰(懲役・巨額の罰金)や行政処分(免許取消・欠格期間)だけではありません。勤務先の懲戒解雇、家族関係の崩壊、そして億単位に上る生涯年収の喪失です。被害者への賠償責任保険が下りる設計は「加害者を助けるため」ではなく、「被害者を地獄から救い出すため」に社会が用意した最後のセーフティネットに過ぎません。ハンドルを握る者として、飲酒と運転を物理的に遮断する鉄の規律を保つことが絶対条件です。
【飲酒 運転 任意 保険】に関するよくある質問(FAQ)
Q1:酒気帯び運転(基準値未満の微量アルコール)でも保険の免責事由になりますか?
A1:はい、免責事由に該当します。呼気中アルコール濃度が道路交通法の基準値(0.15mg/L)未満であっても、アルコールの影響で正常な運転ができない状態であったと立証された場合、保険約款上の「酒気を帯びた状態」と判定され、車両保険や人身傷害保険は支払われません。
Q2:被害者側の車に乗っていた家族への賠償はどうなりますか?
A2:加害者が飲酒運転であっても、被害者側の搭乗者に対する補償は加害者の対人賠償責任保険から全額支払われます。被害者側に一切の過失がない限り、減額されることなく適正な損害賠償金(治療費、休業損害、慰謝料など)が受け取れます。
Q3:飲酒事故を起こした場合、示談交渉サービスは保険会社に使ってもらえますか?
A3:原則として対人・対物賠償が適用されるため、保険会社による示談代行サービス自体は稼働します。ただし、加害者自身の車両損害や怪我に関する請求窓口業務は一切行われないほか、刑事事件化や悪質な否認がある場合は交渉が難航し、弁護士対応が必要になるケースが多発します。

まとめ:飲酒運転の代償と被害者保護制度が示す本質
飲酒運転事故における自動車保険の適用ルールは、「被害者の権利は最大限救済するが、加害者自身の権利は一切認めない」という明確な社会正義の上に成り立っています。対人・対物賠償によって被害者の金銭的損失は補償されるものの、加害者に残されるのは大破した自車のローン、自己負担の医療費、職や信頼の喪失という過酷な現実だけです。
「任意保険に入っているから万が一でも何とかなる」という甘い幻想は通用しません。法と保険の境界線を正しく理解し、飲酒運転の完全な根絶を徹底することが、自身と社会の尊厳を守る唯一の道です。 (出典: 飲酒 運転 任意 保険(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。