福祉資金貸付の審査落ち理由とは?2026年最新の返済免除や条件を解説
急な減収や失業、病気による休職など、生活の基盤が揺らいだ際に頼りになるのが、社会福祉協議会が窓口となる「生活福祉資金貸付制度」です。無利子または極めて低い金利でまとまった資金を借り入れられる公的セーフティネットとして広く認知されていますが、民間金融機関のローンとは仕組みや審査基準が大きく異なります。
一方で、ネット上や相談現場では「公的制度なのに審査に落ちた」「担当窓口で断られた」という切実な声が後を絶ちません。生活防衛の最後の砦とも呼ばれる本制度において、審査を通過するための要件や、万が一の際の返済免除条件、そして福祉資金貸付申請手続きの押さえるべきポイントを現場目線で深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:生活福祉資金貸付制度は「自立支援」が目的であり、返済計画の破綻や多重債務がある場合は審査落ちの原因になる。
- 要点2:保証人を立てることで無利子、なしでも年1.5%と超低金利だが、生活困窮者自立支援制度との併用連携が必須要件。
- 要点3:福祉資金貸付2026年最新の運用では、返済免除要件の厳格な確認と世帯全体の収支改善プランが採択を大きく左右する。
【2026年最新】生活福祉資金貸付制度の全体像と社協借入条件
全国の都道府県社会福祉協議会(市区町村社協が窓口)が実施する生活福祉資金貸付制度は、低所得者世帯、障害者世帯、高齢者世帯の経済的自立と生活意欲の助長を図ることを目的とした公的融資制度です。銀行や消費者金融のカードローンのように「信用情報と現在の年収だけで機械的に即日貸し付けを行う」ものとは根本的に理念が異なります。
本制度の対象となる社協借入条件は、主に次の3つの世帯区分に大別されます。
- 低所得者世帯:市町村民税非課税世帯と同程度など、必要な資金を他から借り入れることが困難な世帯
- 障害者世帯:身体障害者手帳、療育手帳、精神障害者保健福祉手帳の交付を受けている者の属する世帯
- 高齢者世帯:65歳以上の高齢者の属する世帯(日常生活上療養または介護を要する高齢者等を含む)
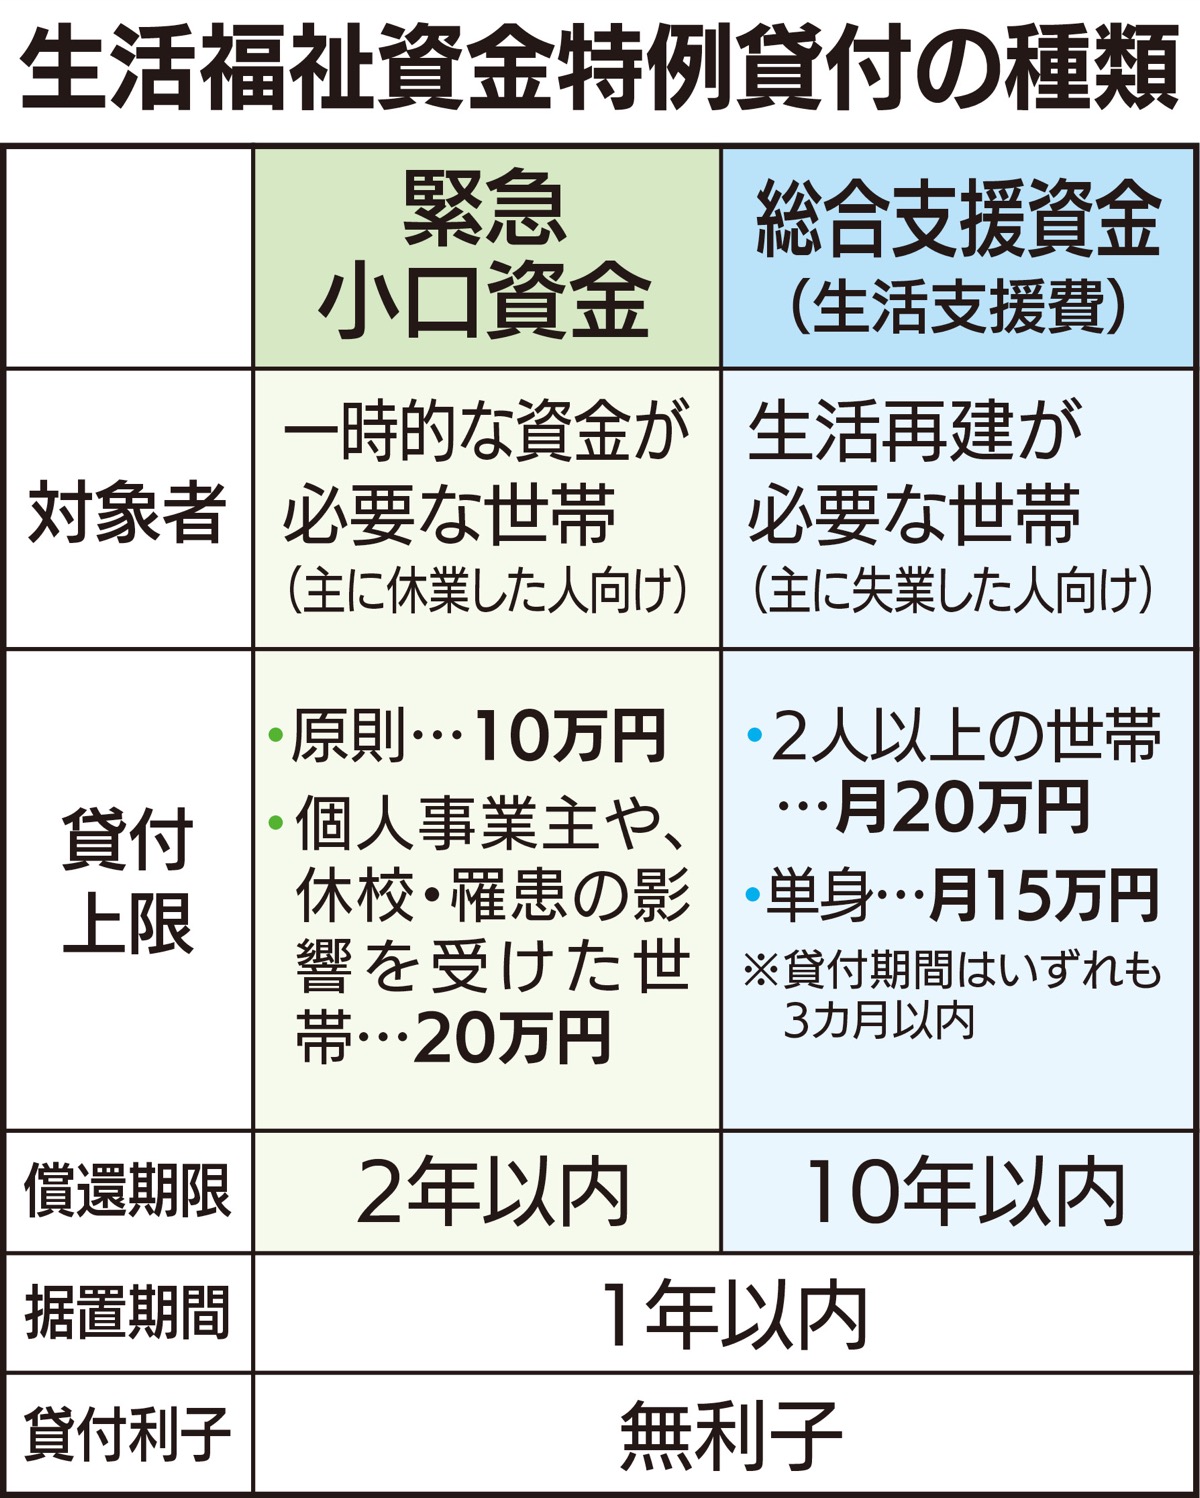
融資の種類には、生活再建までの日常費用を賄う総合支援資金、急迫した一時的困窮に対応する緊急小口資金、医療や冠婚葬祭・就職準備に対応する「福祉資金(福祉費)」、高校・大学等への修学を支える「教育支援資金」などが用意されています。公的資金であるため、福祉資金貸付利子は連帯保証人を立てれば無利子、立てない場合でも年1.5%程度という極めて有利な条件に設定されています。
無利子・低金利なのに「審査落ち」する決定的な理由と現場の壁
多くの相談者が直面する疑問が、「困っているから申請しているのに、なぜ審査で落とされるのか」という点です。福祉資金貸付審査落ち理由を客観的に分析すると、公的貸付特有の厳格な審査ロジックが浮かび上がってきます。
最大の要因は、本制度が「給付金」ではなく「貸付(借金)」である点にあります。社会福祉協議会は貸付を通じて生活困窮者の自立を促す役割を担っており、「貸し付けた資金によって自立した生活へ移行し、将来的に返済が可能であるか」を厳格に審査します。具体的な審査落ちの典型パターンは以下の通りです。
- 多重債務・消費者金融からの高額な借入がある:すでに返済能力を超えた債務を抱えている場合、融資した資金が他社への返済に消えてしまうため、貸付対象外となります。この場合は融資ではなく、法テラス等を通じた債務整理が優先されます。
- 生活保護の受給要件を満たしている(または受給中):公的扶助の原則上、生活保護が適用可能な世帯には保護費の受給が優先され、原則として貸付は行われません。
- 収入が完全にゼロで再就職の目処が立たない:失業中であっても、ハローワーク等と連携した求職活動や自立支援プランの作成が行われない場合、「返済の見込みがない」と判断されます。
- 生活困窮者自立支援制度の相談支援を拒否した:現行の運用では、総合支援資金等の申請において生活困窮者自立支援制度に基づく自立相談支援機関のプラン作成・面談が実質的な必須要件となっています。窓口の指導や継続的な家計改善面談を拒むと審査に通りません。
- 世帯収入が基準上限を超えている:一般の金融機関から借入が可能な一定以上の安定収入がある世帯は「低所得世帯」の枠組みから外れます。
【比較表】資金種別ごとの限度額・利子・返済期間の違いを総まとめ
生活福祉資金貸付制度は、利用者の用途と困窮度合いに応じて複数の枠組みに分かれています。申請前に各資金の福祉資金貸付限度額や据置期間、利子条件の違いを把握しておくことが不可欠です。
| 資金種別 | 限度額・融資目安 | 利子・保証人 | 編集部の見解・評価 |
|---|---|---|---|
| 緊急小口資金 | 原則10万円以内 (一時的な生活維持費) | 無利子 保証人:不要 | 少額の緊急支出に最適。返済期間は短いが即応性が高い。 |
| 総合支援資金 (生活支援費) | 二人以上:月20万円以内 単身:月15万円以内 (原則3か月・最長12か月) | 保証人あり:無利子 保証人なし:年1.5% | 生活再建までの主軸資金。自立相談支援機関との併走が必須。 |
| 福祉資金 (福祉費) | 用途に応じ上限580万円等 (医療・冠婚葬祭・引越等) | 保証人あり:無利子 保証人なし:年1.5% | 使途証明の領収書や見積書が厳格に求められる。 |
| 教育支援資金 | 就学支度費:上限50万円 教育支援費:月上限6.5万円 | 無利子 保証人:原則世帯内連帯 | 奨学金と併用・比較検討される公的教育セーフティネット。 |

返済免除の要件と注意点|知っておくべき免除手続きの実態
融資を受けた後に状況が悪化し、どうしても返済が困難になった場合、救済措置として福祉資金貸付返済免除条件が定められています。
通常貸付における免除要件は、一般的な借入の免責とは異なり、極めて厳密な法的・行政的判断に基づきます。主な免除基準は以下の通りです。
- 借受人および連帯借受人の死亡:主たる債務者が死亡し、相続人や連帯保証人に返済能力がない場合。
- 精神・身体の重度障害:障害等級1級・2級に該当する障害を負い、労働能力および返済原資を完全に喪失したと認められた場合。
- 自己破産等の法的整理:裁判所による免責決定が確定した場合(ただし保証人がいる場合は保証債務の扱いが発生)。
- 長期的な生活困窮状態の継続:生活保護の受給開始や、一定期間にわたる市町村民税非課税世帯の継続などにより、償還猶予を経て免除が検討されるケース。
無断滞納を続けると、社会福祉協議会からの督促が行われ、将来的な公的支援の申請にも悪影響を及ぼす可能性があります。返済が苦しくなった段階で速やかに相談し、「償還猶予(返済期間の延長や一時据置)」の手続きを踏むことが重要です。
【実態検証】利用者の生の声と現場目線で見えたリアル
行政手続きやSNS上のコミュニティ、知恵袋等の相談事例を検証すると、申請者が直面する「現場のリアルな摩擦」が浮き彫りになります。
多くの申請者が口を揃えるのは、「窓口で生活費の内訳を1円単位でヒアリングされ、通帳の過去半年分の記帳を隅々まで確認された」という精神的負担感です。公的融資である以上、不正受給や資金使途の逸脱を防ぐための厳格な資産調査が行われます。特に、ギャンブルや過度な浪費履歴が通帳に見られる場合、担当窓口からの追及は非常に厳しくなります。
また、「申請から実際の着金までに数週間から1か月程度を要した」というタイムラグに対する不満も見られます。即日融資に対応する消費者金融とは異なり、都道府県社協での本審査、民生委員による世帯調査や確認、生活自立支援機関との面談など、多層的なプロセスを経るためです。直近数日分の生活費が尽きているような極限状態では、緊急小口資金の迅速な申請とともに、フードバンク等の緊急食料支援を併用するケースが一般的です。

【プロの結論】福祉資金貸付が向いている人・別の支援を検討すべき人
生活困窮や家計急変に直面した際、誰もが社会福祉協議会の貸付制度を選ぶべきとは限りません。世帯の負債状況や再起の見通しによって、取るべき選択肢は明確に分かれます。
本制度の申請が適している世帯
- 一時的な減収・求職中であり、再就職や収入回復の見込みがある人:生活支援費を活用して生活基盤を維持しながら、数か月以内の自立復帰を目指せる世帯。
- 他社借入がなく、無利子・低金利で教育費や医療費を賄いたい人:高利の民間ローンを避けて公的制度で急場をしのぐのが最も健全な選択です。
- 生活困窮者自立支援制度の就労支援や家計指導を前向きに受け入れられる人:伴走型支援を活用して根本的な生活再建を図りたい世帯に向いています。
別の公的支援や法的整理を検討すべき世帯
- すでに消費者金融やクレカのキャッシング等で多重債務を抱えている人:新たな借入ではなく、法テラスを活用した任意整理・個人再生・自己破産などの「債務整理」が先決です。
- 就職の見込みが立たず、病気等で長期的に働くことが不可能な人:貸付ではなく、健康で文化的な最低限度の生活を保障する「生活保護制度」の申請相談へ移行すべきです。
【福祉 資金 貸付】に関するよくある質問(FAQ)
Q1:過去にブラックリスト(信用情報機関に事故情報)があっても社協で借りられますか?
A1:社会福祉協議会は民間信用情報機関(CICやJICCなど)を直接照会して機械的に落とすわけではありません。ただし、現在進行形で多重債務があるか、返済の見込みが立つかについては通帳の確認や資産状況の申告を通じて厳しく精査されます。
Q2:申請から実際に振り込まれるまでどのくらいの日数がかかりますか?
A2:緊急小口資金であれば書類不備がない場合でおおむね1〜2週間程度、総合支援資金や福祉費の場合は窓口相談から自立支援プラン作成、都道府県社協の審査を経て約3週間〜1か月強の期間を要するのが標準的です。
Q3:仕事をしていなくても総合支援資金の申請はできますか?
A3:無職・失業中であっても申請自体は可能です。ただし、ハローワーク等での求職活動や自立相談支援機関の就労支援を受けることが交付の条件となります。就労意欲や生活再建の計画性が認められない場合は審査通過が困難になります。
まとめ:今後の動向と失敗しないための判断基準
生活福祉資金貸付制度は、困窮する世帯を経済的破綻から守るための強力な公的制度です。しかし、本質はあくまで「自立のための融資」であり、返済計画のリアリティや世帯全体の協力体制が厳しく審査されます。
審査落ちを回避し、生活を早期に再建するためには、窓口である市区町村の社会福祉協議会および生活困窮者自立支援機関へ包み隠さず実情を開示し、指導員と一体となって再生プランを策定することが最短の道となります。借入の可否だけでなく、給付金や生活保護、債務整理を含めた多角的な選択肢を視野に入れて行動してください。 (出典: 福祉 資金 貸付(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。