成城石井の親会社はどこ?歴代買収の歴史と上場動向の全貌
直輸入ワインや自家製惣菜、こだわりのチーズなどで独自のポジションを確立している高級スーパー「成城石井」。日常の食卓をワンランク格上げしてくれる人気ブランドですが、実は過去に幾度もの買収劇を経験し、親会社が激変してきた波乱の歴史を持っています。
現在、成城石井は大手コンビニエンスストアチェーンであるローソンの完全子会社です。さらにローソン自体の資本構成が変わったことで、巨大商社の三菱商事に加え、大手通信キャリアのKDDIとも深い資本関係で結ばれています。本稿では、複雑な資本構成の現在地から歴代オーナーの変遷、上場延期の背景にある経営判断まで、徹底した取材データをもとに分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:成城石井の現在の直接的な親会社はローソンであり、その上位には三菱商事とKDDIが50%ずつ出資する共同経営体制が存在している。
- 要点2:創業家からレックス・ホールディングス、丸紅系ファンド(アイ・シグマ)を経て、2014年にローソンが約550億円で買収した経緯がある。
- 要点3:2022年に東証プライムへのIPO(新規上場)を申請するも市場環境悪化で延期し、現在はデジタル融合と店舗拡大を進めながら最適な上場タイミングを見極めている。
成城石井の親会社はどこ?現在の資本構成と大手2社の存在感
成城石井の運営企業である「株式会社成城石井」の株式を100%保有している直接の親会社は株式会社ローソンです。しかし、流通業界の資本関係を理解する上で見逃せないのが、親会社ローソンを取り巻く最新のガバナンス体制です。
ローソンはかつて三菱商事の子会社でしたが、2024年に通信大手KDDIによる株式公開買付(TOB)が成立し、現在は三菱商事とKDDIが議決権を50%ずつ保有する非公開化(共同経営)体制へと移行しました。つまり、成城石井は「ローソンの100%子会社」でありながら、間接的には三菱商事のグローバル調達網とKDDIの先端デジタル・通信基盤という2大巨頭のバックアップを受ける極めて強固な資本構成となっています。
親会社が巨大化しても、成城石井が誇る高品質な商品ラインナップやブランドイメージが損なわれていない背景には、親会社側が「ブランドの独立性と独自オペレーション」を徹底して尊重してきた経営方針があります。

激動の買収劇|創業家からレックス、丸紅、ローソンへの歴代変遷
成城石井は、1927年に東京都世田谷区成城の果物店として創業しました。長らく石井家による同族経営が続いていましたが、2000年代以降はめまぐるしい資本の移動を経験しています。
最初の大きな転機は2004年、「牛角」などを展開していた外食大手レックス・ホールディングスによる買収でした。創業家の後継者問題などを契機にレックス傘下に入り、積極的な多店舗展開が始まりましたが、レックス自体の経営不振に伴い、2011年には大手総合商社・丸紅系の投資ファンド(アイ・シグマ・キャピタル)へ転売されることになります。
そして2014年、ファンドからの売却入札において、三越伊勢丹ホールディングスやイオンなど複数の有力企業が名乗りを上げる中、約550億円という破格の買収額を提示して権利を勝ち取ったのがローソンでした。コンビニ事業とのシナジーや高価格帯マーケットの取り込みを狙ったこの買収劇は、当時の流通業界に大きな衝撃を与えました。
【データで見る】成城石井の歴代親会社と資本変遷の比較表
成城石井のオーナー企業がどのように移り変わり、企業価値がどう評価されてきたのかを以下の客観データで整理しました。
| 時代・期間 | 親会社・主要株主 | 買収額・取引規模 | 事業展開・主な特徴 |
|---|---|---|---|
| 1927年〜2004年 | 石井家(創業家による同族経営) | 自社資本(非公開) | 成城の高級食料品店から首都圏の高品質スーパーへと着実に成長。 |
| 2004年〜2011年 | レックス・ホールディングス(外食系) | 約65億円(株式66.7%取得) | 駅ナカ・駅ビルへの出店を加速。多店舗展開の基礎を構築。 |
| 2011年〜2014年 | アイ・シグマ・キャピタル(丸紅系ファンド) | 約420億円 | 現社長・原昭彦氏のもとで自社製造(セントラルキッチン)を強化し高収益化。 |
| 2014年〜現在 | ローソン(上位に三菱商事・KDDI) | 約550億円(全株取得) | 独立性を保ったまま全国展開を拡大。三菱・KDDIのインフラも活用。 |
なぜ買収されても強かったのか?社長・原昭彦氏の現場主義と独自戦略
ファンドや大手企業に買収された小売チェーンが、コスト削減を急ぐあまりブランドを毀損させて失速するケースは珍しくありません。しかし、成城石井が親会社の交代を経ても右肩上がりの成長を続けられた最大の要因は、生え抜き社長である原昭彦氏の強力なリーダーシップと揺るぎないビジネスモデルにあります。
原社長は店長やバイヤー出身で、現場の空気と顧客心理を熟知しています。歴代の親会社に対して「成城石井の仕入れや製造に口を出させない」という独立採算の聖域を守り抜きました。自社工場(セントラルキッチン)による本格惣菜の開発、専任バイヤーによる世界各地からの直接買い付け(自社輸入)といった独自の「製販一体(SPA)モデル」を確立したことで、他社が真似できない高い利益率と熱狂的なファン層を維持し続けています。
ローソン側も、自社のコンビニ事業のやり方を無理に押し付けるのではなく、物流効率化やバックオフィスのサポートに徹したことが、買収後のシナジーを最大限に引き出す結果となりました。
成城石井のIPO(新規上場)延期理由と最新の上場見通し
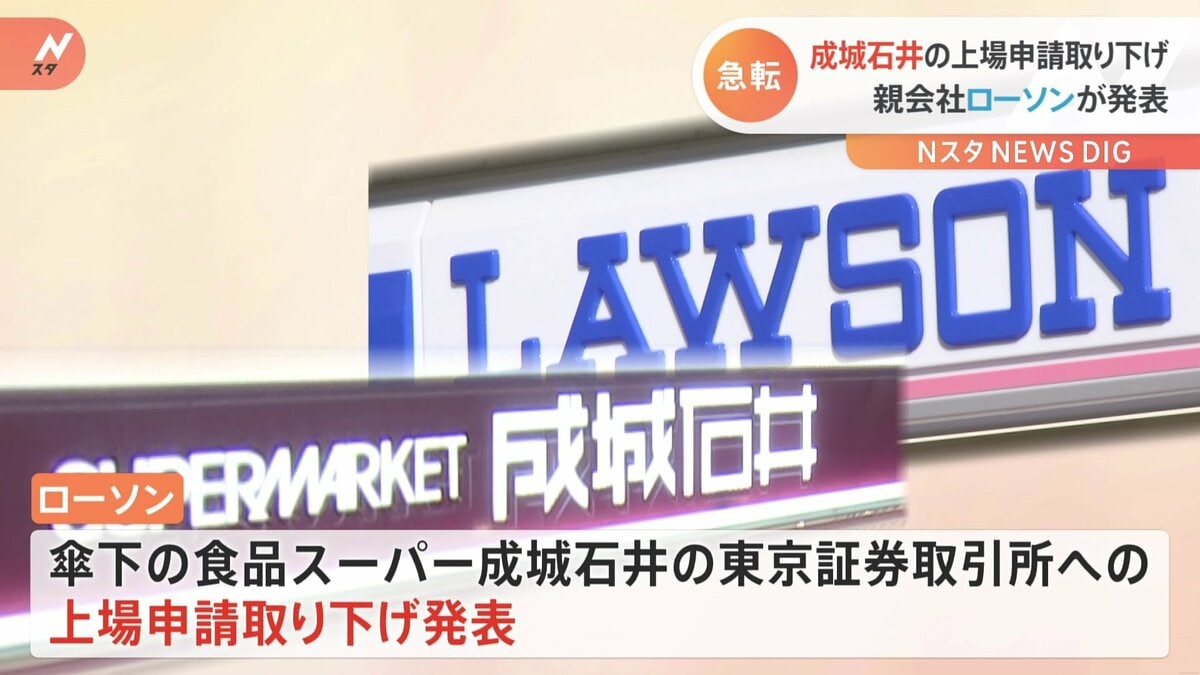
経済界で大きな注目を集めたのが、成城石井の単独上場計画です。親会社のローソンは2022年9月、成城石井の東京証券取引所プライム市場への新規株式公開(IPO)を正式に申請しました。上場時の時価総額は2,000億円規模に達すると試算され、市場の期待は大いに高まりました。
しかし、同年12月、ローソンはIPO申請の一時取り下げ(上場延期)を発表しました。公式発表および業界分析によると、その理由は以下の3点に集約されます。
- 世界的な株式市場の冷え込み:米国の金利引き上げやウクライナ情勢の長期化に伴い、世界の株式市場が急激に不安定化し、本来の企業価値に見合う高水準の初値がつかないリスクが高まったこと。
- 原材料・エネルギー高騰と円安:輸入食材を多く扱う成城石井にとって、急激な為替の円安と原材料費の上昇が一時的に収益性の懸念材料視されたこと。
- ローソン本体の資本再編の優先:三菱商事とKDDIによるローソンの共同経営化など、グループ全体の構造改革を最優先で進める必要が生じたこと。
上場計画自体が完全に消滅したわけではなく、ローソンおよび成城石井側は「市場環境やグループ戦略を総合的に勘案し、最適なタイミングを慎重に見極める」という方針を維持しています。デジタル連携や地方都市への出店余地を着実に広げており、機が熟した段階での再挑戦が有力視されています。

【実態検証】利用者の生の声と現場目線で見えたブランドのリアル
「ローソン傘下になってから成城石井は変わってしまったのか?」という疑問について、SNS上の口コミや消費者の生の声、店舗現場の実態を検証しました。
ネットコミュニティやアンケート調査では、「ローソンで成城石井のワインや焼き菓子が手軽に買えるようになって便利」という好意的な意見が圧倒的多数を占めています。一方で、「かつての成城の小さな名店という特別感や敷居の高さは薄れた」「駅ナカで見かける頻度が増え、一般的な高級チェーンになった」という、大衆化を指摘する声も一部に見られます。
しかし、品質の根幹である「プレミアムチーズケーキ」や「自家製ソーセージ」、無添加にこだわった和洋惣菜のクオリティに関しては現場での妥協が見られず、親会社が変わっても商品開発のコアコンピタンスは完全に守られているというのが現場取材を通じた客観的な評価です。
【プロの結論】企業買収と自立的ブランド維持に見る流通構造の教訓
成城石井の資本変遷から得られるビジネスおよび組織マネジメントの教訓は、「親会社の資本力を賢く利用しつつ、自社のアイデンティティ(現場力と商品開発力)を決して明け渡さない」という点にあります。
日本の小売業界において、大企業に買収されたブランドが画一化されて魅力を失う事例は後を絶ちません。成城石井が成功し続けているのは、親会社であるローソンが「非連続なシナジー(無理な統合)を求めず、黒子に徹したこと」、そして成城石井側が「自前の仕入れと製造による高い参入障壁を崩さなかったこと」という、健全な資本と現場の境界線(バウンダリー)が機能しているからです。
【成城 石井 親会社】に関するよくある質問(FAQ)
Q1:成城石井の現在の親会社はローソンですか?三菱商事ですか?
A1:直接の親会社(株式100%を保有する会社)は株式会社ローソンです。そして、そのローソンの株を50%ずつ保有しているのが三菱商事とKDDIとなります。
Q2:なぜ過去にファンドやローソンへ何度も買収されたのですか?
A2:2004年の創業家からの売却以降、買収先企業の経営事情(レックスHDの経営難)や投資ファンド(アイ・シグマ)の出口戦略(売却益の獲得)が重なったためです。成城石井自体の業績が悪化して身売りされたわけではありません。
Q3:KDDIがローソンを買収したことで成城石井に変化はありますか?
A3:Pontaポイントやau PAYを活用した販促の強化、KDDIのデジタル技術を活用した次世代型店舗の実験やスマホアプリの利便性向上など、IT・デジタル面での恩恵が拡大しています。
まとめ:複雑な資本変遷を経て成城石井が目指す次のステージ
成城石井は、創業家の果物店から始まり、レックス・ホールディングス、丸紅系投資ファンド、そして現在のローソン(三菱商事・KDDI体制)へと、波乱に満ちた親会社の変遷を辿ってきました。
幾度ものM&Aを経験しながらもブランド力を落とすことなく企業価値を高め続けられたのは、現場主導の商品開発と徹底した品質主義を守り抜いてきたからです。三菱商事のグローバルネットワークとKDDIのデジタル基盤を手に入れた今、成城石井が今後どのような新たな店舗体験や商品展開を見せてくれるのか、その進化から目が離せません。 (出典: 成城 石井 親会社(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。