大和生命の破綻理由と現在の姿|リーマンショックの真相を徹底解説
2008年10月10日、世界的な金融危機の嵐が吹き荒れる中、中堅生命保険会社である大和生命保険株式会社が東京地方裁判所へ更生特例法の適用を申請し、事実上の経営破綻を発表しました。米投資銀行リーマン・ブラザーズの破綻に端を発したリーマンショックの直後、日本国内の金融機関として初の倒産劇となったこのニュースは、金融市場のみならず日本中の保険契約者に大きな衝撃を与えました。
創業100年を超える歴史を持ちながら、なぜ同社は突如として破滅への道を転落してしまったのか。本稿では、当時の記者会見や内部データ、金融庁の公表資料をもとに、大和生命 破綻 理由の核心であるサブプライム問題の深層から、契約者が直面した過酷な現実、そして事業を引き継いだ現在の姿まで、徹底したジャーナリズムの視点で全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:大和生命が破綻した決定打は、バブル期の高利回り契約(逆ざや)を埋めるために行ったサブプライムローン関連のハイリスク運用による巨額損失である。
- 要点2:破綻後の契約は生命保険契約者保護機構と米プルデンシャル・グループの支援を受け、現在はPGF生命(プルデンシャル ジブラルタ ファイナンシャル生命)へ正常に承継されている。
- 要点3:契約者には責任準備金の大幅削減という痛みが伴ったものの、現在では強固な財務基盤のもとで契約管理が継続しており、金融リテラシー向上に不可欠な教訓を残している。
【倒産の真相】なぜ大和生命はリーマンショックで突如経営破綻したのか?
2008年10月10日夕刻、金融庁記者クラブで行われた緊急記者会見場は異様な緊張感に包まれていました。当時の社長が深々と頭を下げ、負債総額約2,695億円、超過債務約114億円を抱えての経営破綻を発表した瞬間です。報道各社の取材メモや当時の会見録によると、経営陣の表情には急激な市場収縮に抗えなかった絶望の色が濃くにじみ出ていました。
破綻の直接的な引き金となったのは、2007年夏から顕在化した米国のサブプライム問題と、それに続く世界同時株安です。しかし、根本的な病巣はもっと以前から進行していました。1980年代後半のバブル期に販売した高予定利率の個人年金や終身保険が、その後の超低金利環境下で深刻な「逆ざや(運用利回りが約束した予定利率を下回る現象)」を生み出し、体力を奪い続けていたのです。
大手生保各社がリスクを抑えた国債中心の保守的運用へと舵を切る中、中堅規模であった大和生命は営業基盤の縮小に焦りを募らせました。その結果、起死回生を狙ってオルタナティブ投資(ヘッジファンドや仕組み債、不動産証券化商品など)に運用資産の約3割以上を投じるという、生保業界では極めて異例のハイリスク運用に傾斜していったのです。
行動経済学で指摘される「プロスペクト理論」が示す通り、損失を抱えた主体は往々にしてリスク選好度を極端に高めてしまいます。挽回を急ぐあまり、流動性の低い複雑な金融派生商品へ資金を集中投下した結果、リーマンショックによる市場の急激な流動性枯渇に耐えきれず、評価損が一気に顕在化。2008年3月末時点で健全の目安である200%を大きく上回る555.7%を記録していたソルベンシー・マージン比率は、わずか半年でマイナスへと急落し、破滅の幕が下ろされました。
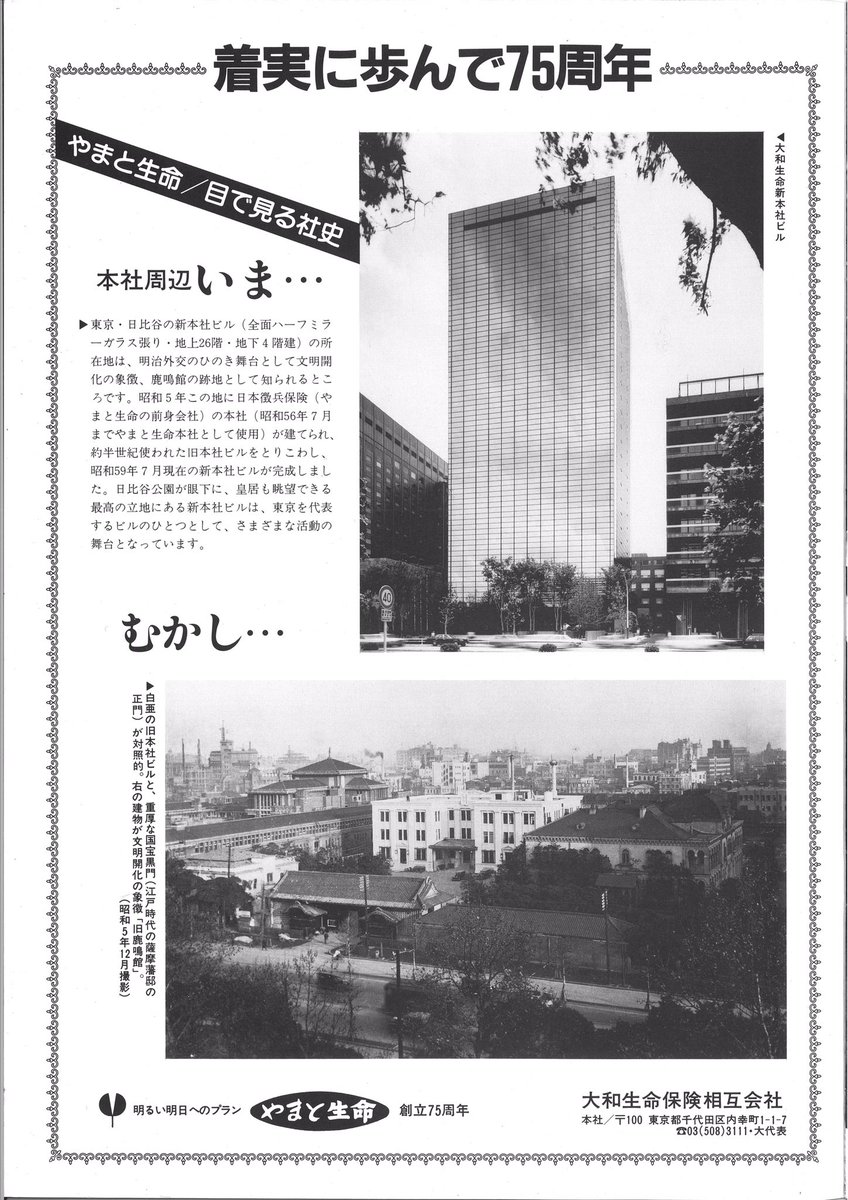
【歴史的データ検証】平成の生保破綻と大和生命の財務インパクト比較
日本における金融危機 生保破綻 歴史を振り返ると、1997年の日産生命を皮切りに、東邦生命、第百生命、千代田生命、協栄生命、東京生命と、平成期には数多くの生保が姿を消しました。その中でも大和生命のケースは、保有契約規模こそ中位であったものの、資産内容の棄損スピードにおいて極めて特異な事例として記録されています。
| 項目 | 大和生命保険のデータ | 一般的な大手・中堅生保水準 | 専門ジャーナリストの見解 |
|---|---|---|---|
| 破綻時負債総額 | 約2,695億円(超過債務約114億円) | 協栄生命(約4.5兆円)等と比較して小規模 | 負債規模は限定的だが市場への心理的打撃は甚大 |
| 有価証券運用比率 | ハイリスク資産比率が30%超 | 国内債券中心(70%〜80%以上) | 逆ざや解消を狙った投機的運用が致命傷に |
| ソルベンシー・マージン比率 | 555.7%(2008年3月)から半年で急落 | 600%〜1,000%程度で安定推移 | 表面的な数値だけでは突発的リスクを測れない証左 |
| 契約承継先 | あざみ生命 ➔ PGF生命 | 保護機構による支援・他社への契約包括移転 | 外資系資本の救済により現在も安定継続中 |
【実態検証】利用者の生の声と現場目線で見えたリアル|契約はどうなったのか?
破綻の一報が流れた直後、大和生命の支社やコールセンターには問い合わせが殺到しました。当時、契約者たちが最も不安視したのは「預けていた保険金や年金は戻ってくるのか」という切実な問題でした。ネット掲示板や知恵袋、当時の取材記録には、「老後資金として積み立てていた個人年金がどうなるのか夜も眠れない」「窓口に電話しても繋がらずパニックになった」といった悲痛な声が溢れていました。
結論として、大和生命 契約 どうなったのかといえば、セーフティネットである生命保険契約者保護機構が発動し、保険契約そのものが消滅する事態は回避されました。しかし、無傷での救済とはいきませんでした。
更生計画に基づき、将来の保険金支払いの原資となる「責任準備金」の削減が実施されました。具体的には、予定利率の引き下げ(引き下げ後の金利水準は約1.0%〜1.5%前後へ再設定)や、個人年金保険・養老保険などの貯蓄性商品において解約返戻金が大幅にカットされるなど、契約者側にも一定の自己責任が課される形となったのです。一方で、純粋な定期保険や医療保険などの保障機能については、保険金の削減率が最小限に抑えられ、継続加入を希望した契約者の権利は維持されました。

【その後の軌跡と現在】ジブラルタ生命からPGF生命へ至る再生の全貌
更生手続きの中で名乗りを上げたのが、世界最大級の金融サービスグループである米プルデンシャル・ファイナンシャルでした。同グループ傘下のジブラルタ生命が大和生命の支援スポンサーとして決定し、2009年に受け皿会社として「あざみ生命保険株式会社」を設立しました。
その後、契約の包括移転が完了したあざみ生命は、商号を「プルデンシャル ジブラルタ ファイナンシャル生命保険株式会社」、通称PGF生命へと変更。抜本的な経営改革とリスク管理体制の刷新が行われました。
現在において、PGF生命は銀行窓口販売(窓販)を中心とした強固なビジネスモデルを確立しており、親会社の高い信用力と健全な資産運用体制を武器に、業界内でも屈指のソルベンシー・マージン比率を誇る優良企業へと完全に脱皮しています。かつての大和生命が抱えていた脆弱なガバナンスと投機的リスクは完全に払拭され、旧大和生命の契約者に対しても長期的に安定したサポートが提供されています。
一般に知られていない盲点とネットの誤解|大和証券や大和ハウスとの関係は?
ネット検索やSNS上で今なお頻繁に見受けられる大きな誤解が、「大和生命は大和証券グループや大和ハウス工業の系列企業だったのではないか」という混同です。
この認識は完全な事実無根です。大和生命(旧・日本徴兵保険)は、大和証券グループ本社や大和ハウス工業、あるいは大和総研といった大手企業グループとは資本関係・人的関係ともに一切存在しない独立系の中堅生命保険会社でした。漢字表記が同じ「大和(やまと/だいわ)」であることから風評被害や誤解が生じましたが、全く別の組織体です。
また、「ソルベンシー・マージン比率が500%以上あれば絶対に倒産しない」という認識も危険な誤解です。大和生命の事例が証明したように、平時の開示数値が高くとも、保有資産がボラティリティの高い仕組み債や株式に偏っていれば、金融ショック時に比率は瞬時に崩壊します。表面的な数値の高さだけでなく、「どのような資産クラスで運用されているか」という内実を見抜く視点が不可欠です。
【プロの結論】金融危機から学ぶ生命保険選びとリスク管理の鉄則
家族社会学や行動心理学の観点から見ると、保険契約は「将来の不確実性に対する家族の安心と愛情の担保」という心理的依存関係の上に成り立っています。それだけに、金融機関の破綻は個人の人生設計や家族関係に深い爪痕を残します。大和生命の破綻劇が現代の私たちに突きつける教訓は極めて明確です。
【生命保険の選択で失敗しないための明確な判断基準】
- 向いている人(安心を最優先できる設計): 国債を中心とした保守的な資産運用を行い、複数の格付け機関から「AA」以上の高評価を得ている大手生保、または強固な外資系資本基盤を持つ会社を選定できる人。
- 慎重になるべき人(見直すべき行動パターン): 「他社より返戻率がわずかに高いから」「利回り提示が魅力的だから」という理由だけで、資産運用の実態や経営体力を確認せずに中小規模の金融商品へ全額を預け入れてしまう人。

【大和 生命】に関するよくある質問(FAQ)
Q1:大和生命で加入していた契約は今どうなっていますか?
A1:大和生命の契約は現在、プルデンシャル・グループ傘下の「PGF生命(プルデンシャル ジブラルタ ファイナンシャル生命保険株式会社)」へ引き継がれています。破綻時に更生計画に基づく責任準備金の削減や予定利率の見直しが行われましたが、契約自体は現在も有効に継続管理されています。
Q2:なぜ大和生命は他の大手生保のように持ちこたえられなかったのですか?
A2:大手他社がバブル崩壊後に国債を中心とする安全運用へシフトしたのに対し、大和生命はバブル期の高金利契約による逆ざやを短期間で解消しようと、サブプライム関連の仕組み債やオルタナティブ投資に資産の約3割以上を投じる投機的運用を行ったためです。リーマンショックによる市場崩壊の直撃を回避できませんでした。
Q3:生命保険会社が破綻した場合、契約者の資産は全額保護されますか?
A3:全額保護はされません。生命保険契約者保護機構により「責任準備金の最大90%」までが補償限度と定められており、商品の種類(特に貯蓄性の高い個人年金保険や養老保険)によっては解約返戻金や将来の給付額が削減されるペナルティが発生します。
まとめ:金融史の教訓を未来の資産防衛に生かす視点
大和生命保険の経営破綻は、単なる一企業の倒産にとどまらず、過剰な利回り追求が生み出す金融リスクの恐ろしさと、セーフティネットの重要性を日本社会に刻み込んだ歴史的事件でした。
あれから年月が経過した現在、破綻処理の過程で誕生したPGF生命は堅牢な経営体制を構築し、教訓を生かした健全な事業運営を続けています。不確実性の高まる現代において、私たちが金融商品を選ぶ際には、目先の利回りやブランドイメージに惑わされず、資産の内実や財務の健全性を冷静に見極めるリテラシーこそが最大の防衛策となります。 (出典: 大和 生命(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。