インボイス制度で得する人は誰か?国の狙いと損得の実態を徹底解剖
2023年10月の鳴り物入りでの導入から月日が流れ、税制の現場では制度の定着と同時に新たな課題が浮き彫りになっています。当初から「実質的な大増税」「小規模事業者の締め出し」と激しい議論を呼んだインボイス制度(適格請求書等保存方式)ですが、ビジネスの現場では今なお「結局のところ、誰が得をして誰が割を食っているのか」という疑問が渦巻いています。
仕入税額控除の仕組みが複雑化し、請求書管理や会計システムの改修コストが企業に重くのしかかるなか、真の受益者はどこに存在するのでしょうか。本稿では、国の狙いや財務省の思惑、大企業やフリーランスに生じた実質的な影響を客観的データと現場の証言から紐解き、2026年以降の経過措置の節目を見据えた生存戦略を論理的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:インボイス制度の最大の受益者は年間数千億円規模の税収増と取引透明化を達成した「国・財務省」であり、民間側で純粋に得をした主体は極めて限定的。
- 要点2:免税事業者は「売上減少か税負担増か」の二者択一を迫られ、大企業側も仕入税額控除の維持と引き換えに膨大な事務コストとシステム投資の負担を負った。
- 要点3:2026年秋には「80%控除の経過措置」および「2割特例」が節目を迎え、免税事業者と取引を続ける企業の間で価格交渉や取引見直しの第2波が懸念されている。
「誰が得するのか」の真相|受得者と負担者の冷徹な構造
制度開始当初からSNSや業界団体で繰り返された「一体誰のための制度なのか」という問いに対する経済学的な答えは極めて明快です。この制度設計において、直接的・構造的なプラスの恩恵を享受したのは「国(財務省)」と、特需に沸いた「会計ソフト・ITベンダー」などの一部業界に限られます。
民間企業や個人事業主の間では「得をした層」と「損をした層」が分断されたように見えますが、実態としては「損害を回避できた層(大企業・課税事業者)」と「直接的な打撃を受けた層(免税事業者・小規模事業者)」の二極化というのが現場の正確な構図です。発注側である大企業も、仕入税額控除を維持できただけであり、新規のシステム投資や請求書の照合作業といった間接業務コストが恒常的に増大しています。
国と財務省の本当の狙い|益税解消の建前と税収確保の本音
政府および財務省がインボイス制度を推進した表向きの理由は「複数税率(8%・10%)下における正確な経理処理と仕入税額控除の適正化」です。しかし、その根底にある最大の狙いは、長年議論されてきたいわゆる「益税」の解消と確実な税収基盤の構築にあります。
従来の方式では、売上1,000万円以下の免税事業者が受け取った消費税は国庫に納付されず、事業者の手元に残るケースがありました。財務省の試算では、制度導入によって年間約2,480億円規模の税収増が見込まれており、少子高齢化に伴う社会保障費の財源確保として極めて有効な手段と位置づけられました。また、すべての取引に適格請求書番号を紐付けることで、経済取引のガラス張り化(把握漏れの防止)を進める国家的なインフラ整備の側面も併せ持っています。
【データ比較】インボイス制度が各プレイヤーに与えた損得一覧
各経済主体におけるメリット・デメリット、および実質的な損得勘定を整理したのが下表です。
| 事業主体 | 主なメリット | 主なデメリット・負担 | 損得の総合判定 |
|---|---|---|---|
| 国・財務省 | ・年間約2,480億円の税収増 ・取引データの可視化と脱税抑止 | ・制度導入・監視に伴う行政コスト ・中小事業者からの強い反発 | 最大の一人勝ち |
| 大企業・課税事業者 | ・仕入税額控除の維持 ・取引先の選別・整理が進む | ・ERP/会計システムの改修費用 ・請求書登録番号の確認・照合作務 | 現状維持だが事務負担増 |
| 免税事業者(フリーランス等) | ・特段なし(登録しない場合は事務維持) | ・課税転換による納税義務の発生 ・未登録による値下げ圧力・契約解除リスク | 最も重い負担を直撃 |
| IT・クラウド会計ベンダー | ・電子帳簿保存法併用の特需 ・SaaS契約者数の飛躍的増加 | ・カスタマーサポート逼迫 ・度重なる法改正への追従コスト | 明確な恩恵を享受 |
【実態検証】フリーランスの廃業危機と現場で起きた摩擦
制度開始前後にネット上で最も激しい議論を巻き起こしたのが、アニメーター、声優、ライター、一人親方などの小規模フリーランスが直面した廃業の危機です。業界団体による反対署名運動には数十万筆が集まり、「文化や下請け基盤の破壊につながる」と訴えられました。
報道各社の取材データや業界アンケートによると、実際に「登録しなければ今後の取引を見直す」と事実上の通告を受けた個人事業主が少なくありません。下請法や独占禁止法上の優越的地位の濫用として公正取引委員会が注意喚起を行ったものの、現場では「単価の据え置き」や「暗黙の契約終了」という形で力関係の非対称性が如実に表れました。結果として、課税事業者に転換して手取り収入が5〜10%減少したクリエイターや、業務管理の煩雑さに耐えかねて廃業・会社員化を選んだケースが確実に存在します。
一般に知られていない盲点|「登録すれば安心」という誤解
制度導入時に多く見られた誤解が、「適格請求書発行事業者に登録さえすればこれまで通りビジネスを続けられる」という楽観論です。しかし、そこには事業経営上の大きな落とし穴が存在します。
第一に、税負担の恒常化と確定申告の複雑化です。登録を行った瞬間から、赤字であっても消費税の納税義務が生じます。負担軽減策として導入された「2割特例(売上税額の2割を納付する激変緩和措置)」は極めて強力な防波堤となりましたが、これは期間限定の時限措置に過ぎません。
第二に、取引先との価格交渉力の問題です。登録したからといって、消費税分を満額上乗せした請求が通るとは限りません。「税込金額はそのままで登録番号だけ記載してほしい」という発注側の要求に屈してしまえば、実質的な値下げを受け入れたことと同じ結果を招いてしまいます。
2026年最新動向|経過措置の縮小と「第2の波乱」への備え
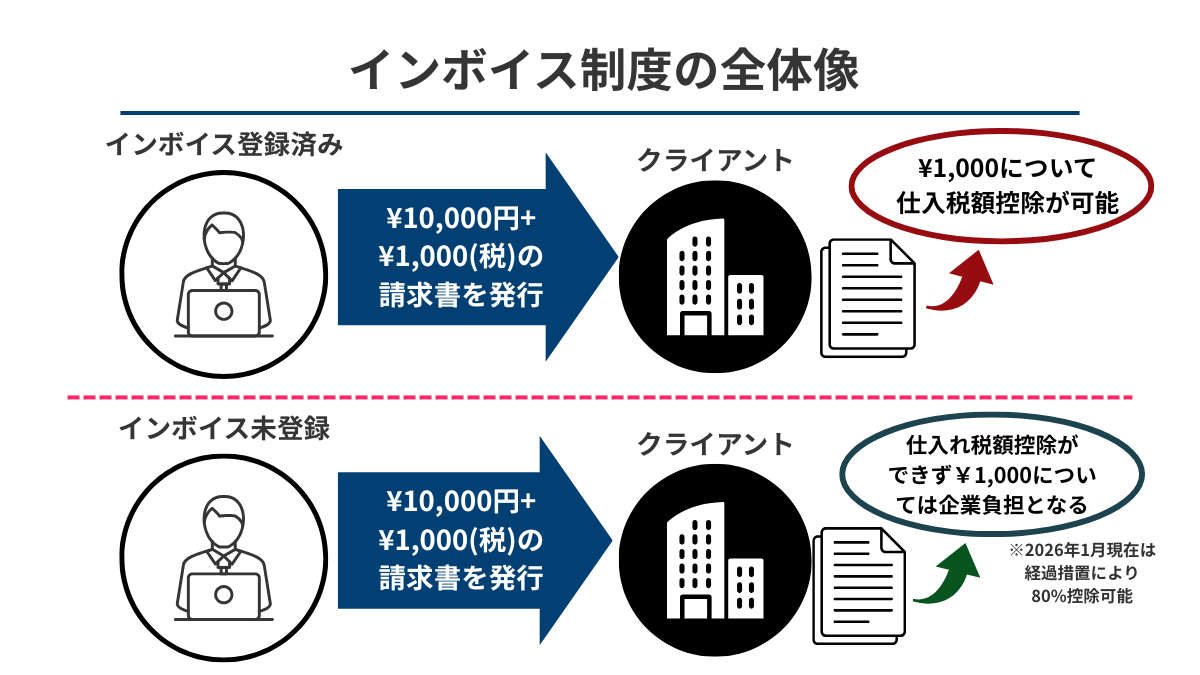
2026年は、インボイス制度において極めて重要なターニングポイントとなります。制度設計上、導入から3年間設けられていた「80%控除の経過措置」および小規模事業者向けの「2割特例」が2026年秋で終了を迎えます。
2026年10月以降、免税事業者からの仕入れに対する控除割合は「50%控除」へと一段引き下げられます。発注側企業にとって免税事業者と取引を続けるコスト負担が実質的に増大するため、制度開始時以上のシビアな取引選別や単価見直しの圧力がかかる可能性が高まっています。発注側・受注側双方が、これまでの猶予期間を終えて「完全移行」に向けた本格的な契約見直しを迫られるフェーズに入ったと言えます。
【プロの結論】登録すべき事業者・免税を維持すべき事業者の判断基準
経済的合理性の観点から、適格請求書発行事業者への登録を行うべきかどうかの明確な判断基準は以下の通りです。
【登録を強く推奨する事業者(向いている層)】
・取引先の大部分が法人(BtoB)や課税事業者であるフリーランス・下請企業
・代替が効きやすい業務内容であり、未登録が理由で契約打ち切りになるリスクが高い職種
・将来的に売上1,000万円を超え、課税事業者へのステップアップを計画している成長段階の企業
【免税事業者を維持すべき事業者(慎重になるべき層)】
・顧客が一般消費者(BtoC)や他の免税事業者である業種(美容室、個人向けピアノ教室、街の飲食店、個人のハンドメイド作家など)
・独自の技術・高い専門性があり、取引先から「インボイスがなくてもあなたに発注したい」と言わしめる圧倒的な交渉力を持つプロフェッショナル
・副業収入が小規模であり、確定申告や帳簿作成の事務コストが税負担を上回る層
【インボイス制度 誰が得する】に関するよくある質問(FAQ)
Q1:インボイス制度で一番得をしたのは誰ですか?
A1:年間数千億円規模の新たな税収と経済取引の可視化を手に入れた「国(財務省)」です。民間企業では、法改正対応による需要増を享受した「クラウド会計ソフトやERPを提供するITベンダー」が実質的な恩恵を受けました。
Q2:免税事業者のままでいるとどのようなデメリットがありますか?
A2:発注元(課税事業者)が仕入税額控除を受けられなくなるため、取引先から消費税分の値引きを求められたり、インボイス登録済みの競合他社へ発注を切り替えられたりするリスクがあります。ただし、顧客が一般消費者の場合は影響がほぼありません。
Q3:2026年秋以降、インボイス制度はどう変わりますか?
A3:免税事業者からの仕入れにかかる経過措置が「80%控除」から「50%控除」へ縮小し、税負担を軽減していた「2割特例」も期限を迎えます。発注側企業の負担感が増すため、未登録事業者に対する価格交渉や取引の見直しが再び活発化すると予測されます。
まとめ:今後の動向と失敗しないための判断基準
インボイス制度の本質は、「誰かが儲かる魔法の制度」ではなく、国の税収基盤強化と益税解消の名のもとに、取引の現場へコストと事務負担を再配分した構造改革でした。発注側の大企業も受注側の個人事業主も、多かれ少なかれ事務的・金銭的な負担を背負っています。
これから迎える経過措置の縮小期を乗り切るためには、感情論ではなく自社の顧客層(BtoBかBtoCか)と市場価値を冷静に見極める姿勢が不可欠です。登録の有無を単なる税金の問題と捉えるのではなく、自身の価格競争力と提供価値を再定義する契機として捉えることが、変化の激しい税制環境を生き抜くための最善の策となります。 (出典: インボイス制度 誰が得する(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。