肺がん治療費の自己負担額は?抗がん剤や手術費用と軽減策
突然の診断を受け、治療への不安とともに重くのしかかるのが「一体いくらかかるのか」という経済的な問題です。肺がんは日本国内のがん死亡数でも上位を占め、分子標的薬や免疫チェックポイント阻害薬といった革新的な新薬の登場により治療の選択肢が広がった一方、薬価の高額化に伴う家計への影響を懸念する声は後を絶ちません。
実際の医療現場では、公的医療保険のセーフティネットを正しく活用することで、窓口で支払う実質的な自己負担額を大幅にコントロールすることが可能です。2026年現在の最新医療費データに基づき、手術や薬物療法にかかるリアルな費用相場と、手元資金を守りながら最適な治療を受けるための制度活用術を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:肺がん治療の総額は数百万円規模に達することもあるが、高額療養費制度の適用により一般的な年収世帯の実質自己負担額は月額8万〜9万円程度(多数回該当なら約4.4万円)に収まる。
- 要点2:分子標的薬や免疫チェックポイント阻害薬など長期にわたる通院治療では、事前の限度額適用認定証の取得や医療費控除の確定申告が家計防衛の要となる。
- 要点3:保険適用外となる差額ベッド代や先進医療費用は全額自己負担となるため、がん保険の給付金適用条件を事前確認し、治療方針と支出の優先順位を明確にすることが不可欠である。
【ステージ別】肺がん治療費の自己負担額と相場の全体像
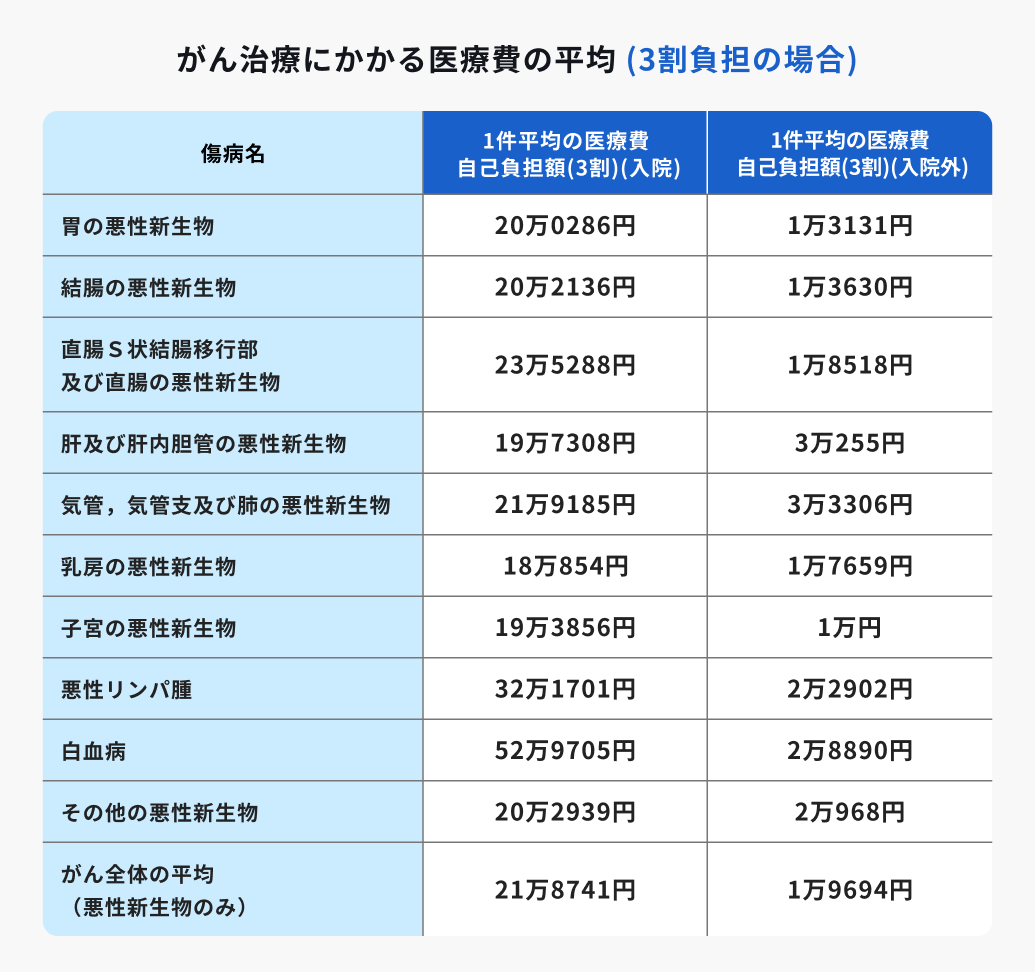
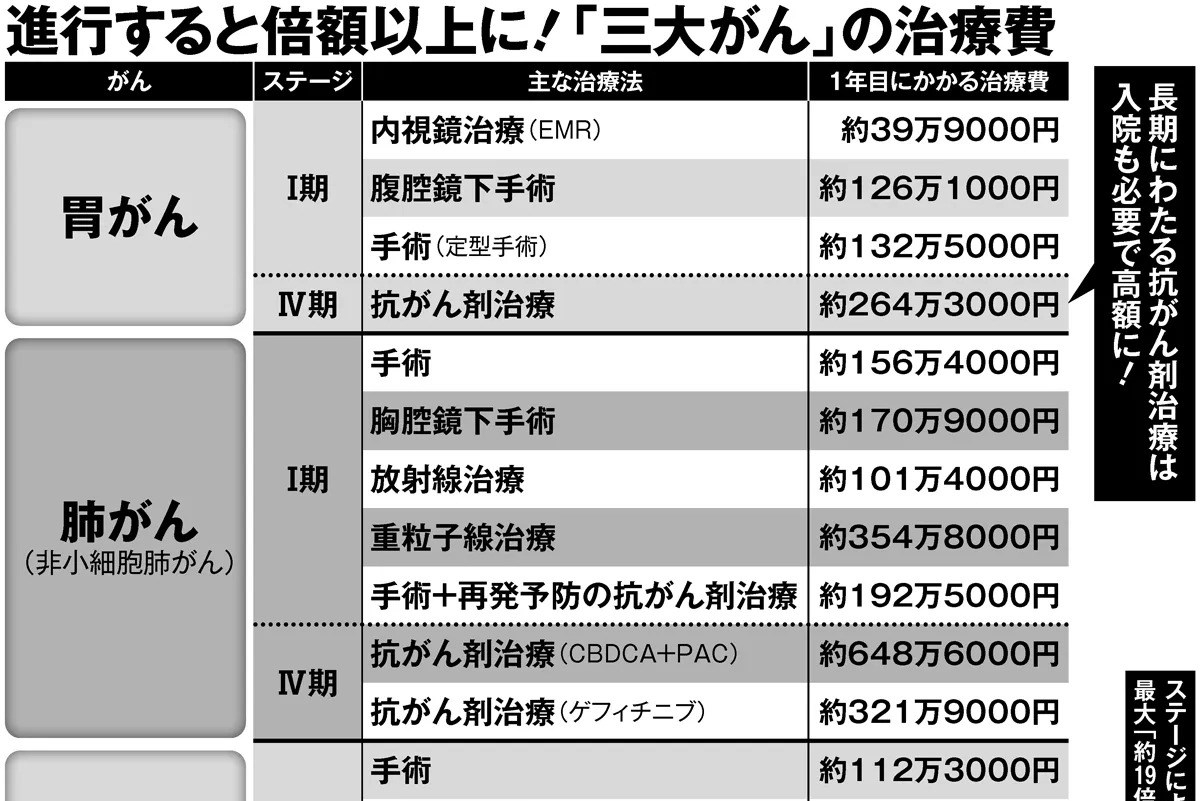
肺がんの治療方針は、がんの進行度(ステージⅠ期〜Ⅳ期)や組織型(非小細胞肺がん・小細胞肺がん)、遺伝子変異の有無によって大きく分かれます。厚生労働省の医療給付実態調査および主要がん診療連携拠点病院の公開データを分析すると、治療法に応じた標準的な費用目安が浮かび上がってきます。
以下の比較表は、標準的な3割負担の現役世代(一般的な年収区分:約370万〜約770万円)が高額療養費制度を利用した場合の、ステージ別治療内容と自己負担額のモデルケースです。
| 病期(ステージ) | 主な標準治療・入院期間 | 総医療費(10割)と窓口3割 | 高額療養費適用後の実質自己負担(月額目安) |
|---|---|---|---|
| ステージⅠ〜Ⅱ期 (早期・局所) | 胸腔鏡下またはロボット支援下手術 入院日数:7〜10日前後 | 総額:約150万〜250万円 (3割負担:約45万〜75万円) | 約8万〜10万円 ※単月入院で完結する場合が多い |
| ステージⅢ期 (局所進行) | 化学放射線療法+地固め免疫療法 通院または短期入院(2〜3ヶ月) | 総額:約300万〜600万円 (3割負担:約90万〜180万円) | 月額 約8万〜9万円 (4ヶ月目以降:多数回該当で約4.4万円/月) |
| ステージⅣ期 (遠隔転移・再発) | 分子標的薬または免疫チェックポイント阻害薬 外来通院による長期継続治療 | 総額:年間1,000万円以上 (3割負担:年間300万円以上) | 年間 約50万〜65万円 (多数回該当が継続して適用される) |
早期発見であれば手術に伴う一時的な出費で収まる傾向がありますが、進行期の場合は外来通院での薬物療法が年単位で継続します。1回あたりの支払いが抑えられていても、長期的な累積支出を見据えた資金計画が求められます。

抗がん剤・分子標的薬・免疫療法のリアルな薬剤費と通院負担
肺がん治療の現場では、EGFR遺伝子変異やALK融合遺伝子などを標的とする分子標的薬の薬価、ならびにオプジーボやキイトルーダに代表される免疫チェックポイント阻害薬の費用が治療費全体の大部分を占めます。
これらの新世代抗がん剤は、薬剤自体の価格が1瓶あたり数十万円、内服薬でも1錠数千円から数万円に達するケースが珍しくありません。例えば、従来の殺細胞性抗がん剤を用いた抗がん剤治療の1回あたりの費用は3割負担で3万〜6万円程度ですが、免疫チェックポイント阻害薬を併用するレジメンでは、1回の投薬に関わる総医療費が100万円(3割負担で30万円)を超えることが常態化しています。
しかし、これら保険適用となっている高度な抗がん剤治療はすべて高額療養費制度の算定対象です。患者が毎月負担する金額の上限は所得区分によって固定されるため、「薬剤費が跳ね上がったからといって際限なく請求額が増え続けるわけではない」という基本構造を把握しておくことが精神的な安定につながります。
手術と放射線治療にかかる費用構造|入院日数と保険適用の実態
局所治療の要となる肺がんの手術費用と入院日数は、近年普及した胸腔鏡下手術(VATS)やロボット支援下手術(ダビンチ手術)によって侵襲が抑えられ、入院期間は1週間から10日程度まで短縮されました。手術自体の診療報酬点数は約80万〜150万円(10割換算)ですが、麻酔料や術前術後管理料を含めても、高額療養費を使えば単月の自己負担は8万〜10万円前後にとどまります。
一方、手術が難しい部位や高齢者の治療選択肢となる放射線治療の保険適用における自己負担については、通常の外照射療法(3D-CRTやIMRTなど)であれば保険が適用され、総額120万〜180万円程度に対して月ごとの上限額までの支払いで済みます。
注意が必要なのは、重粒子線治療や陽子線治療などの先進医療費用です。これらは技術料(約250万〜330万円)部分が全額自己負担となり、公的保険の対象外となります。民間保険の先進医療特約に加入していない場合、まとまった現金支出が必要になるため、主治医と治療効果および費用対効果を慎重に協議する必要があります。
【実態検証】知らぬ間に膨らむ「保険適用外」の出費と患者の肉声
医療経済の実態を取材すると、公的保険制度の枠外で発生する「見えない出費」に苦慮する患者や家族の生々しい声が浮かび上がってきます。
病院関係者や相談窓口に寄せられる手記・相談記録によると、治療費以外で家計を圧迫する最大の要因は差額ベッド代の医療費負担です。個室や少人数部屋を利用した場合、1日あたり5,000円から2万円超が加算され、10日間の入院で5万〜20万円の追加出費となります。差額ベッド代は高額療養費の対象外であり、全額が自己負担です。
さらに、外来通院時の交通費(遠方の専門拠点病院に通う新幹線代やタクシー代)、抗がん剤の副作用による脱毛をカバーする医療用ウィッグ代(3万〜10万円)、仕事を休職・時短勤務にしたことによる収入減が複合的に重なります。SNSや患者コミュニティの検証データでも、「治療費そのものよりも、付随する生活関連費と収入ダウンのギャップに最もストレスを感じた」という意見が半数以上を占めています。
一般に知られていない盲点と手続きの罠|限度額適用認定証と確定申告
公的制度は非常に手厚いものの、「申請主義」であるがゆえに正しい手続き手順を知らないと一時的に多額のキャッシュアウトを強いられます。
最大の盲点は、高額療養費制度の申請方法におけるタイムラグです。退院後に市町村や健康保険組合へ領収書を提出して払い戻しを受ける「償還払い」を選択すると、返金までに3〜4ヶ月を要し、数十万円の一時的な立替金が発生します。治療開始や入院が決まった段階で直ちに限度額適用認定証を申請・取得し、医療機関の窓口に提示すれば、最初から窓口負担を自己負担限度額までに抑えられます。マイナンバーカードを保険証として利用(マイナ保険証)できる医療機関であれば、事前の書類申請なしで限度額以上の支払いが自動的にストップします。
また、1年間(1月1日〜12月31日)に支払った医療費の総額が10万円(または総所得金額等の5%)を超えた場合は、医療費控除の確定申告手続きを必ず行いましょう。本人だけでなく「生計を一にする配偶者や親族」の医療費も合算可能であり、通院のための公共交通機関運賃も控除対象に含まれます。所得税の還付と翌年度の住民税減額という二重の節税メリットを享受できます。
経済的破綻を防ぐセーフティネットと民間保障の活用法
治療の長期化に備えるためには、公的保障と民間保障を組み合わせた多層的な防衛策を構築しておくことが不可欠です。
保有しているがん保険の給付金適用条件を再点検する際、確認すべきは「入院給付金」中心の古い設計になっていないかという点です。現代の肺がん治療は外来通院が主流となっており、通院治療給付金や「抗がん剤治療を受けた月ごとに給付される特約」が付加されているかが決定的な差を生みます。また、所定の悪性新生物と診断された時点で以後の保険料支払いが免除される「保険料払込免除特約」の有無も確認しておくべき項目です。
【プロの結論】経済的リスクに立ち向かうための判断基準
肺がん治療と向き合う際、家計防衛において「推奨される行動」と「避けるべき対応」の境界線は明確です。
【推奨される行動】: 告知を受けたら即座に院内の「がん相談支援センター」や医療ソーシャルワーカー(MSW)を訪ねること。公的制度(傷病手当金、限度額適用認定、障害年金の該当性)の適用スケジュールを専門家とともに整理し、治療計画と家計のキャッシュフローを同時に可視化することが最優先です。
【避けるべき対応】: 「保険外の民間療法や高額な自由診療こそが特効薬である」というネット上の過激な言説に焦って飛びつき、数百万円の自己資金を一気に投じてしまうこと。標準治療こそが科学的根拠(エビデンス)に基づいた最善の手法であり、かつ公的保険制度の強力な恩恵を受けられる領域であることを忘れてはなりません。
【肺がん 治療 費 自己 負担】に関するよくある質問(FAQ)
Q1:70歳以上の高齢者が肺がん治療を受ける場合、自己負担額はどう変わりますか?
A1:70歳以上75歳未満の方は原則2割負担(現役並み所得者は3割)、75歳以上の方は原則1割負担(一定所得以上は2割または3割)となります。また、高額療養費制度の上限額も現役世代より低く設定されており、外来(個人ごと)の上限(一般区分で月額18,000円、年間上限14.4万円)と世帯ごとの上限(月額57,600円)が二段構えで適用されるため、月々の負担は大幅に軽減されます。
Q2:仕事を休職して通院治療を続ける場合、収入面を補う公的制度はありますか?
A2:会社員や公務員が加入する健康保険には「傷病手当金」が用意されています。業務外の病気やケガで連続して4日以上仕事を休んだ場合、通算して最長1年6ヶ月間にわたり、直近12ヶ月の標準報酬月額の概ね3分の2相当額が支給されます。国民健康保険には原則として傷病手当金がないため、自営業の方は民間の就業不能保険や貯蓄での備えが重要になります。
Q3:高額療養費の「多数回該当」とはどのような仕組みですか?
A3:過去12ヶ月以内に同じ世帯で高額療養費の支給を3回以上受けた場合、4回目(4ヶ月目)から自己負担上限額がさらに引き下げられる仕組みです。例えば、年収約370万〜770万円の区分であれば、通常約8万円〜9万円の上限額が、4回目以降は一律44,400円/月に減額されます。抗がん剤治療が長期化するステージⅢ〜Ⅳ期の患者にとって極めて重要なセーフティネットです。
まとめ:制度を正しく理解し治療に専念できる環境づくりを
肺がんの治療費は、表面的な薬価や手術点数だけを見ると途方もない金額に思えます。しかし、日本の公的医療保険制度、とりわけ高額療養費制度や多数回該当、傷病手当金といったセーフティネットを適切に機能させれば、自己負担額はコントロール可能な範囲に収まります。
不透明な情報や根拠のない高額治療に惑わされることなく、まずはマイナ保険証や限度額適用認定証を活用して窓口負担を抑え、病院の相談窓口をフルに活用してください。制度のバックアップを確固たるものにすることが、治療へ前向きに専念するための第一歩となります。 (出典: 肺がん 治療 費 自己 負担(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。