宗教法人一覧の全容と内情|信者数ランキングと税制優遇の真実【2026最新】
日本国内には神社、寺院、教会など、公的に認証された宗教法人が18万社近く存在します。街を歩けば日常風景の一部として溶け込んでいる宗教施設ですが、その運営実態や組織の内情、一般企業とは異なる手厚い税制優遇の仕組みについて、正確な知識を持つ人は多くありません。
文化庁が公表する公式統計資料「宗教年鑑」の最新データをもとに、国内の信者数ランキングの実情や都道府県別の分布傾向、議論が絶えない税金免除の法的根拠までを徹底取材しました。近年クローズアップされている解散命令の厳格な判断基準や、休眠法人の売買をめぐる不透明な地下マネーの動きに至るまで、知られざる宗教法人の全貌を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:全国に約18万存在する宗教法人は文化庁および都道府県知事が所轄し、「包括宗教法人」と「単立宗教法人」の2つに大別される。
- 要点2:お布施や玉串料が非課税となる一方、駐車場経営や物品販売などの収益事業(34業種)には軽減税率が適用され課税される。
- 要点3:解散命令は「法令違反による著しい公共の福祉の害」が厳格に審査され、近年は民法上の不法行為も判断要件として定着している。
【全容解明】全国18万超の宗教法人一覧と文化庁「宗教年鑑」が明かす勢力図
文化庁文化部宗務課が編纂する「宗教年鑑」によると、日本国内における宗教法人の総数は17万9,000法人台で推移しています。日本の宗教界は大きく「神道系」「仏教系」「キリスト教系」「諸教」の4つに大別され、法人数においては神社本庁傘下の神社をはじめとする神道系と、伝統宗派を擁する仏教系が全体の9割以上を占めています。
宗教法人はその組織構造によって、ピラミッド型の統括組織を持つ「包括宗教法人」(例:神社本庁、高野山真言宗、日本曹洞宗など)と、宗派に属さず独立して運営される「単立宗教法人」に分かれます。近年、包括関係の解消による単立化が増加傾向にあり、本部への上納金負担や後継者不在に悩む地方末寺・神社の独立が各地で相次いでいます。
都道府県別の分布を見ると、愛知県、兵庫県、新潟県、滋賀県など、歴史的に寺院や神社の密集地帯として知られる中部・近畿・北陸エリアに法人が集中しています。一方、東京都や大阪府などの大都市圏では、信者数や活動規模の大きい単立法人や新宗教の本部法人が集中しており、地方と都市部で宗教法人の存在形態に明確な二極化が見られます。

【最新データ比較】主要系統別の信者数規模と法人形態の違い
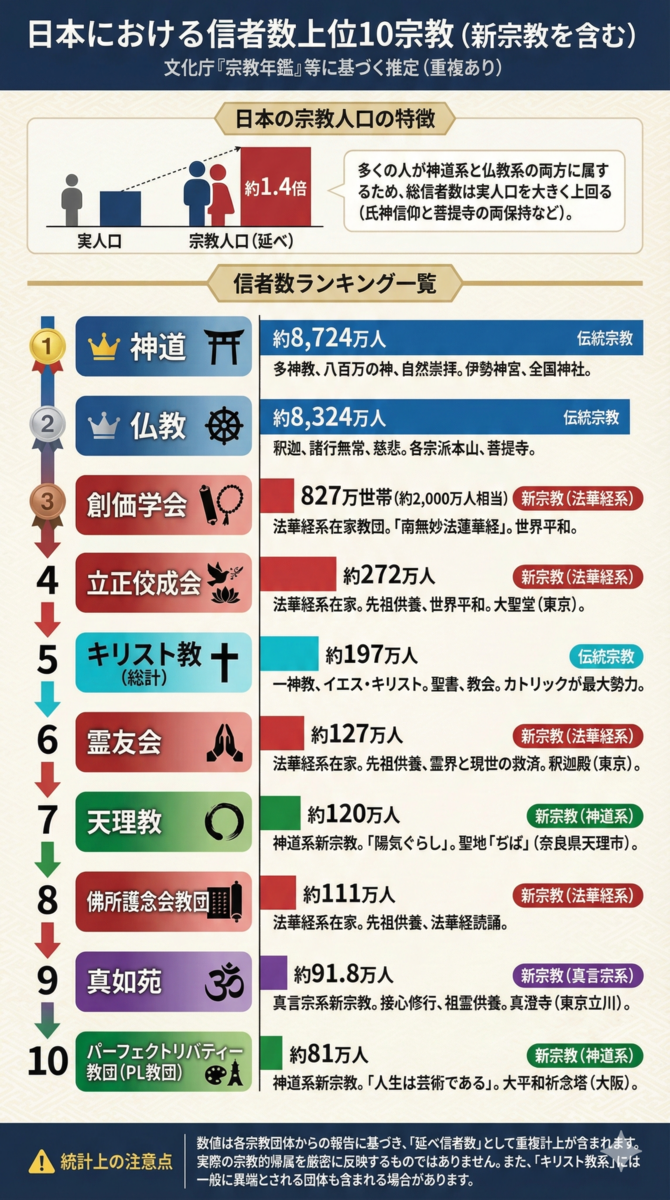
公的データと各包括団体の自己申告に基づく統計を突き合わせると、宗教法人の系統ごとに顕著な特徴が浮かび上がります。信者数と法人数の規模感、および課税関係の整理を以下の比較表にまとめました。
| 系統分類 | 法人数・公称信者規模 | 主な形態・代表的団体 | 編集部の見解・分析 |
|---|---|---|---|
| 神道系 | 法人数:約8万4,000 信者数:約8,400万人 | 神社本庁、教派神道各派、独立神社 | 氏子地域の全住民を信者として数える傾向があり、統計上の数値が突出して大きい。 |
| 仏教系 | 法人数:約7万6,000 信者数:約8,200万人 | 浄土真宗、曹洞宗、真言宗、日蓮宗など | 檀家制度を基盤とするが、過疎化と後継者不足により全国で数千単位の無住寺院が発生。 |
| キリスト教系 | 法人数:約4,500 信者数:約190万人 | カトリック、日本聖公会、プロテスタント各派 | 洗礼を受けた実信者数を厳密にカウントするため、統計値と実態の乖離が最も小さい。 |
| 諸教(新宗教等) | 法人数:約1万4,000 信者数:約700万人 | 立正佼成会、天理教、創価学会など | 近代以降に設立された団体。会員世帯数や出版物購読数を基準にするなど集計手法が独自。 |
なぜ無税なのか?宗教法人の税金免除理由と収益事業課税の境界線
「宗教法人は一切税金を払っていない」という言説がネット上で散見されますが、これは税法上の誤解を含んでいます。宗教法人に対する税制優遇は、「宗教活動(本来の目的達成事業)」と「収益事業」で明確に切り分けられています。
お布施、祈祷料、戒名料、寄附金、会費といった本来の宗教行為に伴う収入には、法人税や消費税が課されません。これは、宗教行為が対価性を伴う営利活動ではなく、精神的信条に基づく無償の喜捨(きしゃ)と解釈されているためです。また、礼拝施設として直接使用される本堂や境内地、社殿には固定資産税が非課税とされています。
しかし、宗教法人が継続して事業場を設け、対価を得て行う法人税法上の34の収益事業(不動産貸付業、駐車場業、ホテル・宿泊業、物品販売業、出版業など)に対しては、きっちりと法人税が課税されます。普通法人の基本税率が23.2%であるのに対し、宗教法人などの公益法人には軽減税率19.0%が適用され、さらに収益事業から得た利益を本来の宗教活動に繰り入れた場合には、一定限度額まで損金算入できる「みなし寄附金」制度(年間所得の50%または200万円のいずれか多い額)という強力な税制控除が存在します。
【実態検証】不祥事ニュースの裏にある「休眠宗教法人の売買」と認証申請の壁
過疎化や住職の後継者不在に伴い、全国各地で活動実態のない「休眠宗教法人」が急増しています。これに目をつけたブローカーが暗躍し、1法人あたり1,000万円から数千万円の価格帯で売買される地下市場が長年問題視されてきました。
法人が売買される最大の理由は、新規の認証申請に対するハードルの高さにあります。都道府県知事や文部科学大臣による宗教法人の認証を受けるには、礼拝施設や信者組織の存在、最低3年以上の活動実績など、極めて厳格な審査基準を満たす必要があります。そのため、脱税やマネーロンダリング、あるいは風俗営業や霊園開発への進出を目論む反社会的勢力・悪質業者が、既存の法人格を「名義買い」するケースが後を絶ちません。
国税庁および各都道府県は、役員変更届の受理時における代表者の実体調査や、収支計算書の提出義務の厳格化を進めています。実体なき法人を通じた不正蓄財に対しては、追徴課税処分や法人格取り消しに向けた行政指導が迅速に下される体制へとシフトしています。
解散命令の法的基準と最新動向|オウム・旧統一教会事案が変えた行政判断
宗教法人に対する行政処分の中で最も重いものが、裁判所による「解散命令」(宗教法人法第81条)です。これまでにオウム真理教(地下鉄サリン事件等)や明覚寺(霊視商法事件)など、刑事事件に直結した重大事案に対して命令が下されてきました。
宗教法人法第81条第1項第1号では、「法令に違反して、著しく公共の福祉を害すると明らかに認められる行為をしたこと」が解散命令の要件として規定されています。過去の判例では主に刑法違反が基準とされていましたが、近年の世界平和統一家庭連合(旧統一教会)をめぐる審理では、「民法上の不法行為」であっても組織性・悪質性・継続性が認められれば解散命令事由に該当するという判断基準が確立されました。
解散命令が確定しても、憲法第20条が保障する個人の「信教の自由」自体が奪われるわけではありません。ただし、法人格が剥奪されることで宗教法人名義での資産保有や非課税特権は消滅し、残余財産は清算手続きを経て処分されることになります。

一般に知られていない盲点と誤解|「信者数1億8000万人」のカラクリ
「宗教年鑑」に掲載されている神道系・仏教系・キリスト教系・諸教の公称信者数を単純合算すると、約1億8,000万人に達します。日本の総人口(約1億2,000万人)を大幅に上回るこの現象は、日本特有の重層的な信仰形態とカウント方式に起因しています。
多くの神社は地域に住む全住民を「氏子」として登録し、伝統寺院は家単位で「檀家」を把握しています。さらに個人が初詣で神社へ行き、冠婚葬祭を仏教形式で行い、クリスマスを祝うように、重複してカウントされているのが数字の正体です。熱心な教徒の数を反映した実数ではなく、文化的な帰属意識の広がりを示す指標として読み解く必要があります。
【プロの結論】情報開示の透明性と個人の心理的バウンダリーを見極める基準
健全な宗教法人と、トラブルのリスクを抱える団体を見極めるための客観的な判断基準を提示します。信仰や寄附を検討する際は、以下のチェックポイントを冷徹に検証することが不可欠です。
【信頼性の高い宗教法人の特徴】
- 所轄庁(都道府県または文化庁)に毎会計年度の財産目録・収支計算書を遅滞なく提出している。
- 寄附金やお布施の額が任意であり、家庭生活を破綻させるような高額献金の強要や脅迫的言動が存在しない。
- 信者個人の交友関係、家族関係、就労選択に対して過度な干渉を行わず、心理的自立を尊重している。
【関与を避けるべき警戒団体の特徴】
- 「先祖の因縁」や「現世の不幸」を理由に、不安を煽って高額な金銭・物品購入を要求する。
- 代表役員や幹部が頻繁に入れ替わり、法人登記上の所在地と実際の活動拠点が乖離している。
- 教団内部の収支報告が信者に一切開示されず、資金が特定の個人や親族へ私的に流出している疑いがある。
【宗教法人一覧】に関するよくある質問(FAQ)
Q1:全国の宗教法人一覧は誰でもネット上で閲覧できますか?
A1:文化庁の公式ウェブサイトで包括宗教法人の名簿が公開されているほか、各都道府県の宗務担当課で所轄内の宗教法人名簿が閲覧可能です。また、法務局で登記事項証明書(登記簿謄本)を取得すれば、代表役員名や主たる事務所の所在地、基本財産などの法的情報を誰でも確認できます。
Q2:神社や寺院の駐車場や御朱印の収入には税金がかかりますか?
A2:参拝者の便宜を図るための無料駐車場は非課税ですが、一般向けに有料で定期貸し出しを行う月極駐車場やコインパーキングは収益事業として法人税の課税対象です。一方、御朱印や絵馬、お守りの授与は喜捨金(お布施)の一種とみなされ、原則として非課税扱いとなります。
Q3:個人で新しく宗教法人を作ることは可能ですか?
A3:理論上は可能ですが、極めて困難です。単に宗教活動を行うグループを作ることと宗教法人の認証を受けることは別であり、一定規模以上の信者組織、継続的な宗教活動の実績(原則3年以上)、礼拝用の不動産保有など、極めて高い要件を満たした上で都道府県知事の認証を受ける必要があります。
まとめ:法改正と監視強化が進む宗教法人の未来
宗教法人制度は、信教の自由を尊重しつつ宗教団体に必要な財産管理能力を与えるための重要な法制インフラです。しかし、その非課税メリットを悪用した脱税スキームや、不透明な法人売買、信者への不当な金銭強要などの諸問題を受け、国による監督体制や情報開示の要求水準はかつてない高まりを見せています。
宗教法人一覧や関連データを読み解く際は、単なる信者数の多寡だけでなく、財務の透明性や社会的責任の果たし方に目を向けることが重要です。制度本来の趣旨を正しく理解し、健全な組織とリスクを孕む組織を冷静に見極める視点を持つことが求められています。 (出典: 宗教 法人 一覧(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。