ろうきん住宅ローンの変動金利はお得?2026年の真相と落とし穴
日銀の金融政策修正に伴い、各金融機関で住宅ローン金利の引き上げ観測が強まる2026年。メガバンクやネット銀行が変動金利の基準金利改定に踏み切るなか、労働組合や生協の会員を中心に根強い支持を集めてきた「ろうきん(労働金庫)」の住宅ローンに改めて注目が集まっています。
「組合員でなければメリットがない」「ネット銀行のほうが圧倒的に低金利なのでは」といった疑問を抱く方も少なくありません。本稿では、ろうきん住宅ローンの変動金利の仕組みや優遇金利の実態、一般にはあまり知られていない活用法まで、2026年最新データをもとに中立的な立場で徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:中央ろうきんをはじめとする変動金利は、労働組合員だけでなく生協組合員や「友の会」加入による一般勤労者でも最大級の優遇金利が適用可能。
- 要点2:ネット銀行最安水準と比べると表面金利はやや高めだが、保証料実質無料や繰り上げ返済手数料0円、手厚い団信保障などトータルコストで逆転するケースが存在。
- 要点3:金利上昇期において重要な「5年ルール・125%ルール」の適用有無や審査基準など、契約前に見落とすと後悔する構造的リスクも確認が必要。
【2026年最新】中央ろうきん変動金利の現在地と金利推移の真実
2026年における国内住宅ローン市場は、長らく続いた超低金利環境からの転換点を迎えています。大手都市銀行が短期プライムレートを引き上げる動きを見せるなか、各地域のろうきんも変動金利の基準金利改定および引き下げ幅の見直しを実施しています。
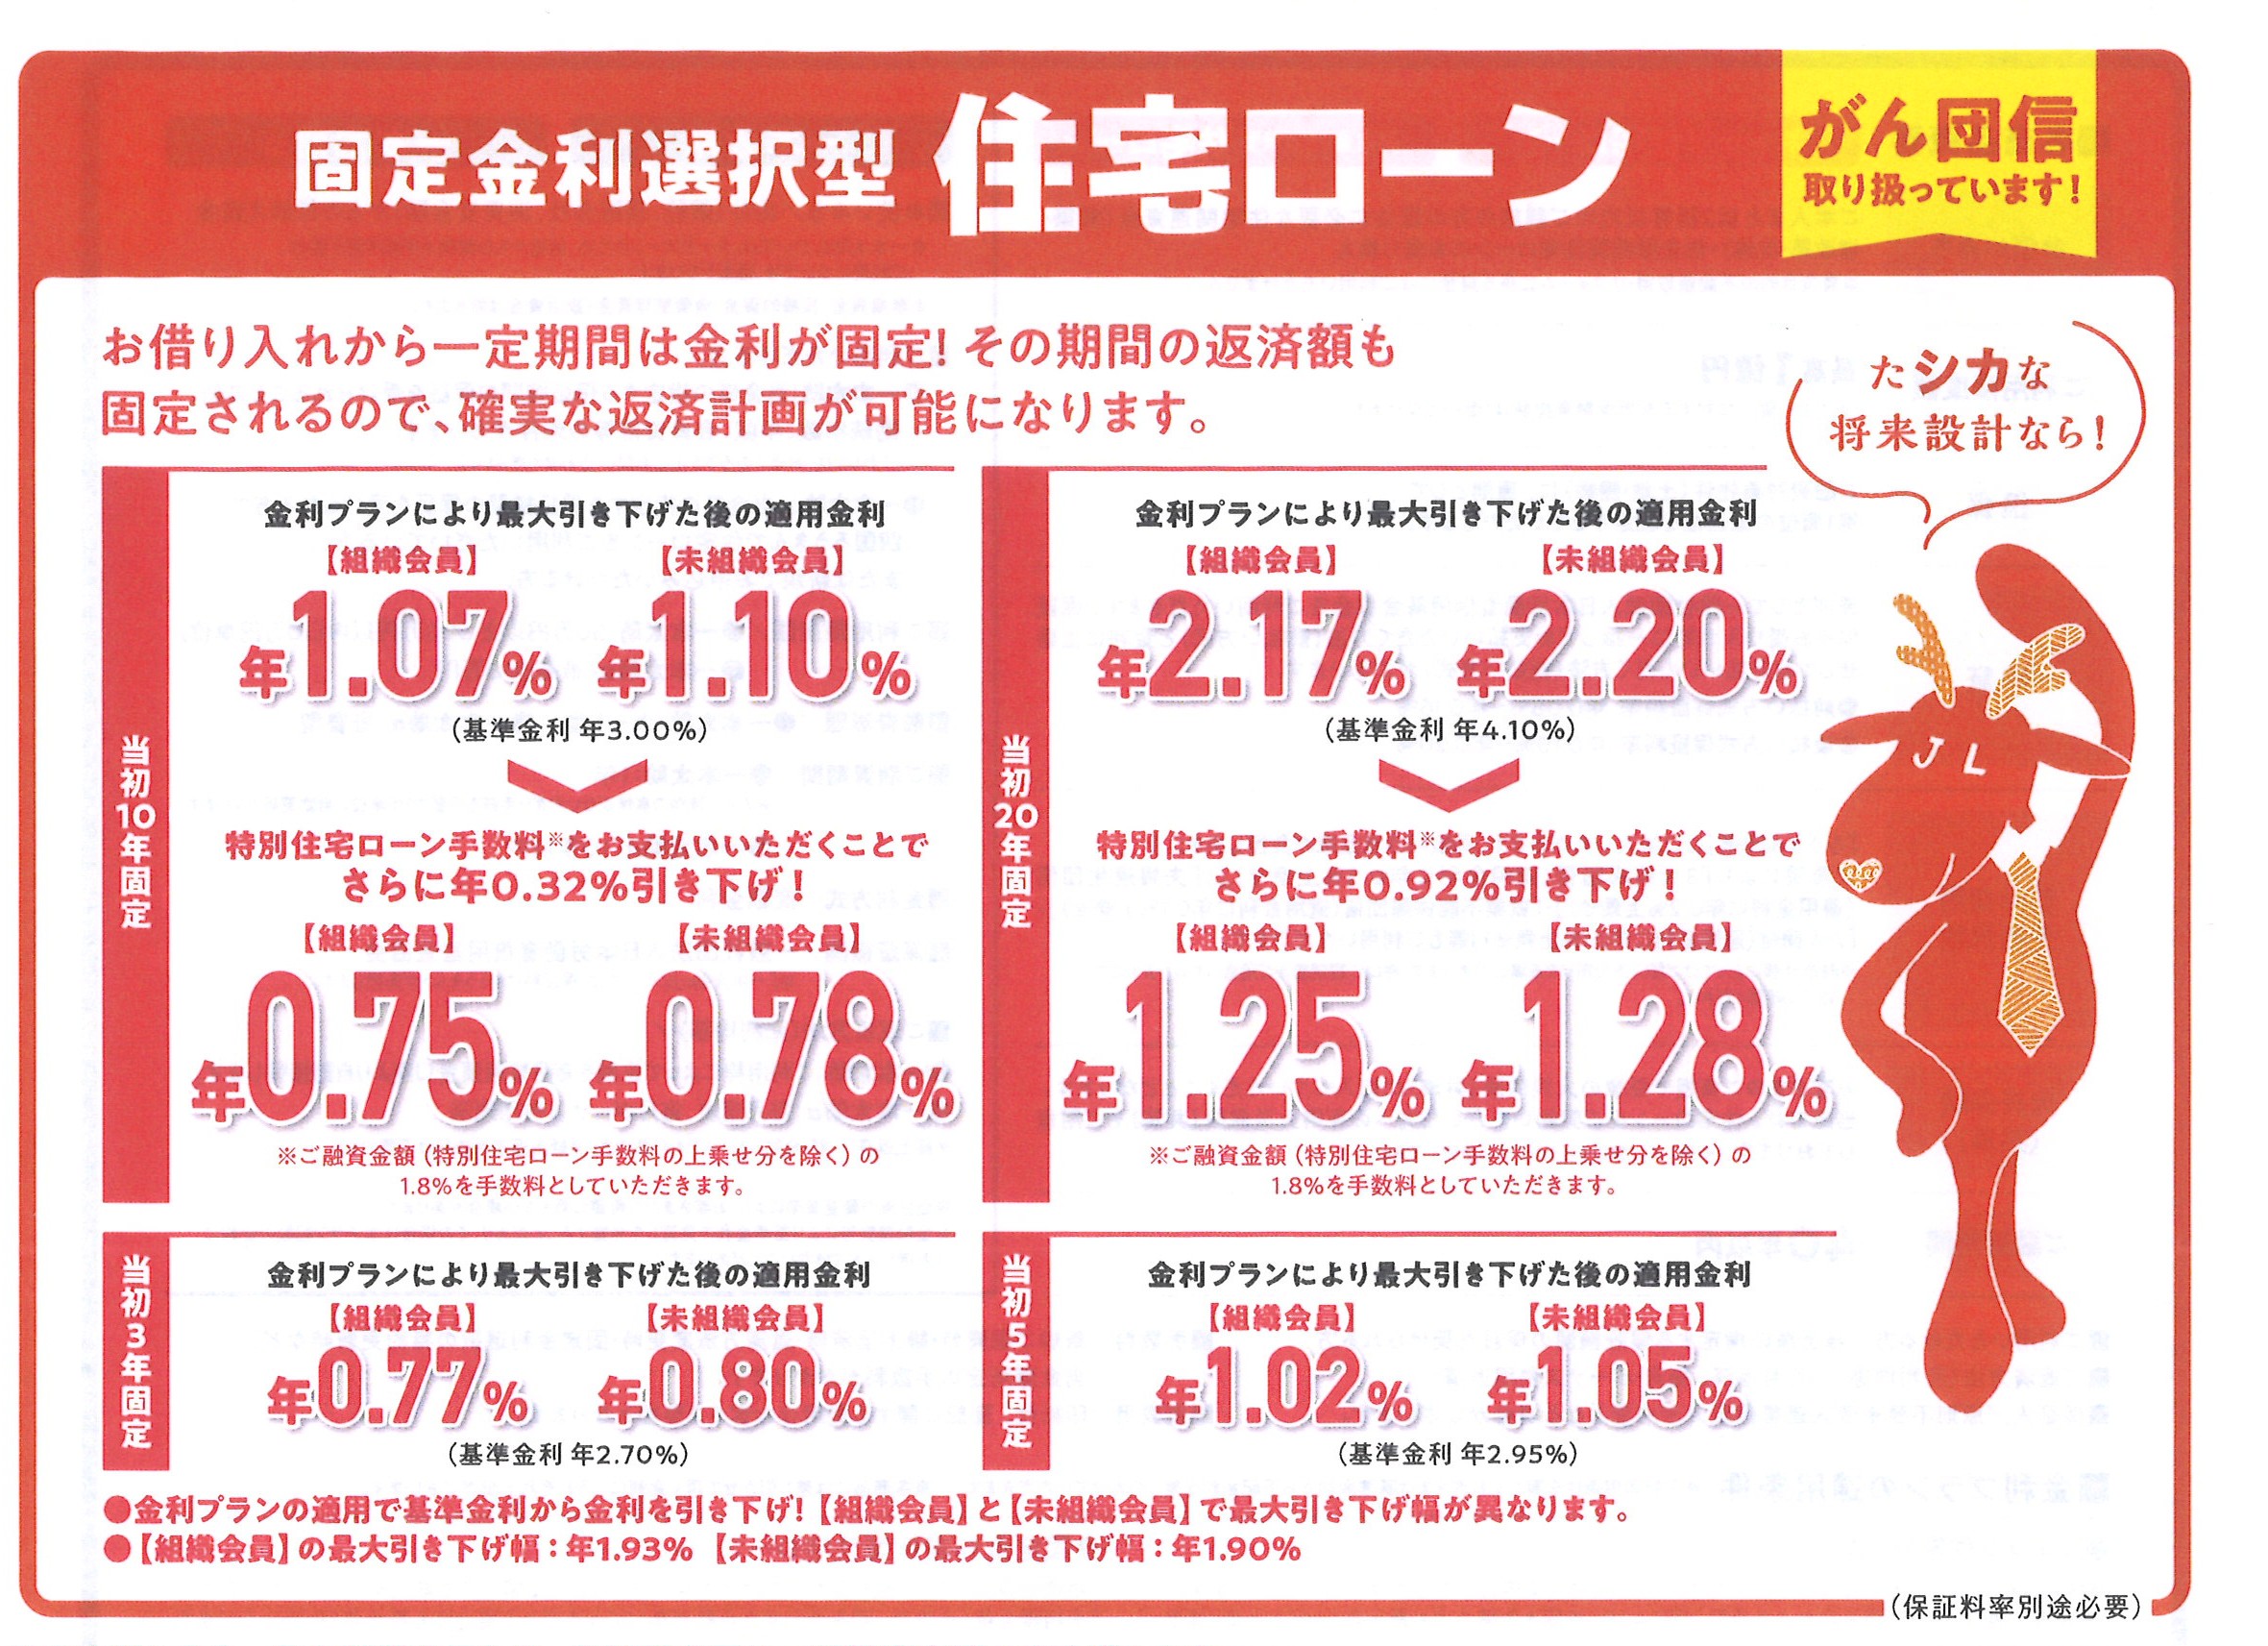
たとえば中央ろうきんの変動金利(最新水準)を見ると、店頭表示金利(基準金利)は年2.5%前後で推移しているものの、所定の優遇措置を適用した実質金利は年0.5%台〜0.6%台(※団体会員等の場合)を維持しており、メガバンクの主力プランと十分に競合できる設定となっています。
過去数年間のろうきん住宅ローンの金利推移を振り返ると、市場金利の上昇局面においても引き下げ幅を柔軟に調整することで、急激な返済負担増を緩和する傾向が見られます。営利を第一目的としない協同組織金融機関ならではの価格設定スタンスが、2026年の利上げ局面においても安定感として評価されています。

ろうきん住宅ローンとネット銀行・メガバンクを徹底比較
住宅ローン選びで最も気になるのが、他行との実質的な総支払額の差です。表面金利の低さで攻めるネット銀行、ブランド力と店舗網を持つメガバンク、そしてろうきんの違いを構造化して比較しました。
| 比較項目 | ろうきん(中央ろうきん等) | ネット銀行(住信SBI・auじぶん等) | 編集部の評価・見解 |
|---|---|---|---|
| 適用変動金利(目安) | 年0.50%〜0.85%(会員属性による) | 年0.30%〜0.45% | 表面金利自体はネット銀行に依然として分がある |
| 保証料・融資手数料 | 保証料はろうきん負担(実質0円)・手数料数万円 | 融資事務手数料 借入額の2.2%(税込) | 4,000万円借入時、初期費用で約80万円以上の大差がつく |
| 繰り上げ返済手数料 | インターネット・窓口ともに無料 | ネット完結なら基本無料 | こまめな返済を窓口で相談しながら進めたい層に優位 |
| 団信保障内容 | 全疾患保障・就業不能保障・育児休業時免除など充実 | がん50%〜100%保障など手厚いが審査がシビア | 就業不能時や女性特有のライフイベントサポートが強力 |
| 対面相談・サポート | 全国の店舗で親身な個別相談が可能 | 基本オンライン・電話チャットのみ | 複雑な事情(転職直後・他社借入等)への柔軟性はろうきんが上 |
組合員以外も優遇金利が使える?知られざる裏ワザと属性の壁
ろうきんといえば「労働組合に入っていないと使えない」と思われがちですが、これは代表的な誤解の一つです。ろうきんの利用資格は大きく以下の3つの区分に分かれています。
1つ目は団体会員の構成員で、勤務先にろうきん出資の労働組合がある方です。最も手厚い引き下げ幅(最大優遇)が適用されます。
2つ目は生協会員の組合員および同一生計家族です。労働組合がない企業にお勤めであっても、地域の対象生協(コープなど)に加入して組合員になれば、団体会員に迫る優遇金利が受けられます。出資金(数百円〜数千円程度)を支払うだけで即日加入できる地域も多く、実質的な「優遇獲得ルート」として広く活用されています。
3つ目は一般勤労者で、地域の「ろうきん友の会」に加入するか個人会員になることで融資対象となります。金利引き下げ幅は上位2区分より0.1%〜0.2%程度控えめになる場合がありますが、それでも保証料無料などの恩恵はそのまま享受可能です。
【実態検証】利用者の評判・口コミと現場目線で見えたリアル
実際にろうきんで住宅ローンを契約したユーザーの口コミや金融窓口でのヒアリングを検証すると、ネット上のスペック比較だけでは見えてこないリアルな評価が浮き彫りになります。
【高評価の声:初期費用の軽さと柔軟な審査姿勢】
「自己資金が少なく、ネット銀行の事務手数料88万円(4,000万円借入時)を現金で払うのが厳しかったが、ろうきんは保証料を負担してくれたため手元資金を残せた」「転職して1年未満だったが、労働組合経由で丁寧に事情を汲み取ってもらい審査が通った」という声が目立ちます。年収に対する借入限度額(返済比率の計算基準)についても、無理のない範囲で親身にシミュレーションしてくれる対面窓口の安心感が高く評価されています。
【不満・懸念の声:手続きのアナログさと金利差】
一方で、「ネット銀行のような完全ペーパーレス・即日事前審査とはいかず、書類の郵送や店舗来店の手間が発生した」「純粋な月々の返済額だけを比較すると、ネット銀行の超低金利プランに毎月数千円負けてしまう」という指摘もあります。手続きのスマートさや最安金利のみを最優先する層にとっては、ややもどかしさを感じる場面があるのも事実です。
一般に知られていない盲点|「5年ルール・125%ルール」と審査の厳しさ
ろうきんの変動金利を検討する際、契約書面の細部まで確認しておかなければならないのが「5年ルール・125パーセントルール」の適用条件です。
一般的に多くの都市銀行では、金利が上昇しても5年間は毎月の返済額を据え置き、6年目以降の見直しでも従来の1.25倍までしか返済額を上げないという激変緩和措置が取られています。しかし、一部の地域ろうきんや特定の商品設計では、このルールが採用されておらず、金利上昇がダイレクトに毎月返済額に反映されるケースが存在します。ルールがない場合は「未払利息」が発生しないというメリットの裏返しでもあるため、金利引き上げ局面における資金計画をどう組むかが極めて重要です。
また、「ろうきんは審査が甘いのか厳しいのか」という点についても二面性があります。雇用形態や勤続年数に対しては労働者の味方として柔軟に審査する一方、過去のクレジットカードや消費者金融の延滞履歴(個人信用情報)に対しては極めて厳格です。既存のマイカーローンやカードローンをおまとめ返済することを条件に住宅ローンを一本化できる独自プランも用意されていますが、信用情報に傷がある場合は一発否決となるケースも少なくありません。
【プロの結論】ろうきん変動金利がおすすめな人・慎重になるべき人の判断基準
住宅購入は単なる金融商品の購入ではなく、今後30年以上にわたる家計と家族生活の基盤づくりです。金利の数値だけに目を奪われると、ライフステージの変化に耐えられないリスクを抱え込むことになります。
【ろうきん住宅ローンを強く推奨できる人】
・勤務先にろうきん加盟の労働組合がある、または生協の会員である人
・購入時の諸費用(事務手数料・保証料)を極力抑えて手元現金を温存したい人
・出産・育児休業、万が一の就業不能時などに備えた手厚い団信保障を重視する人
・店舗で担当者に資金計画や繰り上げ返済の相談をしながら進めたい人
【ネット銀行など他行の検討を優先すべき人】
・すべての手続きをスマートフォンやPCだけで完結させたい人
・初期手数料を支払ってでも、毎月の表面金利を極限まで低く抑えたい人
・潤沢な自己資金があり、金利上昇時には一括返済できる余力がある人

【ろうきん 住宅 ローン 変動 金利】に関するよくある質問(FAQ)
Q1:労働組合に入っていない一般の会社員や個人事業主でも申し込めますか?
A1:申し込めます。お住まいまたは勤務地にある生協(コープ)の組合員になるか、「ろうきん友の会」に加入することで誰でも利用可能です。生協加入は少額の出資金で手続きできるため、多くの一般勤労者がこの方法で優遇金利を利用しています。
Q2:ろうきんの団体信用生命保険(団信)にはどのような特徴がありますか?
A2:ろうきんの団信は手厚い保障内容で定評があります。一般的な死亡・高度障害だけでなく、所定の就業不能状態をサポートする特約や、育児休業期間中の返済猶予・金利優遇など、働く人の生活防衛に直結した独自制度が付帯できる点が大きな魅力です。
Q3:金利が上昇した際、繰り上げ返済をこまめに行うのに手数料はかかりますか?
A3:ろうきんは繰り上げ返済手数料が基本的に「0円(無料)」です。インターネットバンキングはもちろん、窓口での手続きでも手数料がかからないため、ボーナス時や余裕資金ができたタイミングで1万円単位からこまめに元金を減らしていく返済スタイルに非常に適しています。
まとめ:今後の動向と失敗しないための判断基準
金利のある世界が定着しつつある2026年、住宅ローン選びは「表面金利の安さ」だけで選ぶ時代から、「保証料・団信・初期費用を含めたトータルコストと安全性」で選ぶ時代へとシフトしています。
ろうきんの変動金利は、労働組合員はもちろんのこと、生協を活用することで一般の勤労者にとっても極めてコストパフォーマンスの高い選択肢となり得ます。ネット銀行の圧倒的な低金利プランと比較検討しつつ、ご自身の勤務先環境、手元に残したい自己資金、そして将来のライフプランに合わせて最適な借入先を選択してください。 (出典: ろうきん 住宅 ローン 変動 金利(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。