保証人と連帯保証人の決定的な違い|名前貸しの罠と破産リスクの真相
「名前を貸すだけだから」「形式的な手続きだから大丈夫」。親族や親しい友人、職場の同僚からそう懇願され、断り切れずに契約書へ署名・押印してしまうケースは後を絶ちません。しかし、法的な実態を知れば、それがどれほど危険な行為であるかが分かります。日本の法制度において、一般的な「保証人(単純保証人)」と「連帯保証人」の間には、個人の人生を一夜にして暗転させかねない決定的な差が存在します。
安易に連帯保証人を引き受けた結果、主債務者の夜逃げや倒産によって数千万円の負債を突然背負わされ、自宅を失い自己破産に追い込まれる悲劇は決してフィクションではありません。本稿では、法律実務の現場データや判例をもとに、両者の法的な違いから背負うリスクの全貌、万が一頼まれた場合の具体的な防衛策まで、専門的知見から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:連帯保証人には「催告の抗弁権」「検索の抗弁権」「分別の利益」がなく、法律上は主債務者本人と全く同じ重い返済義務を負う。
- 要点2:保証債務の履行請求範囲は借金元本だけでなく、利息や遅延損害金にまで及び、放置すれば連帯保証人自身の財産が差し押さえられる。
- 要点3:保証債務は死亡時にも相続されるため、遺族を守るためには相続放棄の検討など早期の法的対応が不可欠となる。
【決定的な差】「名前貸すだけ」は大間違い!保証人と連帯保証人を分ける3大権利の真相
「ただ名前を貸すだけ」という認識は、法律上完全に誤りです。民法上、一般的な保証人(単純保証人)には身を守るための「3つの強力な法的権利」が認められていますが、連帯保証人にはこれらが一切認められていません。この権利の有無こそが、人生を左右する境界線となります。
連帯保証人に認められていない3大権利の具体的内容は以下の通りです。
1. 催告の抗弁権(さいこくのこうべんけん・民法第452条)
債権者(銀行や貸金業者など)から「代わりに借金を返してくれ」と請求された際、単純保証人であれば「私に請求する前に、まず主債務者(借りた本人)に請求してください」と主張し、請求を拒否できます。しかし、連帯保証人には催告の抗弁権がありません。主債務者が普通に暮らしており、返済能力があったとしても、債権者がいきなり連帯保証人だけに全額返済を求めてきた場合、法的にそれを拒むことができません。
2. 検索の抗弁権(けんさくのこうべんけん・民法第453条)
主債務者が返済を怠った場合でも、単純保証人であれば「主債務者には預貯金や不動産などの財産があるのだから、まずそちらを差し押さえて回収してください」と主張できます。これに対して連帯保証人には検索の抗弁権がないため、主債務者が隠し資産を持っていようと、債権者は連帯保証人の給与や個人口座を即座に差し押さえることが可能です。
3. 分別の利益(ぶんべつのりえき・民法第456条)
複数の保証人がいる場合、単純保証人であれば「頭数で割った額」だけを負担すれば足ります(例:3000万円の借金に対して保証人が3人いれば、1人あたりの負担は1000万円)。ところが、連帯保証人には分別の利益が存在しません。保証人が何人いようと、債権者は特定の連帯保証人1人に対して「3000万円全額を今すぐ支払え」と請求でき、指名された連帯保証人は全額を支払う義務を負います。
さらに見落とされがちなのが、保証債務の履行請求の範囲の広さです。主債務者が滞納した場合、請求されるのは借入元本にとどまりません。利息、年14〜20%前後に及ぶ遅延損害金、違約金、債権回収にかかった裁判費用まで、すべてが保証債務の範囲に含まれます。結果として、元本が数百万円であっても、請求時には雪だるま式に膨らんだ数千万円の請求書が連帯保証人のもとへ届く構造になっています。

【比較表で一目瞭然】保証人と連帯保証人の違いをわかりやすく徹底対比
法的な権利と実務上の扱いの違いを整理すると、連帯保証人という立場がいかに債務者本人と同等、あるいはそれ以上に過酷な立場であるかが浮き彫りになります。
| 比較項目 | 単純保証人(一般の保証人) | 連帯保証人 | 実務上の重要リスク・評価 |
|---|---|---|---|
| 催告の抗弁権 (先に本人へ請求せよと言えるか) | 主張できる(あり) | 主張できない(なし) | 主債務者に返済能力があっても、債権者はいきなり連帯保証人へ請求可能。 |
| 検索の抗弁権 (先に本人の財産を差押えよと言えるか) | 主張できる(あり) | 主張できない(なし) | 本人の資産状況に関係なく、連帯保証人の預金や給与が直接差し押さえ対象に。 |
| 分別の利益 (頭数で分割して払えばよいか) | 主張できる(人数で均等分割) | 主張できない(全額負担) | 保証人が5人いても、資力のある1人が100%全額の返済義務を負わされる。 |
| 主債務者との法的地位 | 補充的な責任(二次的) | 本人と完全に同等(一次的) | 「自分が金を借りた」のと法的に全く同じ義務を背負う。 |
| 債務の相続 | 相続される(法定相続人へ) | 相続される(法定相続人へ) | 本人が死亡しても保証債務は消滅せず、子どもや配偶者が負債を引き継ぐ。 |
【実態検証】なぜ連帯保証人は破産に追い込まれるのか?現場目線で見えた過酷なリアル
日本弁護士連合会(日弁連)の多重債務・破産事件に関する定点調査データによると、自己破産を申し立てる動機の中で「他人の債務の肩代わり・保証債務の履行」は常に上位にランクインしています。主債務者が事業の失敗やリストラ、浪費などで返済不能に陥った瞬間、その全額が連帯保証人の肩にのしかかるためです。
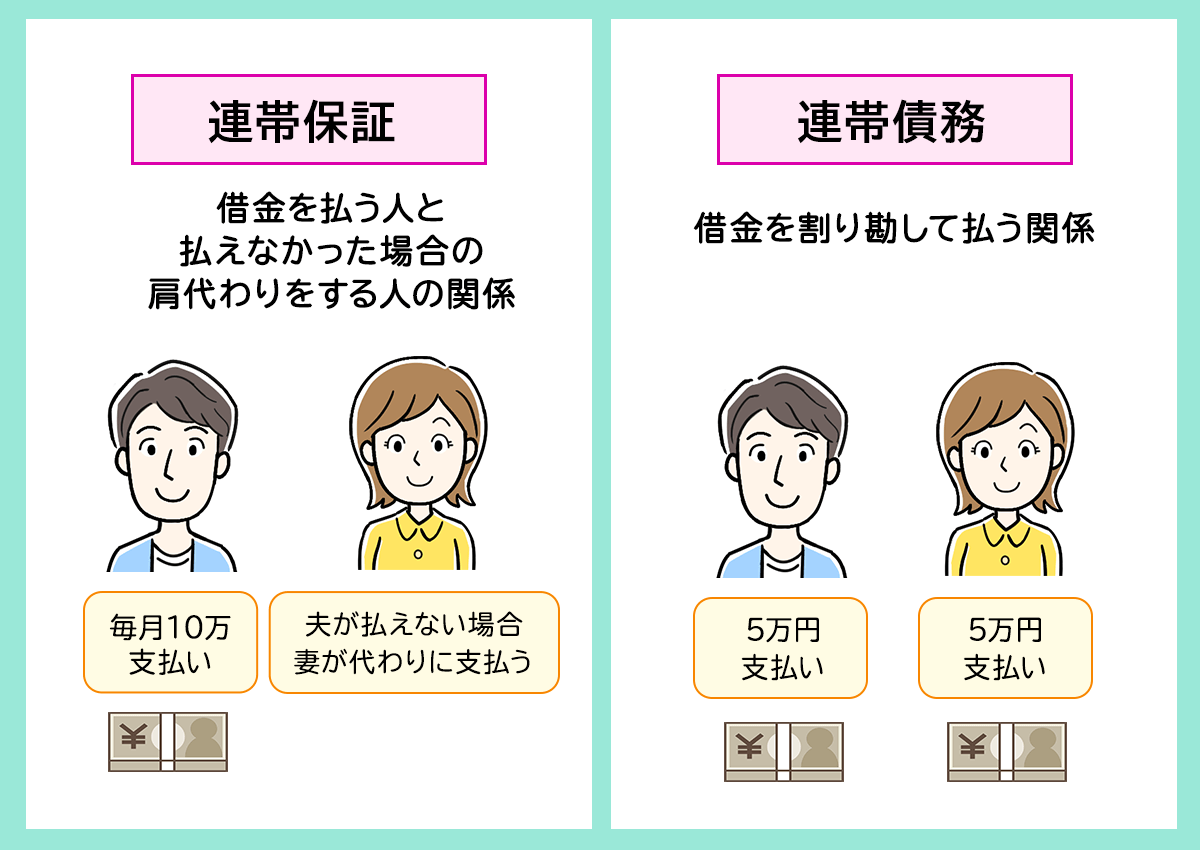
特に危険なのが、住宅ローンや事業性資金における連帯保証契約です。近年増加している夫婦間のペアローンや連帯債務・連帯保証の違いを正しく理解していないケースが目立ちます。
住宅ローンにおける「連帯債務」「連帯保証」「ペアローン」の相違点 住宅ローンを組む際、借入形態には明確な違いがあります。
- 連帯債務:夫婦双方が主債務者となり、1つの借入に対して全額の返済責任を連帯して負う形式。住宅ローン控除は双方で適用可能。
- 連帯保証:夫(または妻)が単独で主債務者となり、パートナーが連帯保証人となる形式。原則として連帯保証人側は住宅ローン控除を受けられない。
- ペアローン:1つの物件に対して夫婦それぞれが別々に主債務者としてローンを組み、互いに相手のローンの連帯保証人になる形式。

【2026年最新ルール】民法改正による極度額の義務化と身近な契約(賃貸・奨学金)への影響
個人の過酷な保証債務被害を抑止するため、民法改正によって「個人根保証契約における極度額(限度額)の設定」が義務付けられています。契約書に「〇〇円を上限とする」という明確な極度額の金額記載がない個人根保証契約は、法律上無効となります。
この法改正は、私たちの身近な契約実務にも大きな変化をもたらしています。
1. 賃貸契約における連帯保証人の条件変化
賃貸住宅の契約時、従来は親や親族が連帯保証人になるケースが一般的でした。しかし、極度額(賃料の12〜24ヶ月分程度)の明記が義務化されたことや、高齢化による親族の無職化・年金生活化に伴い、現在では家賃債務保証会社の利用が全体の9割近くに達しています。個人の連帯保証人を立てる場合、現役世代で安定した収入があること、一定の年収基準を満たすことなど、審査条件は厳格化しています。
2. 奨学金における「機関保証」と「人的保証」の違い
日本学生支援機構(JASSO)の奨学金を利用する際、親や親族を連帯保証人・保証人にする「人的保証」と、一定の保証料を支払って保証機関に委託する「機関保証」の2択が存在します。人的保証を選んだ場合、本人が返済不能になると高齢になった親や親族へ容赦なく一括請求が届きます。過去には、分別の利益を無視して過大請求を行っていた問題も司法の場で厳しく追及されました。現在ではリスク回避のため、初期費用が発生しても機関保証を選択する世帯が主流となっています。
一般に知られていない盲点とネットの誤解|死亡時の相続放棄と法的防衛術
ネット上や巷の噂で最も危険な誤解が、「保証人になった本人が亡くなれば、その責任はチャラになる」という言説です。これは完全な誤りです。
連帯保証人の地位と保証債務は、死亡時に「遺産」として相続人に承継されます。主債務者が滞納していなくても、「連帯保証人としての潜在的リスク(地位)」そのものが相続対象となります。
親が過去に他人の連帯保証人になっていたことを知らずに遺産を相続してしまうと、何年も経った後に突然、見知らぬ金融業者や債権回収会社から「親御さんの保証債務を支払ってください」と通知が届くことになります。これを防ぐための法的防衛術は以下の通りです。
【防衛策の要点】
- 相続放棄の検討:相続開始を知った時から3ヶ月以内に家庭裁判所へ申述することで、プラスの財産もマイナスの借金・保証債務もすべて手放すことができます。
- 限定承認の活用:プラスの財産の範囲内でのみ債務を引き継ぐ手続きですが、相続人全員の合意が必要となるため実務上のハードルは高めです。
- 信用情報の開示請求:被相続人(亡くなった親)が生前にどのような保証契約を結んでいたか、JICCやCICなどの個人信用情報機関に開示請求を行い、債務状況を洗い出すことが有効です。
【プロの結論】心理的バウンダリーの確立と「絶対に引き受けてはならない」判断基準
日本社会には古くから「親しい間柄での頼み事を断るのは薄情だ」という情緒的な同調圧力や、家族・親族間の共依存関係が存在します。しかし、契約社会において情に流されることは、自らの家庭や将来を破滅に導く引き金となります。
法律実務およびリスクマネジメントの観点から導き出される鉄則は、「他人の連帯保証人には絶対になってはならない」ということです。「その人の借金を全額ポケットマネーで肩代わりして無償でプレゼントできる」という覚悟と経済的余力がない限り、どれほど親しい友人や兄弟姉妹であっても、明確な心理的バウンダリー(境界線)を引いて断固拒否しなければなりません。
角を立てずに縁も切らない!実戦で使える「連帯保証人の断り方」例文と対処法
連帯保証人を頼まれた際、曖昧に返答を引き延ばすのは逆効果です。相手への情義を保ちつつ、法的なトラブルを回避して角を立てずに断るための実戦的な例文を紹介します。
【例文1:親族・兄弟から頼まれた場合】
「力になりたい気持ちは山々なんだけど、我が家では『どんな事情があっても家族の連帯保証人にはならない』という厳格な取り決めを夫婦(家族)で交わしていて、実印や通帳も別々に管理しているんだ。規律を破ると家庭が崩壊してしまうため、どうしても判を押すことはできない。本当に申し訳ないけれど、保証会社や専門の公的融資制度を利用する方法を一緒に探そう。」
【例文2:友人・職場の知人から頼まれた場合】
「相談してくれてありがとう。ただ、実は以前ファイナンシャルプランナーや専門家から、将来の住宅購入(または家族の資産計画)に関する信用枠の制約上、一切の保証人契約を結んではいけないと固く止められているんだ。規則上どうしても応じられない。別の手段で解決できないか、公的な相談窓口(法テラスや自治体の融資窓口など)を調べてみるよ。」
断る際のポイント: 相手の人格や事業を否定するのではなく、「我が家のルール」「第三者(配偶者や専門家)との厳格な約束」という動かせない客観的な枠組みを理由にすることです。そして金銭的な保証を断る代わりに、公的な支援制度や保証会社の情報を提供するなど、別の形で誠意を示すことが関係性を保つ秘訣となります。
【保証人と連帯保証人の違い】に関するよくある質問(FAQ)
Q1:連帯保証人になってしまった後から、途中で辞任したり解除したりすることはできますか?
A1:原則として不可能です。保証契約は債権者(貸主)と連帯保証人との間で結ばれた法的な契約であるため、債権者の承諾がない限り一方的に解除することはできません。解除が認められるのは、十分な資産価値を持つ別の担保を提供するか、同等以上の返済能力を持つ「代わりの連帯保証人」を立てて債権者が合意した場合など、極めて例外的なケースに限られます。
Q2:主債務者が自己破産した場合、連帯保証人の返済義務はどうなりますか?
A2:主債務者の借金が免責(帳消し)になっても、連帯保証人の返済義務は一切免除されません。むしろ、主債務者が破産した瞬間に、債権者は残債の全額を一括で連帯保証人に請求してきます。連帯保証人自身に一括返済できる資力がない場合、連帯保証人も連鎖して自己破産や個人再生などの債務整理を余儀なくされるケースが非常に多く見られます。
Q3:契約書に「極度額」の記載がない個人連帯保証契約は、本当に無効になりますか?
A3:民法第465条の2の規定に基づき、一定の範囲に属する不特定の債務を保証する「個人根保証契約(賃貸借契約の保証や事業資金の包括保証など)」において、極度額の定めがない契約は書面・電磁的記録を問わず一律で無効となります。ただし、特定の借入金1件だけを保証する個別の特定債務保証については極度額の義務化対象外となる場合があるため、契約書類の法的な種別確認が必要です。
まとめ:一生を棒に振らないために知っておくべき契約の鉄則
保証人と連帯保証人の間には、「催告の抗弁権」「検索の抗弁権」「分別の利益」という3つの強力な防衛権の有無という決定的な違いが存在します。連帯保証人にサインするという行為は、実質的に「自分がその借金を背負う」ことと同義です。
「大切な人の頼みだから」と一時の感情に流されて署名・押印すれば、最終的に自らの資産、信用、家族の平穏な暮らしを根底から失うことになりかねません。契約を結ぶ前に必ず法的なリスクを直視し、保証会社や公的セーフティネットの活用を促すなど、毅然とした態度で自己防衛を貫くことが何よりも重要です。 (出典: 保証 人 連帯 保証 人 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。