源泉徴収票の還付金の見方は?戻る額の計算と確認ポイント
年末や年明けに勤務先から手渡される「源泉徴収票」。住宅ローン控除や生命保険料控除を申請したはずなのに、「結局いくら税金が戻ってきたのか分からない」と書類を前に頭を抱える方は少なくありません。細かな数字が並ぶ用紙をどう読み解けば、実際の還付額を把握できるのでしょうか。
実は、源泉徴収票の構造と「ある決定的な仕組み」を正しく把握すれば、税金の過不足や実際に手元に戻る金額の正体は明快に浮き彫りになります。2026年最新の実務基準に沿って、源泉徴収票の正しい見方から給与明細との照らし合わせ方、還付金の計算手順まで徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収票には「還付金」という直接の記載欄はなく、1年間の最終的な所得税額である「源泉徴収税額」が記されている。
- 要点2:実際の還付金額と振込時期を確認するには、12月または1月の「給与明細(年調過不足額などの欄)」を照合するのが確実。
- 要点3:住宅ローン控除や扶養控除の反映漏れ、副業(乙欄)がある場合は確定申告を行うことで手取りの最大化が可能になる。
【結論】源泉徴収票の還付金はどこを見る?書類に隠された「数字の読み解き方」
多くの人が陥りがちな最大の誤解は、「源泉徴収票を見れば還付金の金額がそのまま書かれている」と思い込んでしまう点にあります。結論から言えば、源泉徴収票の用紙内には「還付金 ◯◯円」という独立した記載欄は存在しません。
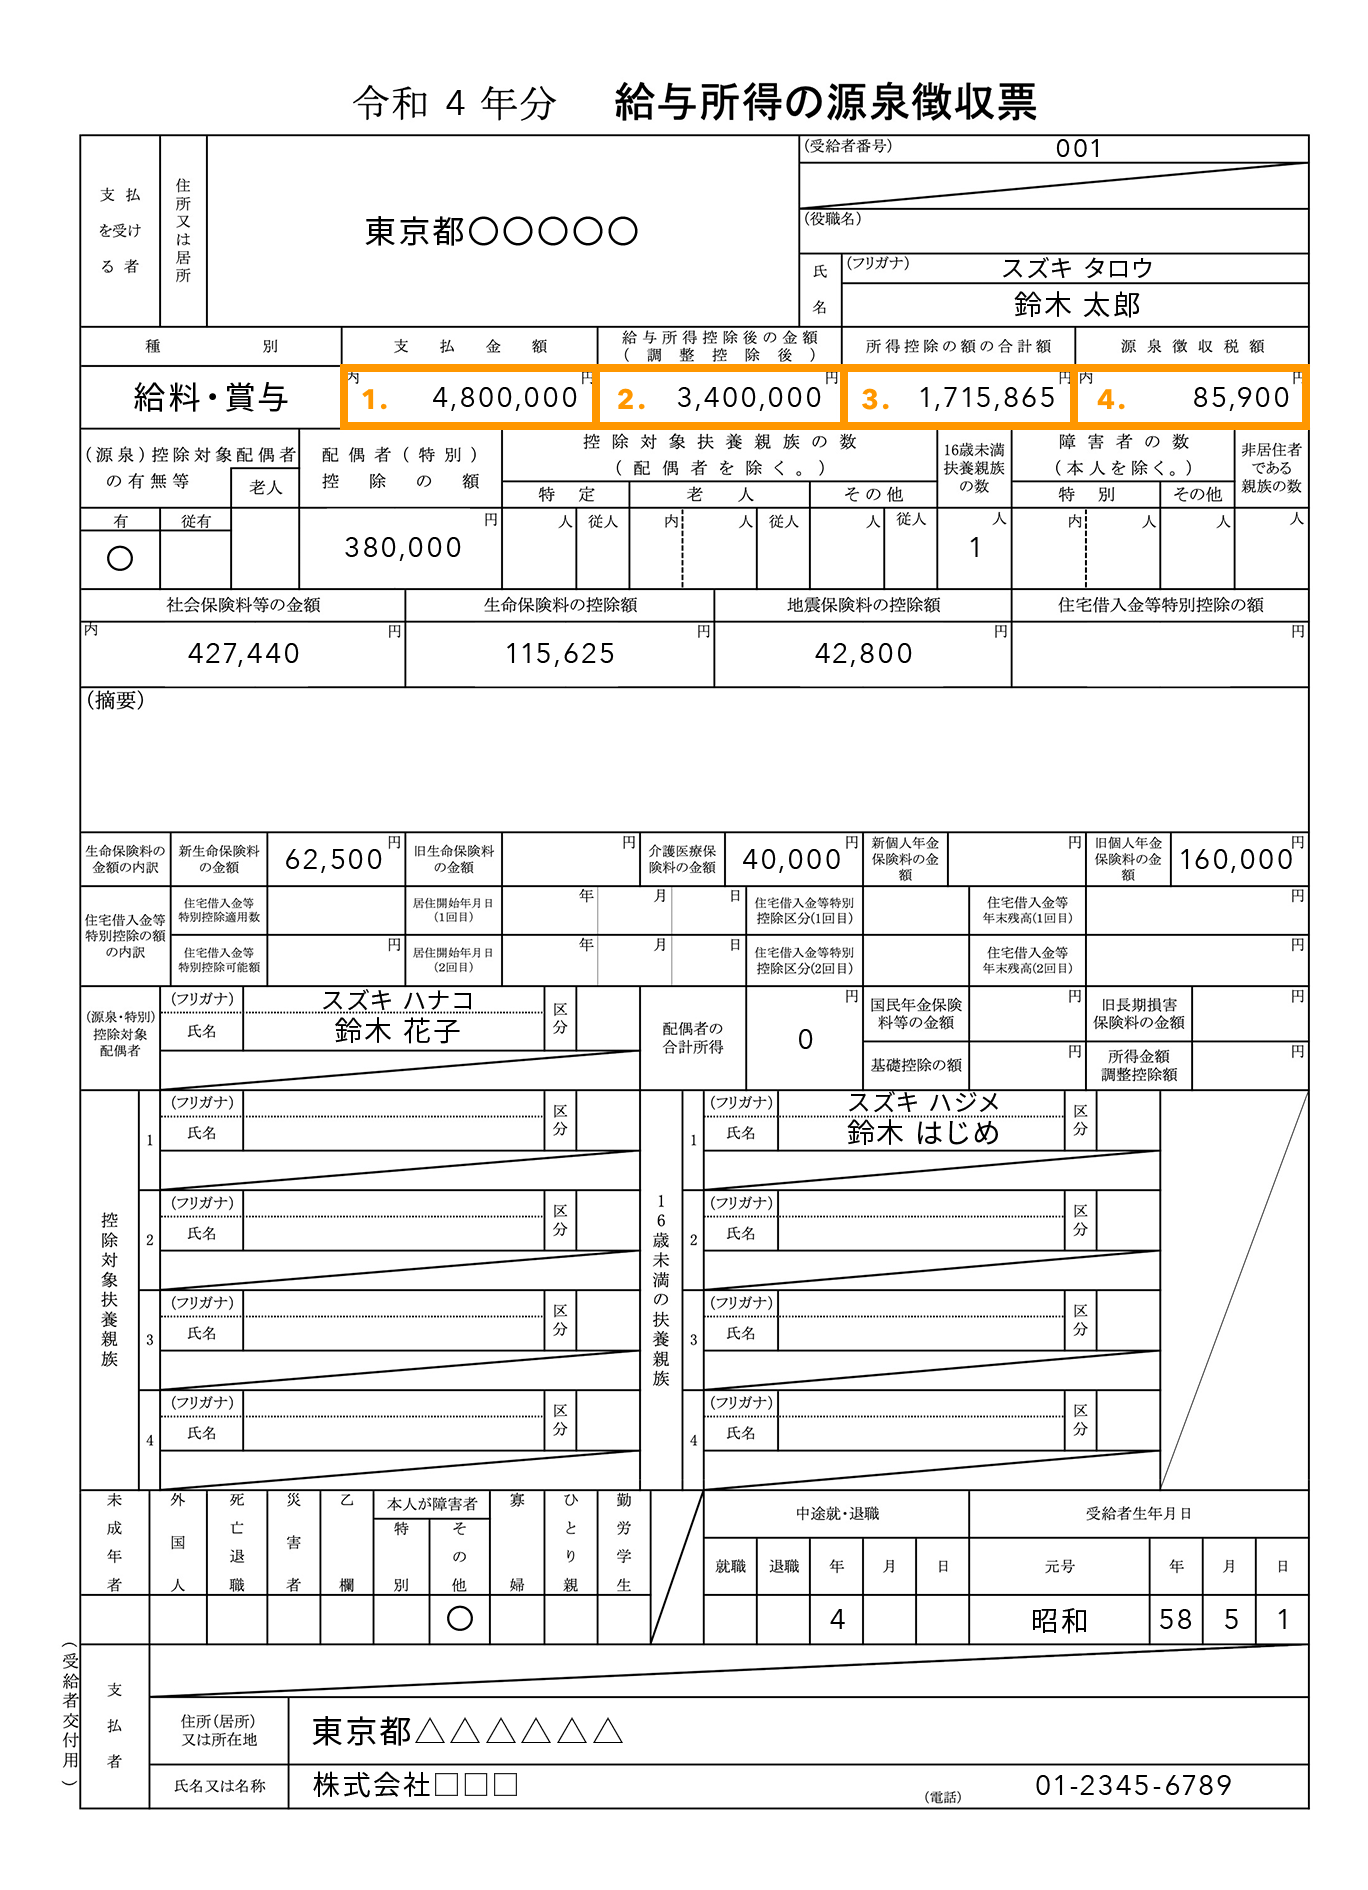
源泉徴収票が証明しているのは、その年1年間の「最終的な税額の計算結果」です。手元に戻ったお金の全貌を掴むには、用紙の上段に並ぶ4つの主要項目を理解する必要があります。
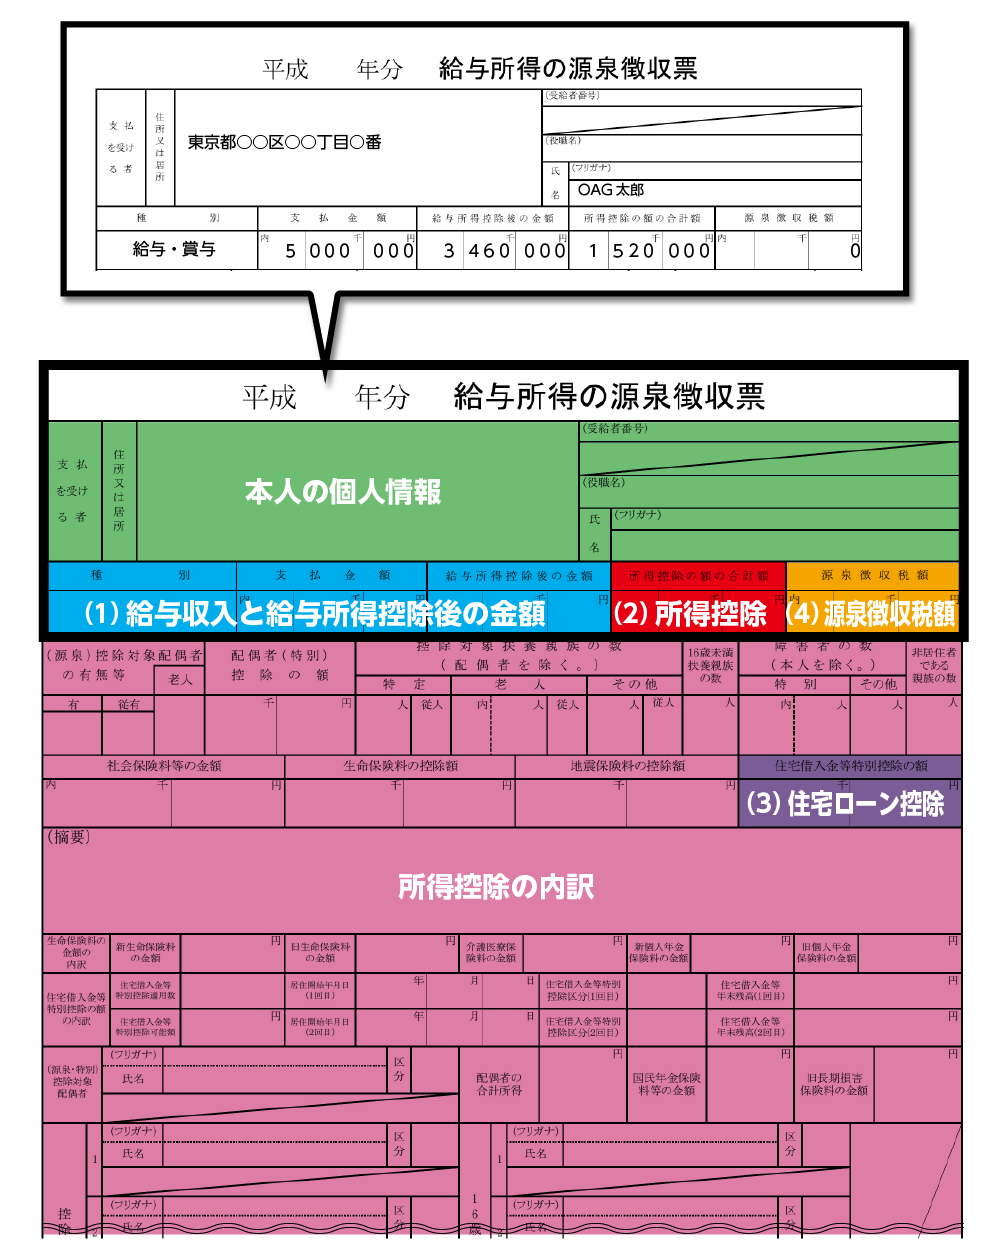
まず左端の「支払金額」は、基本給・各種手当・賞与などをすべて合算した、いわゆる「額面年収」を表します。そこから年収に応じたみなし経費を差し引いたものが、2番目の「給与所得控除後の金額」です。
さらに、社会保険料控除、生命保険料控除、配偶者控除、扶養控除、基礎控除などを合算した金額が3番目の「所得控除の額の合計額」に記載されます。そして「給与所得控除後の金額」から「所得控除の額の合計額」を引き、所定の所得税率(復興特別所得税を含む)を掛け、住宅ローン控除などの税額控除を反映させた最終値が、右端の「源泉徴収税額」となります。
つまり、源泉徴収票に印字された「源泉徴収税額」こそが「あなたが202X年に納めるべき真の所得税額」です。毎月の給与から概算で天引き(源泉徴収)されていた税金の合計額と、この「源泉徴収税額」の差額がプラスであれば「年末調整 還付金」として手元に戻り、不足していれば追加徴収される仕組みになっています。
【実態検証】給与明細のどこに記載?年末調整の還付金が戻る時期と受取確認
「では、実際に口座へ振り込まれた還付金の正確な数字はどこで確かめればよいのか?」という疑問への答えは、「12月または1月支給分の給与明細」にあります。
勤務先の給与計算システムによって項目名は異なりますが、支給項目または控除項目の欄に以下のような名称で記載されています。
- 「年調還付額」または「年調過不足額」
- 「年末調整」または「年調精算額」
- 「所得税還付金」
還付金が戻る時期は、大半の企業で12月の給与支給日(冬のボーナスと同時、または12月定期給与)となります。企業側の年末調整処理のスケジュールによっては、翌年1月の給与支給日に精算・振込が行われるケースも珍しくありません。
| 確認する書類 | 記載されている項目 | 確認できる内容・役割 | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 源泉徴収票 | 源泉徴収税額 | 1年間で確定した「最終的な正規の年間所得税額」 | 還付金額そのものは載っていないため、税額の正当性を確認する根拠資料として使う。 |
| 12月/1月 給与明細 | 年調過不足額 / 年末調整還付 | 実際に給与口座へ振り込まれた(精算された)差額金額 | 「手元にいくら戻ったか」の直接の答え。マイナス表記の場合は追徴(手取り減)を意味する。 |
| 確定申告書等作成コーナー | 還付される税金(納付する税金) | 医療費控除や副業、未申告控除を再計算した還付額 | 年末調整で漏れた控除を取り戻す最終手段。申告から約3〜4週間で指定口座へ入金。 |
一般に知られていない盲点とネットの誤解|「還付金がマイナス=追徴」と住宅ローン控除の罠
ネット上の相談掲示板やSNSでは、毎年12月になると「年末調整で手取りが減った」「還付金がマイナスになっていた」という悲痛な声が散見されます。しかし、これは不正やミスではなく税務上の正規な処理です。
毎月の給与計算では「源泉徴収税額表」に基づき、標準的な概算税額が引かれています。ところが、年の途中で扶養親族が就職して扶養から外れた場合や、賞与の支給額が想定より跳ね上がった場合、あるいは各種手当の変動によって「1年間に前払いしていた税金」が「確定した正規の税額」を下回ることがあります。この場合、不足分が12月給与から天引き(追徴課税)され、給与明細の年調欄にはマイナス表記がなされます。
また、住宅ローン控除(住宅借入金等特別控除)を適用している世帯でも見落としがちな盲点があります。源泉徴収票の中段にある「住宅借入金等特別控除の額」に記載された控除可能額が、本来納めるべき所得税額を上回っている場合、所得税からは全額を引ききれません。引ききれなかった分は翌年度の住民税から一定限度額まで減額されますが、「源泉徴収税額が0円になった時点で所得税の還付は頭打ちになる」という原則を知らないと、「控除枠が余っているのに還付金が少ない」と勘違いすることになります。
さらに注意が必要なのが、副業先やアルバイト先から発行される「源泉徴収票の乙欄(おつらん)」です。「給与所得者の扶養控除等申告書」を提出していないサブの勤務先では「乙欄」が適用され、高い税率(約3.063%〜)で源泉徴収されています。乙欄適用の源泉徴収票では会社側で年末調整が一切行われません。乙欄で引かれた税金の還付を受けるには、自身で本業の源泉徴収票と合算して「確定申告」を行うことが必須条件です。
【計算シミュレーション】手取りを最大化する還付金の計算方法と確定申告の手続き
自身の源泉徴収票から「還付金 計算方法」を把握する手順は、以下のシンプルな数式に集約されます。
還付金額 = (1月〜12月の毎月の給与・賞与で源泉徴収された所得税の累計額) − (源泉徴収票に記載された「源泉徴収税額」)
具体的なモデルケースとして、額面年収500万円の会社員Aさん(配偶者あり、生命保険料控除適用)の計算例を見てみましょう。
- 給与所得控除後の金額:500万円 − 144万円 = 356万円
- 所得控除の額の合計額:社会保険料控除(約75万円)+ 配偶者控除(38万円)+ 基礎控除(48万円)+ 生命保険料控除(4万円)= 165万円
- 課税所得金額:356万円 − 165万円 = 191万円(1,000円未満切り捨て)
- 正規の年税額(源泉徴収税額):191万円 × 税率5% × 復興特別所得税102.1% = 97,505円(100円未満切り捨てで97,500円)
- 精算処理:毎月の給与・賞与で天引きされていた所得税合計が135,000円だった場合、差額の37,500円が年末調整還付金として口座に振り込まれます。
もし会社への書類提出期日に間に合わず、生命保険料控除の証明書やiDeCo(小規模企業共済等掛金控除)の証明書を提出しそびれた場合でも、諦める必要はありません。年明け2月16日から3月15日の確定申告期間(還付申告のみであれば1月1日から5年間有効)に国税庁の「確定申告書等作成コーナー」から申告すれば、払いすぎた税金をきっちり取り戻せます。
【プロの結論】確定申告をすべき人・年末調整だけで完結する人の判断基準
源泉徴収票を受け取った後、そのまま保管するだけで良い人と、確定申告に動くべき人の境界線は明瞭です。自らの家計防衛と手取り最大化のために、以下の判断基準をチェックしてください。
▼ 確定申告を行うことで還付金・税額軽減が得られる人
- 年間の医療費(自己負担分)が世帯合計で10万円(総所得金額等が200万円未満の場合はその5%)を超えた人(医療費控除)
- 住宅ローンを組んで1年目の人(初年度は確定申告が必須要件)
- ふるさと納税を行い、ワンストップ特例の申請書を提出していない(または6自治体以上に寄附した)人
- 年の途中で退職し、その後再就職せずに年末を迎えた人(払いすぎた税金が全額近く戻るケース多数)
- 副業やアルバイトで「乙欄」の源泉徴収票を受け取っている人
- 地震保険料控除や生命保険料控除の申請を年末調整で出し忘れた人
▼ 年末調整のみで完結し、申告手続きが不要な人
- 1箇所の勤務先からの給与収入のみで、年末調整に必要な各種控除申告書を不備なく提出し終えている人
- ふるさと納税の寄附先が5自治体以内で、すべて「ワンストップ特例」の申請を完了している人
- 副業の所得(収入から経費を引いた利益)が年間20万円以下の会社員(※住民税の申告は別途必要)

【源泉徴収票 還付金 見方】に関するよくある質問(FAQ)
Q1:源泉徴収票の「源泉徴収税額」が「0円」と書かれているのはなぜですか?
A1:住宅ローン控除の額が所得税額を上回っている場合や、年収が低く各種所得控除を差し引いた課税所得がゼロになった場合に「0円」となります。この場合、1年間に給与から天引きされていた所得税は全額還付されます。
Q2:12月の給与明細に還付金が載っていません。会社の手落ちでしょうか?
A2:会社によって年末調整の還付金を「1月支給の給与」で精算する運用を行っている場合があります。また、年の途中で税金の不足が生じて追徴精算されている可能性もあるため、まずは12月・1月の給与明細の「控除欄」や「年調欄」を確認し、不明な場合は経理・労務担当者へ問い合わせてください。
Q3:前職の源泉徴収票を提出せずに年末調整を受けました。どうすればいいですか?
A3:前職の給与と合算せずに年末調整を行うと、正しい年間税額が算出されず申告漏れや過不足税額が生じます。前職から源泉徴収票を取り寄せた上で、現在の職場の源泉徴収票と合わせて確定申告を行う必要があります。
まとめ:今後の動向と失敗しないための判断基準
源泉徴収票は、単なる「年収の控え」ではありません。書類に記載された「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」「源泉徴収税額」の4つの数値を正しく読み解くことで、自分がどれだけ控除を活用し、正当な税負担を行っているかが一目で判明します。
実際の還付額は12月や1月の給与明細で確認しつつ、控除の計上漏れや副業の源泉徴収(乙欄)がある場合は、迷わず確定申告を活用してください。制度の仕組みを正しく把握し、無駄のない資産管理と手取りの確保を実現しましょう。 (出典: 源泉 徴収 票 還付 金 見方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。