退職金制度がない会社は違法?驚きの実態と老後で損しない防衛術
就職や転職の際、求人票の待遇欄に「退職金制度なし」の文字を見つけて不安を覚えた経験はないでしょうか。「退職金がない会社はやばいのでは」「老後資金が足りなくなるのではないか」という焦りは、多くのビジネスパーソンが直面する切実な悩みです。
終身雇用と年功序列が前提だった日本型雇用が大きく転換する2026年現在、退職金に対する社会通念は激変しています。本稿では、最新の公的統計や企業実態を徹底解剖し、制度の有無がもたらすリアルな影響と損をしないための資産防衛策を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職金制度がなくても法律上は完全合法であり、就業規則に明記がない限り支給義務は発生しない。
- 要点2:厚生労働省の最新統計では約4社に1社(25%超)が退職金制度を持たず、特に中小・IT・スタートアップで顕著。
- 要点3:「退職金なし=悪」ではなく、毎月の基本給・賞与還元率や新NISA・iDeCoの活用によって生涯手取りを上回らせる戦略が必須。
退職金制度がない会社は違法?驚きの割合と決定的な理由を徹底解説
まず押さえておくべき法的結論として、企業に退職金制度を設ける義務は法律上一切ありません。「労働基準法」において退職金の支給は義務付けられておらず、制度を導入するかどうかは各企業の裁量に委ねられています。ただし、就業規則や雇用契約書に「退職金を支給する」と明記されているにもかかわらず支払わない場合は、明確な契約違反(違法)となります。
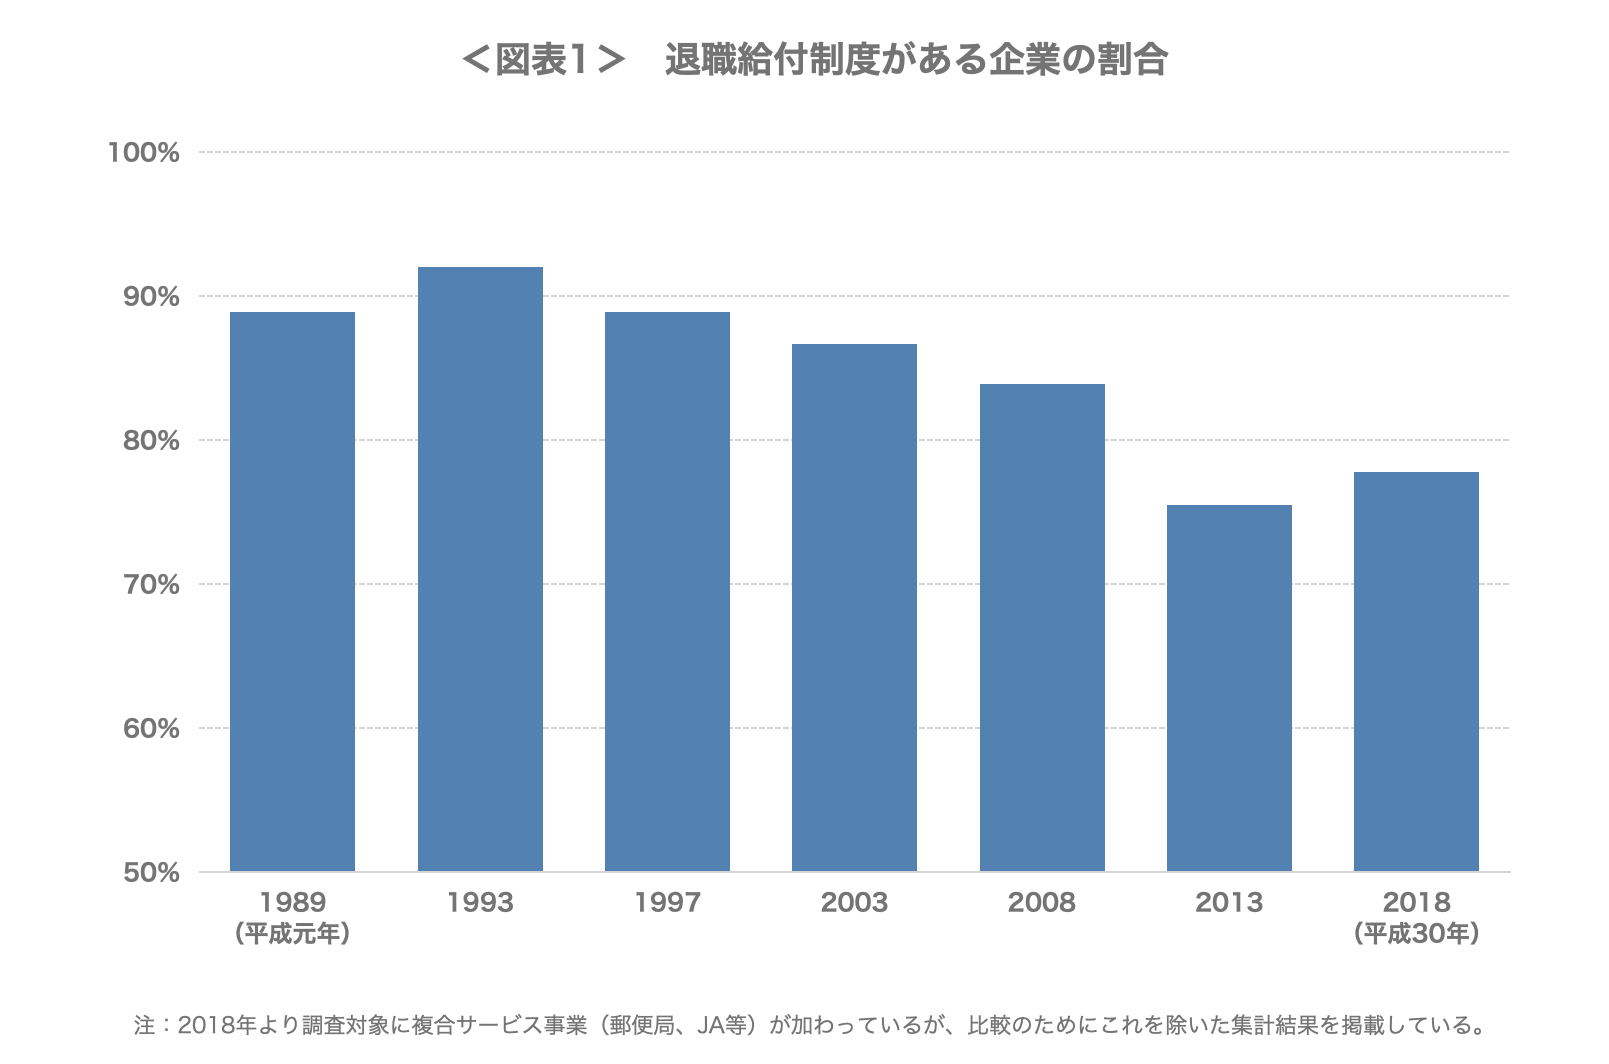
厚生労働省の「就労条件総合調査」などの公的データをもとにした2026年最新の退職金相場と導入状況調査によると、退職給付制度を導入している企業の割合は約74.9%にとどまります。つまり、国内企業の約4社に1社(25.1%)は退職金制度が存在しないのが客観的な事実です。
では、一体なぜ企業は退職金制度を導入しないのでしょうか。特に中小企業において制度を設けない背景には、次のような構造的な理由が存在します。
第1に、将来の固定負債リスクの回避です。退職金は数十年先の退職時に多額の現金を支払う約束であり、業績変動の激しい現代において長期的な債務を抱えることは経営上の大きなリスクになります。第2に、人材の流動化への適応です。終身雇用を前提とした長期勤続へのインセンティブよりも、「成果を出した社員へ毎月の給与や決算賞与で即座に還元したい」と考える新興企業やIT企業が増加しています。

【徹底比較】退職金あり企業 vs なし企業|生涯年収と手取りのリアル
退職金の有無だけで企業の良し悪しを判断するのは危険です。「退職金あり・基本給低め」の企業と、「退職金なし・月給や賞与が高水準」の企業では、最終的な生涯資産形成にどのような差が生じるのでしょうか。客観的なデータで比較検証します。
| 項目 | 退職金制度あり(従来型企業) | 退職金制度なし(高給与型・成果主義企業) | 編集部の見解・評価 |
|---|---|---|---|
| 退職時の受取額(相場) | 大卒定年時:約1,800万〜2,000万円 高卒定年時:約1,300万〜1,500万円 | 0円(制度上の支給なし) | 退職金相場は過去20年で約3〜4割減少傾向にあり、過度な依存は禁物。 |
| 月額基本給・賞与の特徴 | 退職引当金を内部留保するため、月給や賞与の伸びは比較的緩やか。 | 内部留保を抑え、毎月の基本給やインセンティブに上乗せする設計が多い。 | 「給与が高い」企業なら、現役時代の余剰資金で自律的運用が可能。 |
| 税制面でのメリット | 退職所得控除や「2分の1課税」など、非常に手厚い税優遇が適用される。 | 給与所得として課税されるため、所得税・住民税・社会保険料の負担が増加。 | 税負担の観点では退職所得が圧倒的有利。自助努力での節税対策が必須。 |
| キャリアの自由度 | 中途退職すると自己都合減額などで受取額が激減する構造的拘束がある。 | 勤続年数に縛られず、好条件の求人へいつでも転職しやすい。 | 20代〜30代のスキルアップ転職を視野に入れるなら「なし」も合理的。 |
【実態検証】退職金がない会社はやばい?ネットの反応と現場の生々しい声
SNSや転職コミュニティの口コミを検証すると、「退職金がない会社」に対する評価は二極化しています。
否定派の意見として目立つのは、「定年退職時のまとまったキャッシュが入らない恐怖」です。大手口コミサイトや5ちゃんねるでは、「50代になって同世代が退職金2000万円の話をしているのを聞いて青ざめた」「給与が高いと言われて入社したが、生活水準を上げてしまい貯金が残らなかった」という切実な体験談が散見されます。
一方で、肯定的な声も確実に増えています。外資系企業やITメガベンチャー勤務者からは、「年功序列で会社に何十年も縛られるより、今月給60万円もらって自分で新NISAやオルカンに投資した方が圧倒的に増える」「企業型確定拠出年金(企業型DC)が導入されているため、会社の運用指図に頼らず自己判断で資産を育てられている」といった手応えが寄せられています。
現場の実態から見えてくるのは、「制度がないこと自体がやばい」のではなく、「退職金がないのに月給も平均並みで、資産形成の原資すら作れない状態が最も危険」というシビアな現実です。

知っておくべき盲点|「退職金なしの優良企業」と「ブラック企業」の見分け方
退職金制度が存在しない企業の中には、時代に即した合理的な人事制度を持つ企業と、単にコストカットを目的としたブラック企業が混在しています。両者を見極めるための決定的なチェックポイントは以下の3点です。
1. 代替制度(企業型確定拠出年金など)の有無
退職一時金はなくても、企業型確定拠出年金(企業型DC)や確定給付企業年金、持株会制度などの代替資産形成支援を用意している企業は優良と判断できます。会社側が従業員の退職後リスクを真剣に考えている証拠です。
2. 基本給の相場と還元率
同業他社の退職金あり企業と比較して、年収ベースで15〜20%以上高い水準が提示されているかを確認してください。みなし残業代を含めてようやく他社と同等レベルの給与水準である場合、単に従業員の福利厚生を削っている危険性が極めて高いといえます。
3. 財務健全性と将来性
「退職金制度を設けると会社が倒産しかねない」という理由で導入を見送っている中小企業は、将来的な賃金カットやリストラのリスクを内包しています。売上高営業利益率が安定しており、事業の成長に資金を再投資している企業かどうかを求人票や決算公告で確認することが不可欠です。
将来損をしないための老後資金防衛術|新NISAとiDeCoのフル活用戦略
退職金制度がない会社に勤務している、あるいは転職を検討している場合、定年時に2,000万円前後の資産ギャップを埋めるための自衛策が必須となります。国が用意している非課税制度をフル活用したロードマップを組み立てましょう。
① iDeCo(個人型確定拠出年金)による「自家製退職金」の構築
退職金がない会社員にとって最大の武器となるのがiDeCoです。掛金全額が所得控除となるため、現役時代の所得税・住民税を大幅に圧縮できます。さらに、60歳以降に一時金として受け取る際には、通常の会社員と同じく手厚い「退職所得控除」を活用できるため、税金面での不利を相殺することが可能です。
② 新NISA(少額投資非課税制度)での長期積立
生涯投資枠1,800万円を誇る新NISAを活用し、毎月3万〜5万円を全世界株式(オルカン)やS&P500などのインデックスファンドに積立投資します。年利4〜5%の運用益を仮定すると、25〜30年の継続で元本1,500万円が2,500万〜3,500万円規模に成長する試算となり、一般的な退職金相場を十分にカバーできます。
③ 生活水準のコントロールと固定費の削減
「給与が高いから」と可処分所得をすべて消費に回してしまうと、老後に無防備な状態で放り出されます。「手取り給与の20%は自動天引きで投資口座に回す」仕組みを確立し、会社に依存しない資産ポートフォリオを構築することが肝要です。
【プロの結論】転職すべきか残留すべきか?後悔しないための判断基準
労働経済学およびキャリア心理学の観点から導き出される、「退職金がない会社」への向き・不向きの判断基準は極めて明確です。
【この会社に残る・選ぶべき人】
・20代〜30代で、早期に高い市場価値と専門スキルを身につけたい人
・月々の給与が高水準で、自分で新NISAやiDeCoを設定・運用するリテラシーがある人
・1つの会社に40年勤め上げるつもりがなく、数年単位でのキャリアアップを前提としている人
【今すぐ転職を検討・避けるべき人】
・給与水準が業界平均と同等以下であるにもかかわらず、退職金制度がない環境にいる人
・資産運用に強い苦手意識があり、貯蓄をすべて普通預金に放置してしまう人
・定年まで同一企業で安定して勤め続け、引退時にまとまった一時金を受け取るライフプランを望む人
【退職金制度がない会社】に関するよくある質問(FAQ)
Q1:求人票に「退職金なし」と書かれていなかったのに、入社後になかった場合はどうなりますか?
A1:労働基準法第15条により、企業は労働条件を明示する義務があります。求人票や労働条件通知書に「退職金制度あり」と虚偽の記載があった場合は違法性を問えますが、記載が単に省略されていた場合は制度なしとみなされるケースが一般的です。入社承諾前に「就業規則」の退職金規程を必ず確認してください。
Q2:退職金制度がない中小企業から、退職金のある大手企業へ転職すべきですか?
A2:退職金の有無だけでなく「生涯年収(生涯手取り)+福利厚生の総額」で比較してください。たとえ退職金が1,500万円出ても、現役時代の年収が100万円低ければ15年で相殺されます。現職で高いスキルと年収が得られるなら、自力で運用した方が有利になるケースも多々あります。
Q3:入社後に会社が退職金制度を廃止することは法的に可能ですか?
A3:就業規則の不利益変更に該当するため、会社側が一方的に廃止することは原則できません。労働者の合意や、高度な経営危機による必要性・代替措置(基本給への上乗せなど)の合理的な説明が裁判所から厳格に求められます。
まとめ:制度に振り回されず自律的なキャリアと資産を築く
2026年の日本において、「退職金制度がない会社」はもはや異端ではなく、雇用の流動化と成果主義を背景とした標準的な選択肢の1つになりつつあります。
重要なのは、「退職金がない=危険」と短絡的に恐れるのではなく、給与水準や代替制度の充実度を冷静に見極めることです。そして、会社が退職金を用意してくれないのであれば、新NISAやiDeCoを活用して「自分自身で退職金をデザインする」姿勢こそが、これからの不確実な時代を生き抜く最も確実な防衛策となります。 (出典: 退職 金 制度 が ない 会社(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。