中古住宅の住宅ローン金利はなぜ違う?2026年最新相場と落とし穴
中古住宅の購入を検討する際、多くの買い手が直面するのが「新築と比べて住宅ローンの金利条件はどう変わるのか」という疑問です。日銀の金融政策正常化に伴い金利動向への注目が集まる2026年現在、中古マンションや中古戸建て市場でも資金計画の緻密さがこれまで以上に求められています。
一見すると金融機関の公式サイトに掲示されている金利プランは新築・中古で同一に見えます。しかし、実際の審査現場では「担保評価」「建物の築年数」「優遇金利の引き下げ幅」によって、最終的な適用金利や総支払額に明確な格差が生じるケースが少なくありません。本稿では、最新の市場データと融資実務の裏側を徹底解剖し、後悔しないための選択基準を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:店頭表示金利自体は新築と同等でも、中古特有の「担保評価」や「省エネ性能」によって優遇金利幅が削られ実質負担が増すリスクがある。
- 要点2:2026年最新の金利相場はネット銀行の変動金利で0.3〜0.5%台、全期間固定のフラット35で1.8〜2.1%台が目安となる。
- 要点3:築年数による借入期間制限や2026年版住宅ローン控除の適合要件を事前に把握しなければ、数百万円規模の資金ショートを招く恐れがある。
【徹底検証】中古住宅の金利は新築より高い?審査現場で差がつく3大要因
「中古物件は新築よりも金利が高く設定されるのではないか」という不安を抱く方は多く存在します。結論から言えば、金融機関の基本金利プランそのものに新築・中古の差はありません。しかし、新築と中古の住宅ローン金利の違いは、審査過程における「優遇幅の決定メカニズム」に潜んでいます。
第一の要因は、金融機関による中古住宅の担保評価です。万が一返済が滞った場合、銀行は物件を差し押さえて回収を図ります。新築は販売価格に近い評価がつきやすい一方、中古戸建ては法定耐用年数(木造22年)を基準に建物の価値が早期に減価償却されます。担保価値が借入希望額に届かない場合、金利の上乗せ(優遇幅の圧縮)や自己資金の増額が条件づけられるのです。
第二の要因は、省エネ性能や耐震性能に応じた優遇制度の適用可否です。現在、大手行や官民連携融資では環境性能の高い住宅に対して特別な金利引き下げを実施しています。現行の省エネ基準を満たさない古い中古住宅の場合、こうした引き下げ特約を受けられず、結果として新築より高い適用金利で組まざるを得ない構造が存在します。
第三に、リフォーム一体型住宅ローンの金利設計が挙げられます。中古購入時にリノベーション費用をまとめて借り入れる際、通常の一体型プラン(低金利の住宅ローン金利)が使えれば有利ですが、金融機関の提携リフォームローンや無担保ローンを併用すると、追加融資分の金利が年2.0%〜4.0%前後まで跳ね上がることがあります。

【2026年最新相場】中古マンション・戸建ての金利タイプ別比較一覧
2026年における中古住宅ローンの金利水準を把握するため、金融機関の業態別・金利タイプ別の最新相場を整理しました。物件種別(マンション・戸建て)や借入形態ごとの実質的な特徴を把握することが不可欠です。
| 金利タイプ・金融機関種別 | 2026年最新の金利相場 | 中古住宅特有の審査基準・特徴 | 編集部の見解・評価 |
|---|---|---|---|
| ネット銀行(変動金利) 中古マンション中心 | 年0.320% 〜 0.550% | 物件の権利関係や管理体制(修繕積立金残高)に厳格な基準あり | 最も低金利だが、築古や既存不適格物件は本審査で否決されるリスクが高い |
| メガバンク・地方銀行(変動金利) 中古戸建て・マンション | 年0.475% 〜 0.725% | 個人の属性(年収・勤務先)を重視し、担保力不足を補う柔軟性がある | 対面窓口での相談が可能で、リフォーム費用を組み込んだ一体型融資に強い |
| フラット35(全期間固定) 中古住宅全般 | 年1.850% 〜 2.150% | 適合証明書の取得が必須。物件基準さえクリアすれば年収条件は緩やか | 将来の金利上昇リスクを遮断できるが、証明書発行費用(約5〜15万円)が別途発生 |
| リフォーム一体型専用ローン 中古+リノベーション | 年0.650% 〜 1.450% | 工事請負契約書と詳細見積もりが本審査時に必須となる | 購入と工事を一括決済できるため、諸費用と返済管理の面で極めて効率的 |
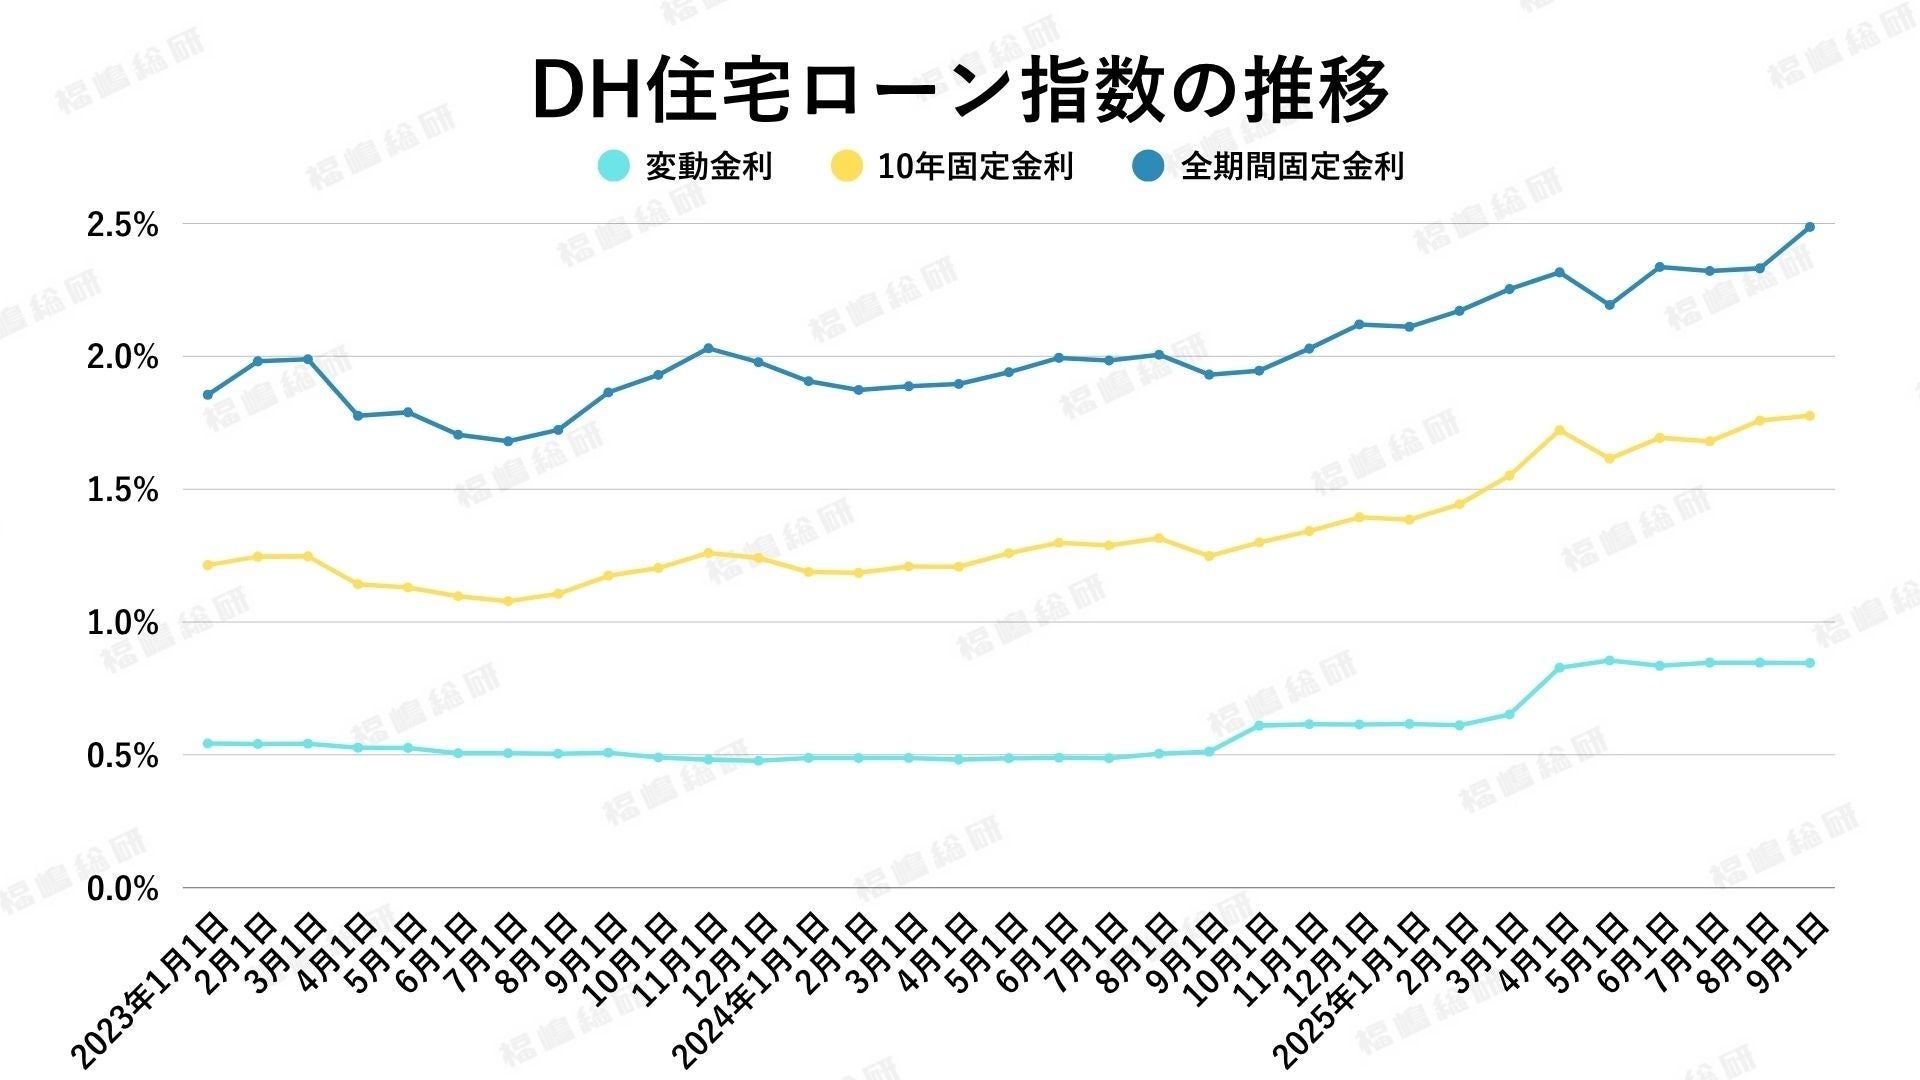
市場全体の住宅ローンの金利推移と今後の見通しを分析すると、日本銀行による追加利上げの観測を背景に、長期固定金利は高止まり傾向にあります。一方で、顧客獲得競争が激化しているネット銀行の中古マンションローン金利は依然として0.3〜0.4%台の超低金利プランを維持しており、変動金利と固定金利の金利スプレッド(格差)は約1.3%〜1.6%まで拡大しています。
築年数と借入期間の制限|担保評価が審査結果を分けるカラクリ
中古住宅の資金計画で最も見落とされがちなのが、築年数による住宅ローンの借入期間制限です。金融機関には「建物の法定耐用年数(木造22年、鉄筋コンクリート造47年)+一定年数」を完済期限の上限とする融資内規が根強く残っています。
例えば「耐用年数+完済時年齢」を厳密に適用する金融機関の場合、築30年の木造戸建てを購入しようとすると、最長35年のローンが組めず、借入期間が20〜25年程度に短縮される事例が多発しています。借入期間が短くなれば毎月の返済負担比率が跳ね上がり、審査上の中古物件における借入限度額が大幅に削られる結果となります。
さらに、中古購入時には物件本体価格のほかに仲介手数料(物件価格の3%+6万円+税)や登記費用、固定資産税清算金などの中古物件の住宅ローン諸費用(本体価格の約6〜9%)が現金または諸費用ローンとして必要です。担保評価の低い物件では、諸費用分を住宅ローン本体へ組み込むことが認められないケースもあるため、自己資金の配分には細心の注意を払わなければなりません。
【2026年税制対応】中古住宅の住宅ローン控除とフラット35適合証明書の必須知識
2026年の税制改正下における資金シミュレーションでは、中古住宅の住宅ローン控除の適用要件を正確に把握しておくことが必須条件です。現行制度では、新築・中古を問わず「省エネ基準」への適合が控除適用の実質的な前提条件となっています。
従来は築年数要件(木造20年以内、RC造25年以内など)が存在しましたが、現在は1982年以降の新耐震基準に適合していれば税制上のベースラインはクリアできます。しかし、2026年の中古住宅控除限度額(年末残高上限2,000万円〜3,000万円、控除率0.7%、期間10年間)をフル活用するためには、「ZEH水準省エネ住宅」や「省エネ基準適合住宅」であることを証明する書類の提出が強く求められます。
また、固定金利の代表格であるフラット35を利用する際の中古住宅適合証明書の取得手続きにも留意が必要です。物件の売買契約前に専門の検査機関や建築士による現場調査を完了させなければならず、調査の結果「床の傾き」「外壁のひび割れ」「基礎の劣化」などで不適合となった場合、フラット35の融資自体が実行できなくなるリスクを孕んでいます。
【実態検証】利用者の生の声から浮き彫りになる中古住宅ローンの盲点
不動産仲介の現場や住宅ローン利用者の証言を集積すると、机上の金利比較だけでは見えてこないリアルな障壁が浮かび上がります。
SNSや知恵袋等のコミュニティ、住宅購入者の手記で頻出するのが「ネット銀行の本審査落ち」です。ネット銀行は事前審査(仮審査)が機械審査で迅速に通る反面、本審査では中古マンションの「管理規約」「過去の大規模修繕履歴」「長期修繕計画案の有無」を徹底的に精査します。管理状態が不十分な築古マンションは、申込者の年収が高くても「担保不適格」として否決されるケースが後を絶ちません。
また、中古戸建てにおいては「敷地境界の未確定」や「建ぺい率・容積率オーバー(既存不適格)」によって、一般の民間銀行から融資を断られる事例が現場で頻発しています。こうした権利関係の瑕疵がある物件では、金利の低いネット銀行や大手都銀が使えず、審査基準の柔軟な地方銀行やノンバンク(金利1.5%〜2.5%前後)へ切り替えを余儀なくされるのが現実です。

【プロの結論】変動・固定の選択基準と失敗しない人の条件
金利環境の転換期において、どのような基準で住宅ローンを選択すべきか。家計の健全性と資産価値の観点から明確な判断基準を提示します。
変動金利・ネット銀行を選ぶべき人の条件
- 物件の流動性が高い:都心・駅近の築浅中古マンションなど、将来の売却が容易で資産価値が維持されやすい物件を購入する。
- 繰り上げ返済の余力がある:金利が1〜2%上昇しても、家計支出を見直して毎月返済を継続できる、または残債を一括完済できる手元資金を保有している。
- 物件の権利関係が完全にクリア:新耐震基準以降で、長期修繕計画や管理組合の財務状況に問題がない。
全期間固定金利(フラット35等)を選ぶべき人の条件
- 築年数が経過した戸建てを購入する:木造で築25年を超えており、民間銀行の変動金利では借入期間を35年フルに確保できない。
- 毎月のキャッシュフローを確定させたい:子どもの教育費負担がピークを迎える時期と返済期間が重なり、金利上昇による返済額増加リスクを完全に排除したい。
- リノベーション費用が多額:フラット35リノベなどの金利引き下げメニューを活用し、当初5〜10年間の金利優遇(最大年マイナス0.5%前後)を享受できる。
【住宅 ローン 中古 金利】に関するよくある質問(FAQ)
Q1:中古物件のリフォーム費用も住宅ローンと同じ超低金利で借りられますか?
A1:金融機関の「リフォーム一体型住宅ローン」を利用すれば、物件購入代金とリフォーム工事費用を合算して同一の低金利で借入可能です。ただし、売買契約の段階でリフォーム会社からの確定見積書や工事請負契約書が必要となるため、物件探しとリフォームプランの策定を同時に進めるスケジュール管理が必須となります。
Q2:中古住宅の審査で「築年数」はどの程度金利に影響しますか?
A2:築年数そのもので金利表示が上がることは稀ですが、築古物件は「担保評価額の下落による借入限度額の減額」や「借入期間の短縮(最長35年が組めない)」という形で影響します。また、耐震・省エネ性能が劣る場合は各種金利優遇特約の対象外となり、実質的な適用金利が高くなる傾向があります。
Q3:中古マンションを購入する場合、ネット銀行と大手メガバンクはどちらが有利ですか?
A3:金利の低さを最優先し、物件が築浅・大規模修繕履歴が健全なマンションであればネット銀行が有利です。一方、築30年以上のヴィンテージマンションやリフォーム費用の一括借入、複雑な権利関係を含む物件の場合は、対面で個別の担保事情を精査・柔軟に判断してくれるメガバンクや地方銀行の方が本審査の通過率が高くなります。
まとめ:資金計画の主導権を握り賢い中古住宅購入を
2026年の中古住宅市場において、住宅ローンの金利選びは「単なる表面金利の比較」から「物件の担保適格性と将来の金利変動リスクを織り込んだ総合設計」へと進化しています。提示された数字の安さだけに惑わされず、建物の性能証明、諸費用、借入期間の制限を網羅的に検証することが、資産価値を守る最善の防衛策です。
購入検討の初期段階から信頼できる建築士やファイナンシャルプランナー、融資実務に精通した仲介業者をパートナーに据え、無理のない資金調達を実現してください。 (出典: 住宅 ローン 中古 金利(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。