郵便局のがん保険は本当におすすめ?アフラックの評判と見落としがちな罠
身近な窓口で手軽に相談できる安心感から、全国の郵便局で長年親しまれているがん保険。しかし、インターネット上や相談窓口の現場では「保険料が割高なのではないか」「保障内容が現在の医療事情に追いついていないのでは」といった疑問や不安の声も絶えません。特に2026年現在のがん治療は、長期入院から短期入院・通院治療中心へと大きくシフトしており、保険に求められる機能も以前とは劇的に変化しています。
地域密着の拠点として信頼を集める一方で、契約者が知っておくべき盲点や販売形態の実態、そして最新プランとの差はどこにあるのでしょうか。金融業界を取材してきた専門記者の視点から、ネットの評判の真相や具体的な保障内容、高齢者世帯におけるリスクまで徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:郵便局窓口で扱う主力商品はかんぽ生命独自開発ではなく「アフラック」のがん保険である。
- 要点2:対面相談の安心感がある反面、ネット直販型に比べて特約選択の幅や保険料割安感で見劣りするケースがある。
- 要点3:通院治療や自由診療の長期化に備えるなら、窓口任せにせず他社商品との横断比較が不可欠である。
【真相解明】郵便局がん保険アフラックの正体とかんぽ生命の関係性
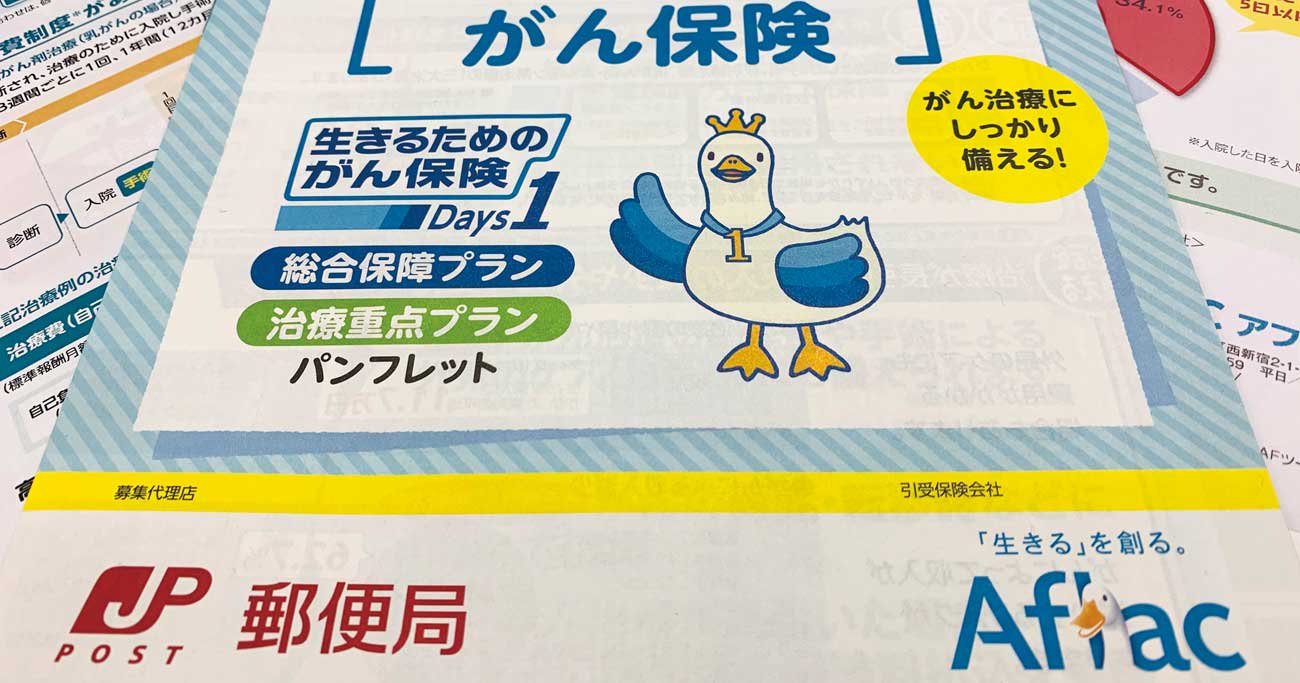
「郵便局で入る保険だから、すべてかんぽ生命の自社商品だろう」と思い込んでいる利用者は、現在も決して少なくありません。しかし実態を紐解くと、郵便局がん保険アフラックという枠組みの通り、日本郵便がアフラック生命保険の募集代理店として商品を窓口販売している構造にあります。かつて簡易保険時代からの流れで郵便局に絶大な信頼を寄せる層にとって、この「窓口と引受保険会社の分離」は最初に把握すべき基本事実です。
歴史的に見ても、日本郵便とかんぽ生命、そしてがん保険のパイオニアであるアフラックは業務提携を結び、全国約2万局のネットワークを通じて「生きるためのがん保険」シリーズを普及させてきました。日本郵政グループの圧倒的なインフラと知名度が、アフラックの加入者基盤を押し上げたのは間違いありません。一方で、窓口の担当者がすべての保険会社の約款や最新特約に精通しているわけではなく、案内されるプランが画一的になりやすいという構造的課題を抱えています。
郵便局のがん保険は本当におすすめ?選ばれる理由と見落としがちなデメリット
郵便局の窓口でがん保険を申し込む最大のメリットは、何と言っても「生活圏内で対面サポートを受けられる利便性」にあります。全国津々浦々に存在する郵便局は、高齢者やネット操作に不慣れな世代にとって、いつでも顔を合わせて相談できる貴重なインフラです。診断書の手配や給付金請求の手続きを、顔なじみの局員に聞きながら進められる安心感は、デジタル完結型の保険にはない大きな強みと言えます。
しかし、その安心感の裏には見落としがちな郵便局がん保険デメリットが潜んでいます。最大の注意点は、窓口で提案されるプランが特定の提携商品(アフラック)に限定され、他社の競争力ある商品と比較検討されない点です。近年のネット専業生保各社は、人件費や店舗維持費を削ることで、充実した通院保障や手厚い一時金を低廉な保険料で提供しています。郵便局窓口の手厚い人的サポートは、裏を返せば保険料にそのコストが反映されている側面があるのです。
【客観データ比較】2026年最新がん保険比較と保険料・保障内容の検証
実際にかんぽ生命の窓口で取り扱われるアフラック生きるためのがん保険と、2026年の市場で評価の高い他社ネット専用がん保険の主要スペックを客観的な数値で比較しました。がん治療の主力が「外来化学療法」へ移行した現在、入院日数に依存する古い保障設計では十分な治療費をカバーできない恐れがあります。
| 比較項目 | 郵便局窓口(アフラック主力商品) | 2026年最新ネット専用がん保険 | 編集部の客観評価 |
|---|---|---|---|
| 主契約の保障構造 | 治療給付金+通院・入院の総合バランス型 | 診断一時金メイン、または治療実費型 | 窓口商品は全体を網羅する反面、無駄が生じやすい |
| がん診断給付金受取条件 | 1年に1回限度、複数回支払いには治療要件あり | 1年に1回、診断確定のみで無制限給付が主流 | 2回目以降の受け取りやすさでネット系がやや優勢 |
| 月額保険料目安(40歳男性) | 約3,400円〜4,500円(充実プラン) | 約2,100円〜3,200円(シンプル一時金型) | 店舗維持費の差が月額1,000円前後の開きを生む |
| 自由診療・先進医療特約 | 先進医療通算2,000万円まで対応(一時金付) | 患者申出療養や全額自己負担の自由診療も包括 | 最先端の未承認抗がん剤対応力では専門保険が先行 |
| 高齢者(70歳以上)の引受 | 80歳前後まで加入可能プランあり | 75歳上限が多く、告知審査も厳格 | シニア層の相談しやすさは郵便局窓口が圧勝 |
郵便局がん保険料シミュレーションを行うと、若年層であるほどネット専業社との価格差が累積し、20年〜30年のスパンでは数十万円規模の差額が生じることが分かります。一方で、70代以降の郵便局がん保険高齢者向けプランにおいては、引受基準の柔軟さや窓口での丁寧な聞き取り手続きが契約継続のセーフティネットとして機能している実態も見逃せません。

【実態検証】利用者の生の声と現場目線で見えた郵便局がん保険口コミ真相
ネット上の掲示板やSNS、家計相談の現場に寄せられる郵便局がん保険評判を調査すると、評価は真っ二つに分かれます。好意的な意見として際立つのは、「親が倒れた際、近所の局長や担当スタッフが請求用紙の記入を親身に手伝ってくれた」「ネットが苦手な母でも迷わず給付金を受け取れた」という人間味ある対応への感謝です。入院証明書の取り付けや給付申請は闘病中の当事者・家族にとって大きな負担となるため、対面で伴走してくれる価値は金額換算できない重みを持っています。
一方、シビアな声として頻出するのが「昔入ったまま放置していたら、入院給付金は出るが通院抗がん剤治療がほとんど保障対象外だった」「見直しの提案を受けたが、新しい特約を上乗せされて保険料が跳ね上がった」という不満です。取材に応じた50代の会社員男性は、次のように語っています。
「母が20年前に郵便局で入ったがん保険を確かめたところ、20日以上の長期入院を前提とした設計のままでした。現在のがん治療は数日の入院後に通院で分子標的薬を投与する形が主流ですが、その通院特約が付いておらず、数百万円かかった自己負担に対して数十万円しか給付金が下りませんでした。『郵便局だから大丈夫』と過信せず、内容を定期的に棚卸しすべきでした」
この証言が示す通り、過去に加入したプランを盲信し、医療現場のパラダイムシフトに合わせてアップデートしてこなかった層が、給付請求時に冷酷な現実を突きつけられるケースが頻発しています。
一般に知られていない盲点とネットの誤解
契約前に押さえておくべき最大の盲点は、がん診断給付金受取条件の細かな約款規定です。一般的なイメージでは「がんと診断されたら一律で100万円がすぐに振り込まれる」と考えがちですが、実際には「上皮内新生物(上皮内がん)の場合は給付額が10%〜50%に減額されるプラン」や、「2回目の一時金を受け取るには前回の給付から2年以上経過し、かつ入院していることが必須」といった条件が設定されている商品があります。
また、ネット上では「郵便局のがん保険は解約返戻金がまったくない掛け捨てだから損だ」という批判が散見されますが、これは半分正しく、半分は的外れな誤解です。現在のがん保険の主流は、保険料を抑えて保障効率を最大化する「無解約返戻金型」であり、これはアフラックに限らず生命保険業界全体の標準設計です。貯蓄性を求めずに万が一の医療費インフレに備えるのががん保険の本質であり、掛け捨てであること自体をデメリットと捉えるのは合理的な判断とは言えません。
【プロの結論】心理的バウンダリーと後悔しない見直し・判断基準
長年、日本人の保険選びを観察してきた金融ジャーナリストとして痛感するのは、地域コミュニティや親族関係における「お付き合い契約」の根深さです。昭和から平成にかけて定着した「郵便局の職員さんに勧められたから断れない」「親の代からお世話になっているから」という心理は、家族社会学でいう一種の相互依存関係を生み出しています。しかし、自身の生活防衛と家計管理においては、他者との健全な「心理的バウンダリー(境界線)」を引き、冷静な経済合理性に基づいて判断しなければなりません。
特に高齢の親を持つ世帯では、「親が加入している保険の内容を子どもが把握していない」というリスクが潜んでいます。認知機能の低下や入院手続きの混乱に備え、事前に郵便局保険見直し乗り換えの要否を家族間でオープンに話し合っておく姿勢が不可欠です。以下に、郵便局のがん保険を選ぶべき人と、別の選択肢を探すべき人の明確な判断基準をまとめました。
▼郵便局窓口での加入が適している人
- インターネットでの複雑な契約手続きや、オンラインでの保険金請求に強い不安・抵抗がある人
- すでに持病があり、対面で担当者に確認しながらシニア向けプランの引受目安を相談したい高齢者
- 自宅のすぐ近くに郵便局があり、担当職員と長期的な信頼関係が構築できている人
▼ネット専業生保や他社横断代理店を検討すべき人
- 20代〜50代で、同等以上の手厚い保障を少しでも割安な保険料で確保したい合理主義の人
- 長期の抗がん剤・放射線治療や、保険適用外となる最先端の自由診療費用まで手厚くカバーしたい人
- 診断一時金を複数回、入院条件なしでスムーズに受け取れる柔軟な最新保障を重視する人
【郵便局のがん保険】に関するよくある質問(FAQ)
Q1:郵便局で入った古いアフラックのがん保険は、最新プランへ切り替えたほうがいいですか?
A1:治療実態に合わせた見直しを強く推奨します。昭和や平成初期に加入した商品は「入院1日目から1万円」といった入院長期化を想定したものが多く、現在の主流である短期入院や外来通院治療では十分な給付を受けられないリスクがあります。ただし、解約して新規加入すると年齢が上がった分だけ保険料が高くなるため、既存契約に最新の特約(通院治療給付金など)を中途付加できるか窓口で確認するのが賢明です。
Q2:郵便局のがん保険には「免責期間(待ち期間)」はありますか?
A2:はい、アフラックのがん保険を含め、原則としてすべての商品に契約成立から「3カ月間(90日間)」の免責期間が設けられています。この期間中にがんと診断確定された場合は給付金の支払い対象外となり、契約自体が無効になります。保障の空白期間を避けるため、他社からの乗り換え時は旧契約の解約タイミングに十分注意してください。
Q3:かんぽ生命の不祥事以降、窓口での強引な勧誘や不適切な乗り換えは改善されましたか?
A3:2019年に発覚したかんぽ生命の不適正募集問題以降、コンプライアンス体制や高齢者契約に対する社内チェックは厳格化されています。特に70歳以上の高齢者が契約する際は、家族の同席や複数回の意向確認がルール化されており、強引な押し売りは大幅に抑制されています。それでも納得がいかない提案を受けた場合は、その場で即決せず、必ず持ち帰って家族や第三者の専門家に相談してください。
まとめ:今後の動向と失敗しないための判断基準
全国どこでも顔を合わせて相談できる郵便局のインフラは、デジタル化が加速する2026年においても依然として唯一無二の価値を持っています。しかし、保険商品の本質は「万が一の罹患時に、経済的困窮を防ぎ最善の治療を選択できるか」に尽きます。ブランドの看板や長年のお付き合いだけに頼って選ぶのは、あまりにもリスクが大きいと言わざるを得ません。
まずは現在加入している保険証券を取り出し、通院保障の有無や一時金の受取条件を確認することから始めてみてください。対面の安心感という付加価値に納得して郵便局を選ぶのか、それとも保障内容のコストパフォーマンスを追求してネット系商品を選ぶのか。自分自身と家族のライフステージに照らし合わせ、後悔のない選択を主体的に下すことが重要です。 (出典: 郵便 局 が ん 保険(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。